蒙特卡洛退休模擬
讀懂退休模擬,不將它誤當成承諾。
單一預測退休日期建立在某種特定未來之上。蒙特卡洛模擬探索多種回報順序,讓你看見同一個規劃可能產生多麼不同的結果。
關鍵區別: 餘額區間、FIRE 日期區間,以及耗盡資金的模擬比例,回答的是不同問題。它們都不保證現實中的結果。
蒙特卡洛退休模擬做了什麼?
模擬並非每年使用相同回報率,而是生成許多不同的年度回報順序。每條路徑都按照某種儲蓄、停止追加資金或提款規劃執行。你可以比較這些路徑的餘額與結果。
Coastful 根據預期回報和波動率假設,執行約 2,000 種模擬未來。資產配置會影響資產組合的假設。結果在你的裝置上生成,並非從市場預測服務獲取。
預期回報
年度回報圍繞其變化的增長假設。更高的假設回報率,可能讓模型中的規劃看起來更容易獲得足夠資金。
波動率
年度回報可能變化的幅度。提高波動率會探索更廣泛的市場路徑,而不只是改變固定增長實線。
如何閱讀實線與陰影區間
實線 是在無波動條件下,按假設回報率對規劃單獨計算的預測。它不是蒙特卡洛模擬生成的,也不是模擬的平均值或中位數,不一定處在陰影的正中間。
陰影帶 來自蒙特卡洛模擬,顯示每年模擬餘額中間的 80%,即該時點金額的第 10 至第 90 百分位。有些模擬餘額低於區間,有些高於區間。它不代表某一條貫穿時間的具體路徑。
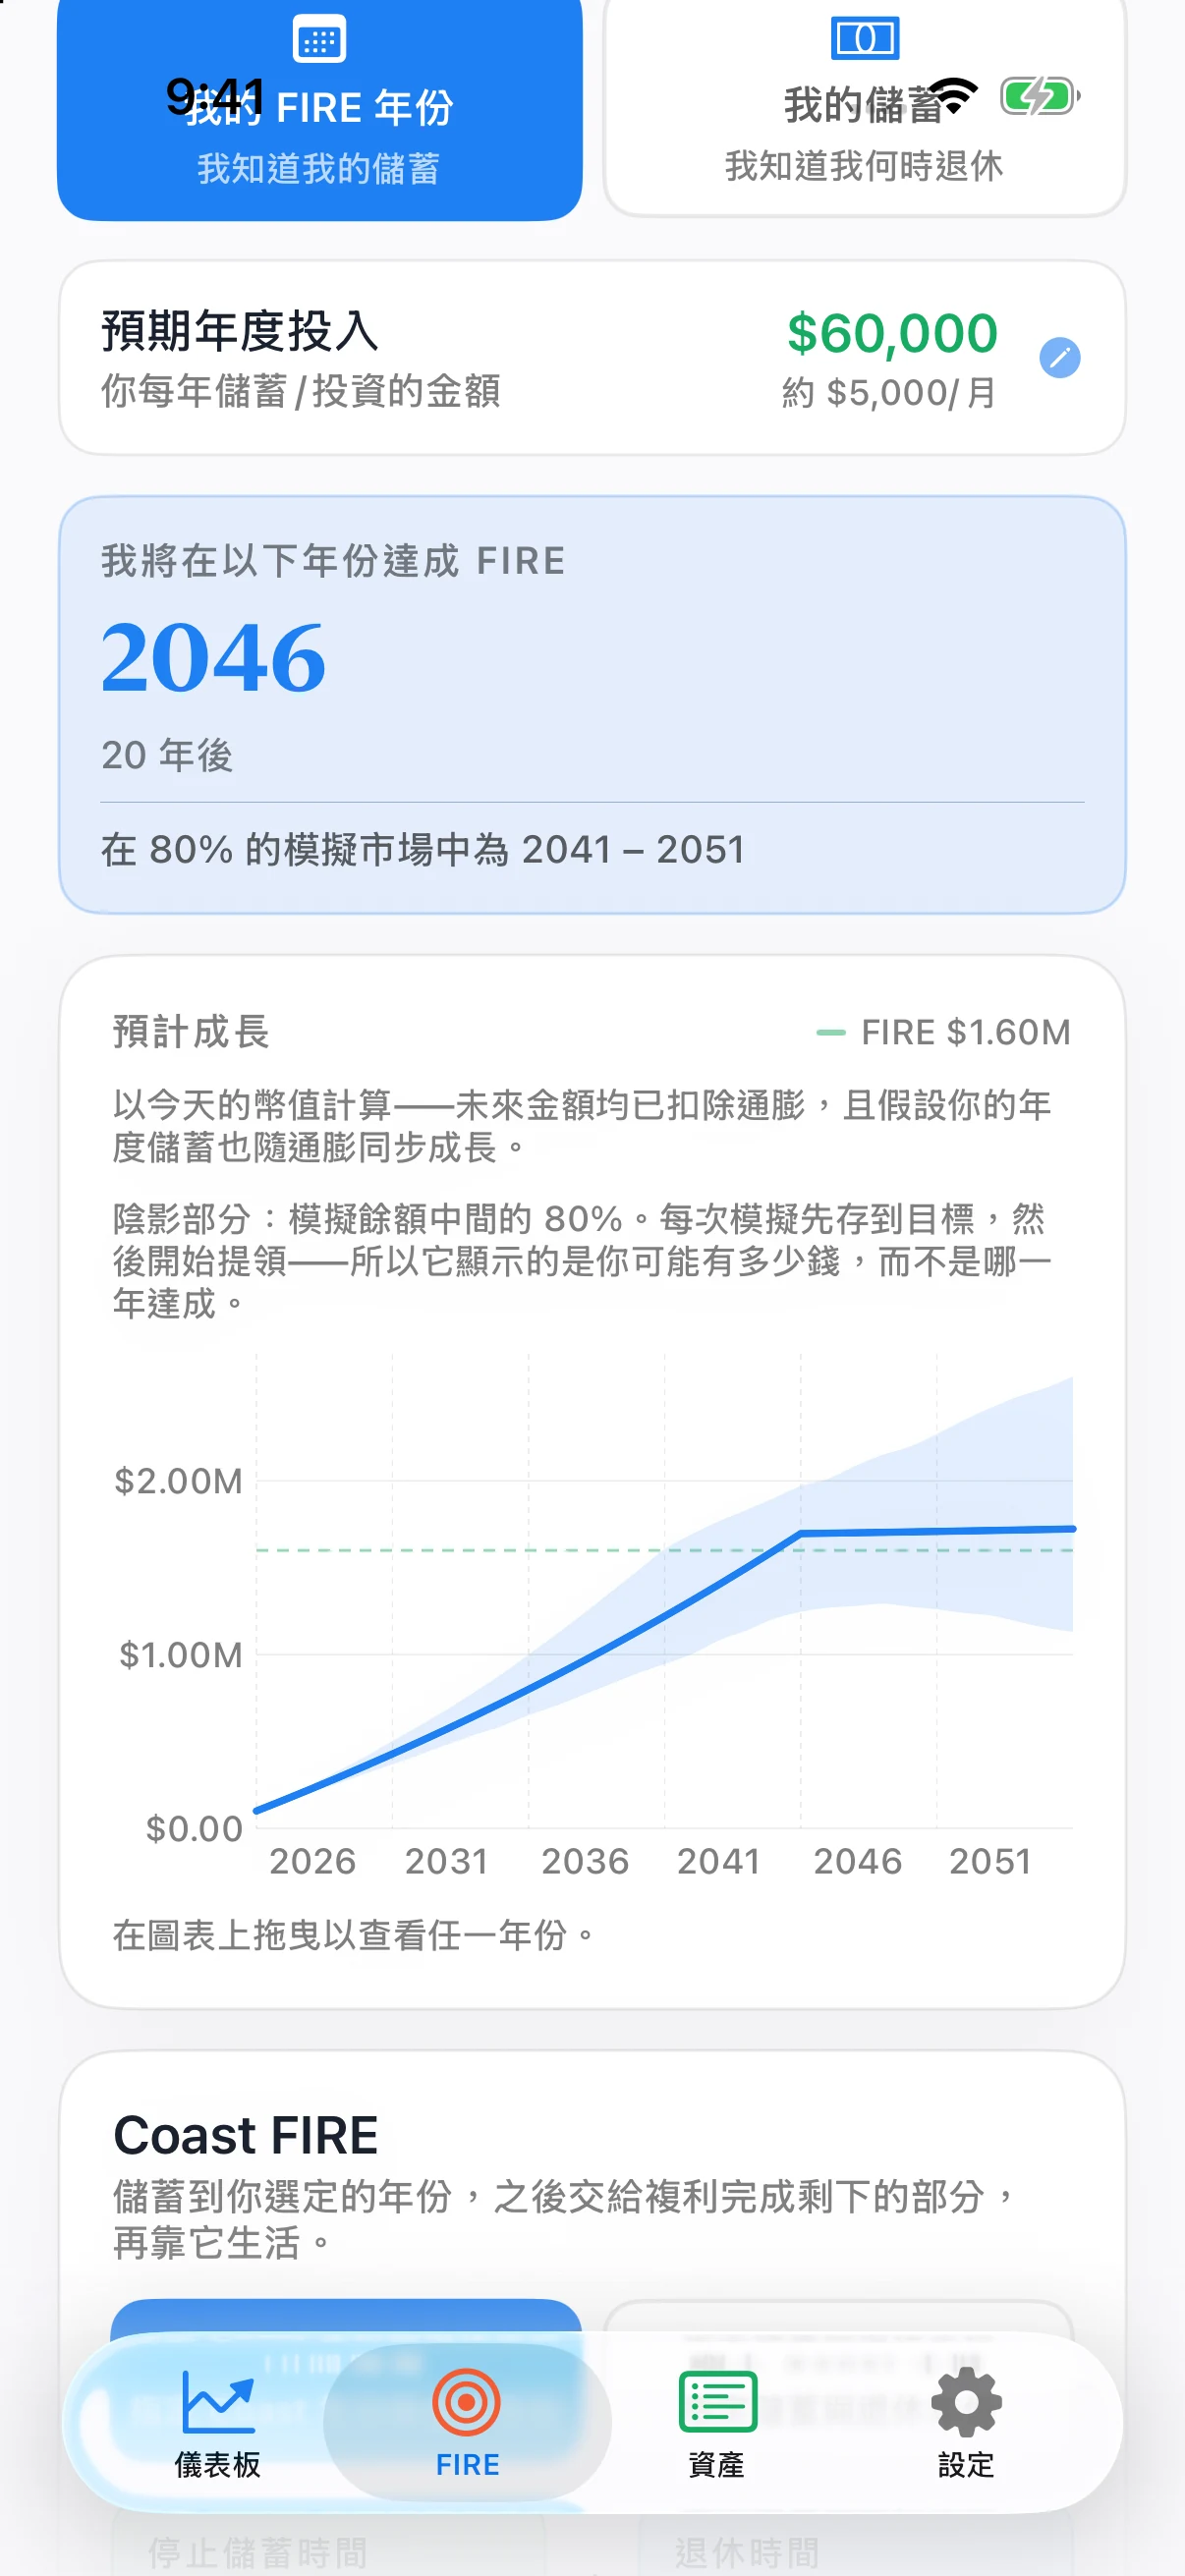
請閱讀當前圖表的說明。FIRE 預測、Coast FIRE 規劃和退休提款規劃遵循不同的儲蓄與支出規則。例如,Coast 路徑在所選年份停止追加資金;退休路徑則在退休後按指定支出提取資金。
不應混為一談的三個問題
1. 某一年資產組合可能有多少餘額?
陰影餘額區間回答這個問題。某一年的下邊界高於零,並不意味著每一條模擬路徑在整個退休期間都擁有足夠資金。
2. 資產組合可能何時達到 FIRE 目標?
FIRE 年份區間根據各模擬路徑達到目標的日期計算。它是日期範圍,不是金額範圍。有些假設可能無法產生有意義的日期範圍;此時應用可以顯示提示,而不是暗示存在精確答案。
3. 退休規劃會耗盡資金嗎?
這需要逐條跟蹤模擬路徑在提款過程中的變化。當 Coastful 顯示資金耗盡比例時,指的是在所選年份之前耗盡資金的模擬市場比例。80% 的餘額區間並不等於 80% 的成功機率。
你的規劃應該檢驗哪些假設?
- 支出與儲蓄: 計入不定期開支,並檢驗計劃中的儲蓄金額是否現實。
- 預期回報: 嘗試較不利的增長假設,不要只依賴一個樂觀數值。
- 波動率: 檢查各資產類別的預設值及單項資產的覆蓋設定。這些是建模假設,並非實時預測。
- 通脹: Coastful 以今天的購買力顯示預測。支出和增長假設應與應用扣除通脹的處理方式保持一致。
- 提取率: 將 4% 的基礎目標與個性化假設或自定義比率比較。根據預期實際回報得出的比率,不保證提款可持續。
- 養老金可提取時間: 設定受限資金何時可用,避免用尚不能提取的資金支付此前的開支。
- 時間跨度與剩餘資產: 使用 Pro,探索退休支出以及未來某一年希望保留的金額。
每次改變一項假設,再比較結果。使用特定的 假設情景 中的市場下跌情景,檢驗某次具體衝擊;使用蒙特卡洛路徑探索多種變化的回報順序。兩者相互補充。
模擬無法承諾什麼
模擬結果是假設性的,取決於回報模型、波動率假設、資產配置、支出規則和時間跨度。真實市場的表現可能不同,個人情況也可能改變。模型無法認證退休日期或個人安全提取率。
除非輸入和模型明確包含相關影響,否則不要假設圖表已涵蓋稅費、投資費用、養老金資格規則或所有可能的市場事件。請閱讀應用說明和你自己的賬戶規則。
若想用固定增長假設進行更簡單的比較,美國證券交易委員會的 Investor.gov 複利計算器 可幫助你探索投入金額、時間和利率範圍。它是獨立的教學工具,並不代表對 Coastful 的認可。
用於規劃學習,不構成財務建議。 用結果理解假設、比較情景。涉及個人具體情況的決策,請諮詢具備資質的專業人士。
Coastful 的核心 FIRE 計算器包含蒙特卡洛預測。Pro 另提供 Coast FIRE 與退休支出規劃。
檢視 Coastful 的模擬功能 →