Monte Carlo Ruhestandssimulation
Wie man eine Alterssimulation liest, ohne sie für ein Versprechen zu halten.
Ein einzelner berechneter Ruhestandstermin setzt eine bestimmte Zukunft voraus. Eine Monte-Carlo-Simulation untersucht viele Abfolgen von Renditen und zeigt, wie unterschiedlich derselbe Plan ausgehen könnte.
Der Hauptunterschied: Eine Reihe von Portfoliowerten, eine Reihe von FIRE-Daten und der Anteil der Simulationen, denen das Geld ausgeht, beantworten verschiedene Fragen. Keiner garantiert ein reales Ergebnis.
Was macht eine Monte Carlo-Rentensimulation?
Anstatt jedes Jahr die gleiche Rendite anzuwenden, erzeugt eine Simulation viele verschiedene Sequenzen von jährlichen Renditen. Jeder Pfad folgt einem Plan zum Sparen, Einstellen von Beiträgen oder Abheben von Geld. Sie können dann die Portfoliowerte und Ergebnisse über diese Pfade hinweg vergleichen.
Coastful berechnet rund 2.000 mögliche Verläufe anhand Ihrer Annahmen zu Rendite und Schwankungen. Ihre Vermögensaufteilung fließt in die Portfolioannahmen ein. Die Ergebnisse entstehen auf Ihrem Gerät und stammen nicht von einem Dienst für Marktprognosen.
Erwartete Rendite
Die Wachstumsannahme, um die sich die jährlichen Renditen bewegen. Eine höhere angenommene Rendite kann einen Plan im Modell leichter finanzierbar erscheinen lassen.
Volatilität
Das Ausmaß möglicher Schwankungen der Jahresrenditen. Ein höherer Wert untersucht eine größere Bandbreite von Marktverläufen; er verändert nicht einfach die Linie mit konstantem Wachstum.
Wie man die Linie und den schattierten Bereich liest
Die durchgezogene Linie ist eine separate Projektion Ihres Plans mit der angenommenen Rendite ohne Schwankungen. Sie stammt nicht aus den Monte-Carlo-Simulationen und ist weder deren Mittelwert noch deren Median. Sie muss nicht in der Mitte des schattierten Bereichs liegen.
Der schattierte Bereich stammt aus den Monte-Carlo-Simulationen. Er zeigt für jedes Jahr die mittleren 80 % der simulierten Vermögenswerte, also das 10. bis 90. Perzentil der zu diesem Zeitpunkt vorhandenen Beträge. Manche simulierten Werte liegen darunter, andere darüber. Er beschreibt keinen einzelnen Verlauf durch die Zeit.
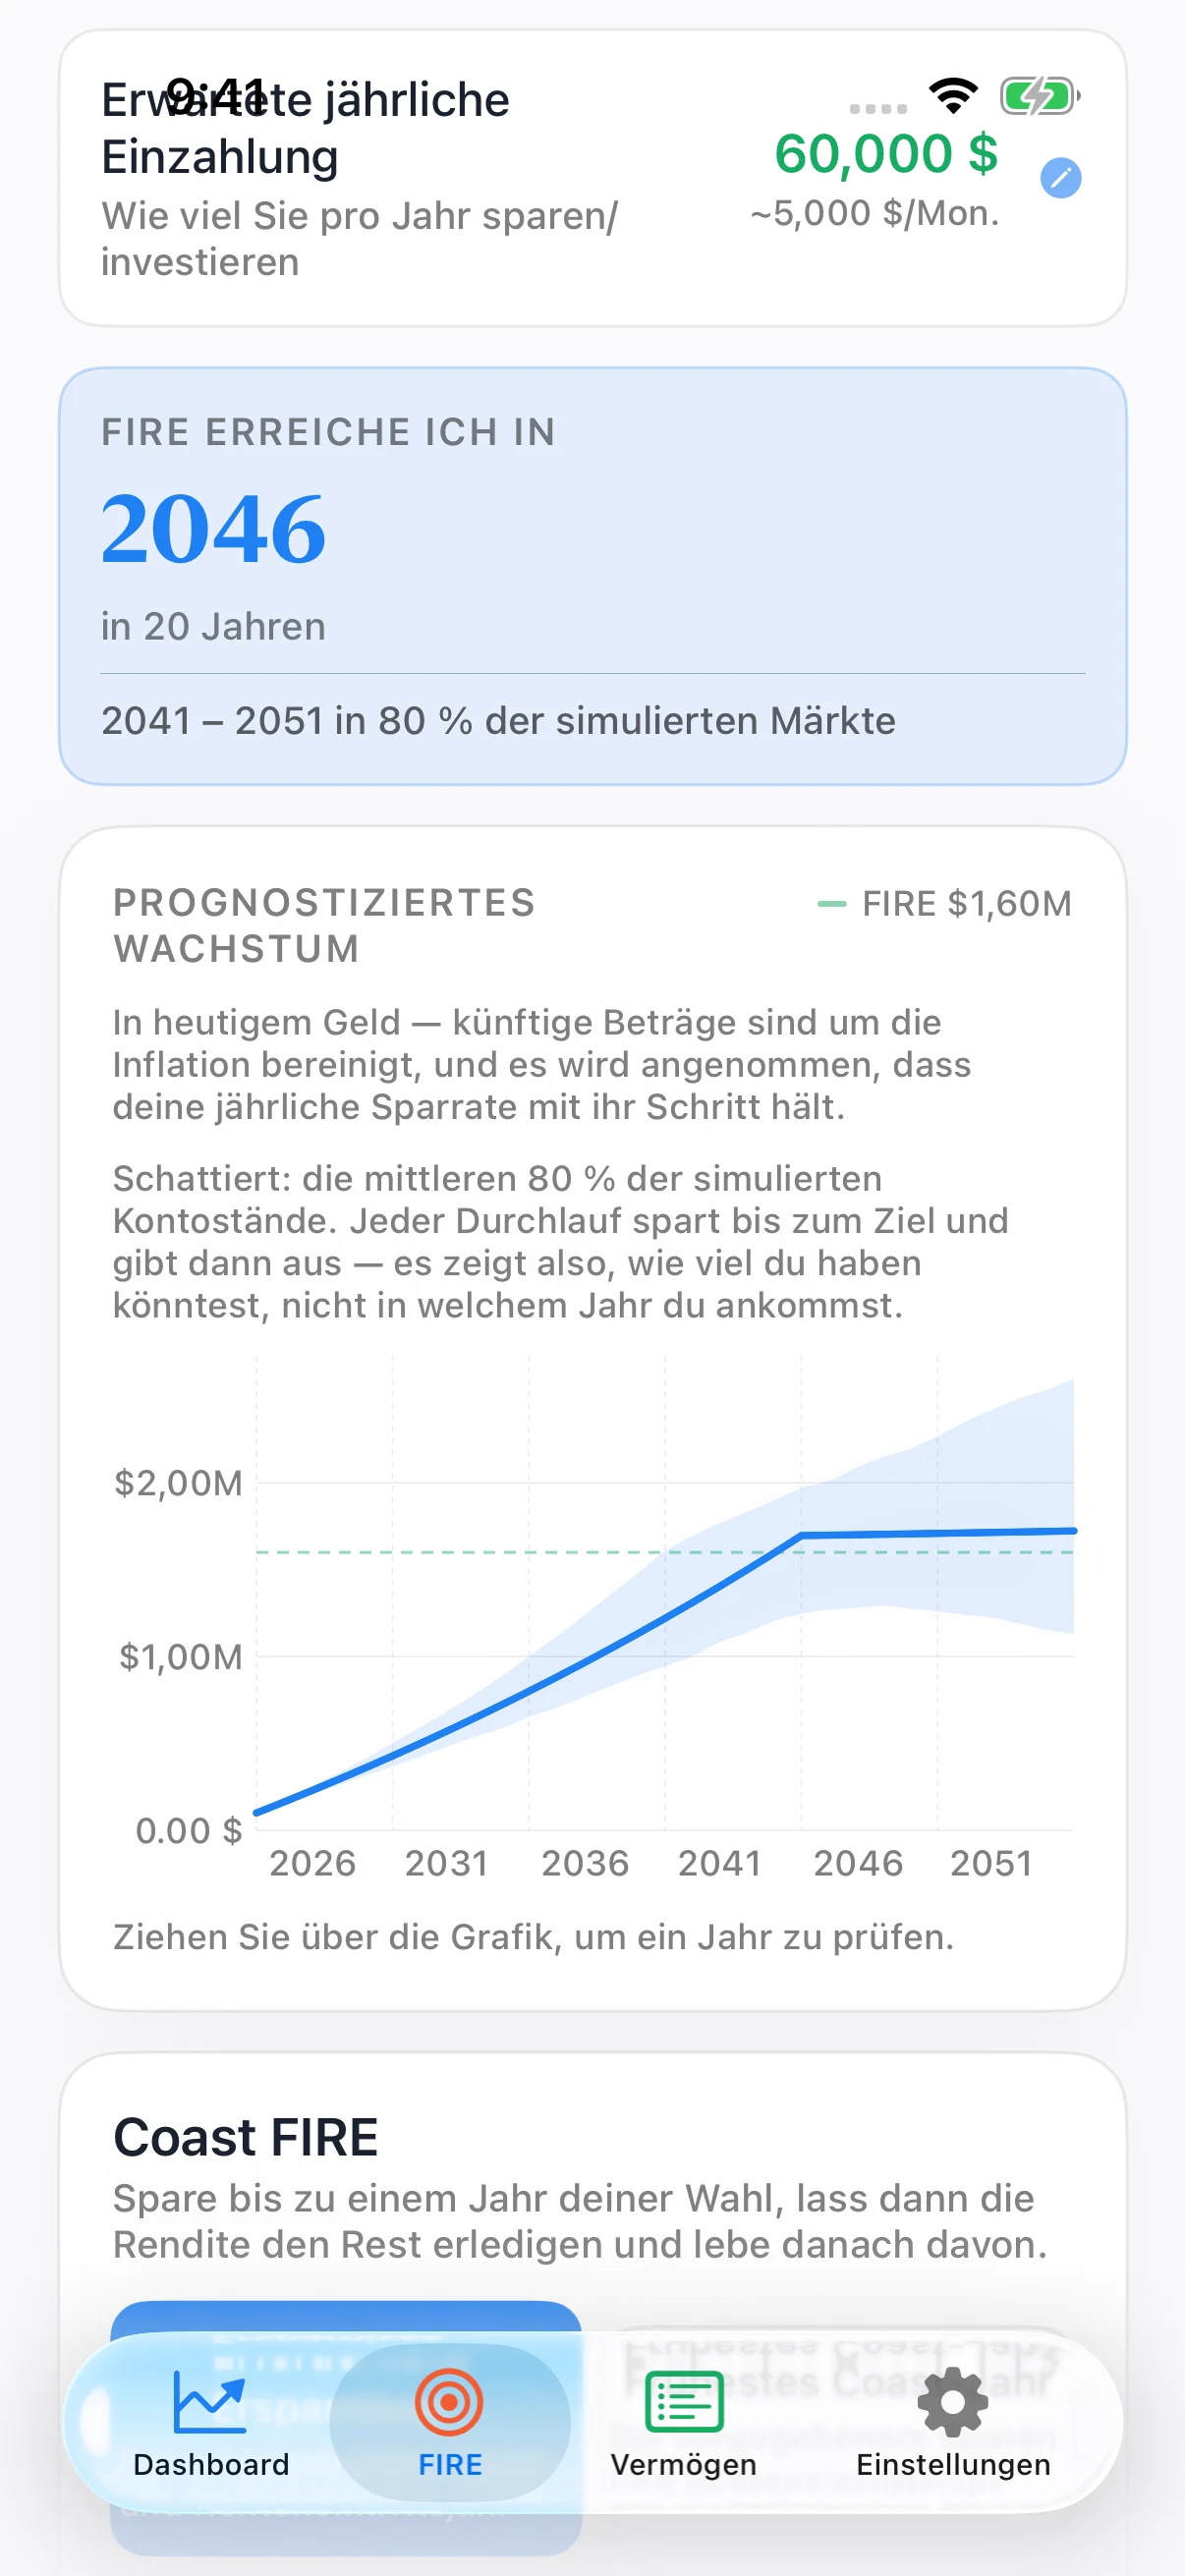
Lesen Sie die Beschriftung des angezeigten Diagramms. Eine FIRE-Projektion, ein Coast-FIRE-Plan und ein Entnahmeplan folgen unterschiedlichen Spar- und Ausgabenregeln. Bei Coast FIRE enden beispielsweise neue Einzahlungen im gewählten Jahr. Ein Entnahmeplan zieht nach dem Ruhestand die angegebenen Ausgaben ab.
Drei Fragen, die nicht kombiniert werden sollten
1. Wie viel könnte das Portfolio in einem Jahr halten?
Das beantwortet der schattierte Vermögensbereich. Eine untere Grenze über null in einem Jahr bedeutet nicht, dass jeder simulierte Verlauf den gesamten Ruhestand finanziert.
2. Wann könnte das Portfolio sein FIRE-Ziel erreichen?
Ein FIRE-Jahresbereich wird aus den Zielerreichungsdaten der simulierten Pfade berechnet. Es handelt sich um einen Zeitraum, nicht um einen Geldbetrag. Einige Annahmen können keinen nützlichen Datumsbereich ergeben; die App kann eine Warnung anzeigen, anstatt eine genaue Antwort impliziert.
3. Geht einem Vorsorgeplan das Geld aus?
Dazu muss jeder simulierte Verlauf während der Entnahmen betrachtet werden. Wenn Coastful einen Anteil von Verläufen mit aufgebrauchtem Vermögen anzeigt, beschreibt dieser die simulierten Märkte, in denen das Geld bis zum gewählten Jahr ausgeht. Ein 80-%-Vermögensbereich bedeutet keine 80-prozentige Erfolgswahrscheinlichkeit.
Was sollten Sie in Ihrem eigenen Plan testen?
- Ausgaben und Sparleistung: Berücksichtigen Sie unregelmäßige Ausgaben und prüfen Sie, ob Ihre geplanten Beiträge realistisch sind.
- Erwartete Renditen: Versuchen Sie weniger günstige Wachstumsannahmen, anstatt sich auf eine optimistische Zahl zu verlassen.
- Volatilität: Prüfen Sie die Standardwerte der Kategorien und Ihre Anpassungen einzelner Vermögenswerte. Dies sind Modellannahmen, keine aktuellen Marktprognosen.
- Inflation: Coastful zeigt Projektionen in heutiger Kaufkraft. Stimmen Sie Ausgaben- und Wachstumsannahmen auf diese inflationsbereinigte Darstellung ab.
- Entnahmerate: Vergleichen Sie das Basisziel von 4 % mit der personalisierten Annahmen oder Ihrer eigenen Rate. Ein aus der erwarteten Realrendite abgeleiteter Zinssatz ist keine Garantie für nachhaltige Entnahmen.
- Zugang zur Pension: Legen Sie fest, ab wann gebundenes Vermögen verfügbar ist. So werden frühere Jahre nicht durch Geld finanziert, das Sie noch nicht entnehmen können.
- Planungshorizont und Restportfoliowert: Mit Pro, erkunden Sie die Ausgaben für den Ruhestand und den Betrag, den Sie in einem zukünftigen Jahr übrig haben möchten.
Ändern Sie jeweils eine Annahme und vergleichen Sie das Ergebnis. Nutzen Sie ein gezieltes Was-wäre-wenn- Szenario mit Markteinbruch, um einen bestimmten Schock zu prüfen. Mit Monte-Carlo-Verläufen untersuchen Sie viele wechselnde Renditefolgen. Beide Ansätze ergänzen einander.
Was eine Simulation nicht versprechen kann
Simulationsergebnisse sind hypothetisch. Sie hängen vom Renditemodell, den Volatilitätsannahmen, dem Anlagemix, den Ausgabenregeln und dem Zeithorizont ab. Reale Märkte können sich anders verhalten und persönliche Umstände können sich ändern. Das Modell kann keinen Ruhestandstermin oder eine individuell sichere Entzugsrate bescheinigen.
Gehen Sie nicht davon aus, dass ein Diagramm Steuern, Gebühren, Rentenberechtigungsregeln oder jedes mögliche Marktereignis abdeckt, es sei denn, diese Effekte sind explizit in den Eingaben und im Modell dargestellt. Überprüfen Sie die Erklärungen der App und Ihre eigenen Kontoregeln.
Für einen einfacheren Vergleich mit festem Wachstum können Sie das folgende Werkzeug der SEC nutzen: Investor.gov Zinsrechner Damit lassen sich Einzahlungen, Zeiträume und Zinsbereiche untersuchen. Es ist ein separates Informationsangebot und keine Empfehlung für Coastful.
Planung zur Information, keine Finanzberatung. Verwenden Sie die Ergebnisse, um Annahmen zu verstehen und Szenarien zu vergleichen. Lassen Sie sich für Entscheidungen, die auf Ihre Situation zutreffen, qualifiziert beraten.
Coastful enthält Monte Carlo Projektionen in seinem Kern FIRE Rechner. Pro fügt Coast FIRE und Pensionsausgabenpläne hinzu.
Sehen Sie sich die Simulationsfunktionen von Coastful an →