SIMULAÇÃO MONTE CARLO PARA APOSENTADORIA
Como interpretar uma simulação de aposentadoria sem confundi-la com uma promessa.
Uma data projetada única assume um futuro específico. A simulação Monte Carlo analisa diversas sequências de retorno para que você possa ver como o mesmo plano pode evoluir de forma diferente.
Diferença fundamental: um intervalo de saldos, um intervalo de datas de aposentadoria e a proporção de simulações que acabam sem dinheiro respondem a perguntas diferentes. Nenhum garante um resultado no mundo real.
O que faz uma simulação de aposentadoria Monte Carlo?
Em vez de aplicar o mesmo retorno todos os anos, a simulação gera diversas sequências anuais de retornos. Cada trajetória segue um plano de poupança, interrupção de contribuições ou retirada de recursos. Assim, você pode comparar os saldos e resultados entre essas trajetórias.
O Coastful executa cerca de 2.000 futuros simulados com base nas premissas de retorno e volatilidade. A composição dos ativos orienta as premissas do portfólio. Os resultados são gerados no seu dispositivo, sem previsões obtidas de um serviço de previsão de mercado.
Retorno esperado
A hipótese de crescimento em torno da qual os retornos anuais variam. Um retorno assumido mais alto pode tornar o plano simulado parecer mais viável de financiar.
Volatilidade
A magnitude com que os retornos anuais podem variar. Aumentar essa variável explora um espectro mais amplo de trajetórias de mercado, em vez de simplesmente alterar a linha de crescimento constante.
Como ler a linha e a faixa sombreada
A linha contínua é uma projeção separada do seu plano com o retorno assumido e sem volatilidade. Não é gerada pelas simulações Monte Carlo e nem é a média ou mediana delas. Não precisa estar no centro da faixa sombreada.
A faixa sombreada vem das simulações de Monte Carlo. Mostra os 80% centrais dos saldos de cada ano: do 10º ao 90º percentil dos valores naquele momento. Alguns saldos ficam abaixo e outros acima. A faixa não descreve uma trajetória específica ao longo do tempo.
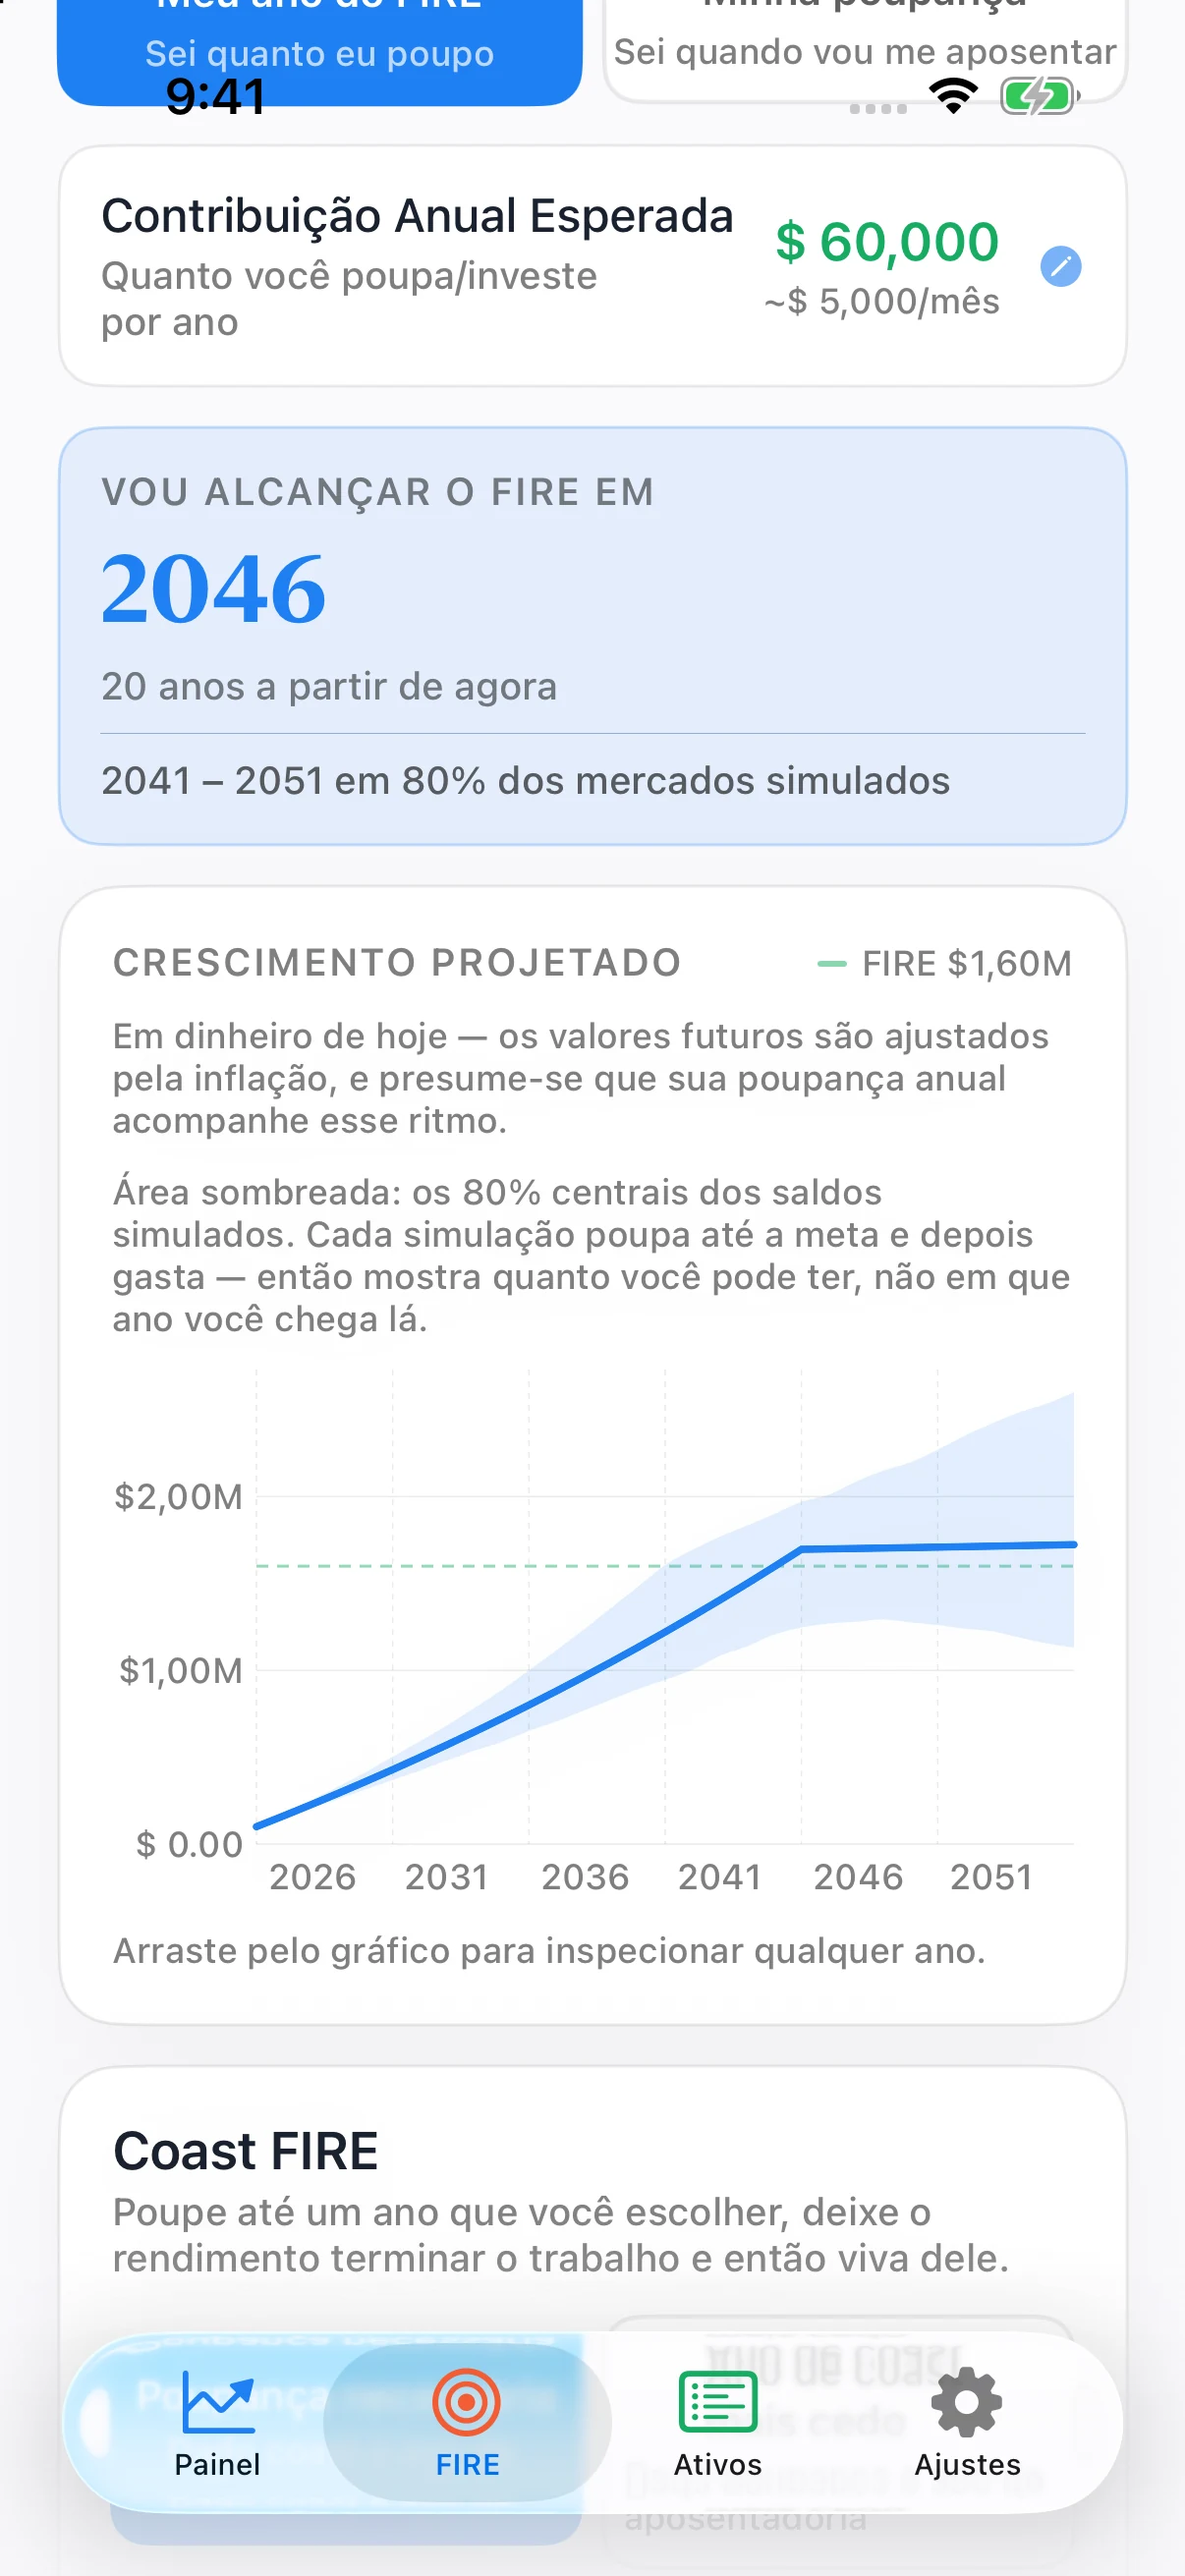
Leia a legenda do gráfico que está vendo. Uma projeção FIRE, um plano Coast FIRE e um plano de retiradas na aposentadoria seguem regras diferentes de poupança e gastos. Por exemplo, uma trajetória Coast interrompe os novos aportes no ano escolhido; uma trajetória de aposentadoria retira o gasto definido depois da aposentadoria.
Três perguntas que não devem ser combinadas
1. Quanto o portfólio pode ter em um ano?
A faixa de saldos sombreada responde a isso. Um limite inferior acima de zero em um ano não estabelece que todos os caminhos simulados serão financiados durante a aposentadoria.
2. Quando o portfólio pode atingir a meta FIRE?
A faixa de anos FIRE é calculada a partir das datas em que as trajetórias simuladas atingem a meta. É uma faixa de datas, não de dinheiro. Algumas premissas podem não produzir uma faixa útil; nesse caso, o app pode mostrar um aviso em vez de sugerir uma resposta precisa.
3. O plano de aposentadoria acabará sem dinheiro?
Isso exige seguir cada trajetória simulada com retiradas. Onde o Coastful exibe uma porcentagem de esgotamento, ela descreve a proporção de mercados simulados que acabam sem dinheiro até o ano selecionado. Um intervalo de 80% de saldos não significa 80% de chance de sucesso.
O que você deve testar no seu plano?
- Poupança e despesas: inclua despesas irregulares e verifique se as contribuições planejadas são realistas.
- Retornos esperados: tente assumir um crescimento menos favorável em vez de depender de um único valor otimista.
- Volatilidade: revise os valores padrão das categorias e quaisquer ajustes específicos por ativo. São suposições de modelagem, não previsões atuais.
- Inflação: O Coastful mostra as projeções no poder de compra de hoje. Mantenha as premissas de gastos e crescimento coerentes com o tratamento dos valores reais no app.
- Taxa de retirada: compare o caso base de 4% com a premissa personalizada ou com sua própria taxa. Uma taxa baseada no retorno real esperado não garante retiradas sustentáveis.
- Acesso à pensão: defina quando os fundos bloqueados tornam-se disponíveis para que os anos antes do acesso não sejam financiados com dinheiro que ainda não pode ser retirado.
- Horizonte de tempo e ativos restantes: com o plano Pro, explore o gasto na aposentadoria e a quantidade que deseja deixar em um ano futuro.
Altere uma premissa por vez e compare o resultado. Use um cenário hipotético de queda do mercado definido intencionalmente para testar um choque específico; use as trajetórias de Monte Carlo para explorar várias sequências de retornos. As abordagens se complementam.
O que uma simulação não pode prometer
Os resultados da simulação são hipotéticos. Dependem do modelo de retorno, das suposições sobre volatilidade, da mistura de ativos, das regras de despesa e do horizonte temporal. Os mercados reais podem se comportar de forma diferente e as circunstâncias pessoais podem mudar. O modelo não pode certificar uma data de aposentadoria nem uma taxa de retirada segura para cada indivíduo.
Não assuma que o gráfico inclui impostos, taxas, regras de elegibilidade para pensão ou todos os eventos possíveis do mercado, a menos que esses efeitos sejam explicitamente representados nas entradas e no modelo. Revise as explicações do app e as regras do seu próprio plano.
Para uma comparação mais simples com uma hipótese de crescimento fixo, a calculadora de juros compostos do Investor.gov, da SEC, permite explorar aportes, tempo e faixas de taxas de juros. É uma ferramenta educativa independente, não um endosso ao Coastful.
Planejamento educacional, não conselhos financeiros. Use os resultados para entender as suposições e comparar cenários. Busque orientação qualificada para decisões específicas em sua situação.
O Coastful inclui projeções de Monte Carlo no calculador FIRE básico. O Pro acrescenta Coast FIRE e planos de despesas na aposentadoria.
Veja as funcionalidades de simulação do Coastful →