蒙特卡洛退休模拟
读懂退休模拟,不将它误当成承诺。
单一预测退休日期建立在某种特定未来之上。蒙特卡洛模拟探索多种回报顺序,让你看见同一个规划可能产生多么不同的结果。
关键区别: 余额区间、FIRE 日期区间,以及耗尽资金的模拟比例,回答的是不同问题。它们都不保证现实中的结果。
蒙特卡洛退休模拟做了什么?
模拟并非每年使用相同回报率,而是生成许多不同的年度回报顺序。每条路径都按照某种储蓄、停止追加资金或提款规划运行。你可以比较这些路径的余额与结果。
Coastful 根据预期回报和波动率假设,运行约 2,000 种模拟未来。资产配置会影响资产组合的假设。结果在你的设备上生成,并非从市场预测服务获取。
预期回报
年度回报围绕其变化的增长假设。更高的假设回报率,可能让模型中的规划看起来更容易获得足够资金。
波动率
年度回报可能变化的幅度。提高波动率会探索更广泛的市场路径,而不只是改变固定增长实线。
如何阅读实线与阴影区间
实线 是在无波动条件下,按假设回报率对规划单独计算的预测。它不是蒙特卡洛模拟生成的,也不是模拟的平均值或中位数,不一定处在阴影的正中间。
阴影带 来自蒙特卡洛模拟,显示每年模拟余额中间的 80%,即该时点金额的第 10 至第 90 百分位。有些模拟余额低于区间,有些高于区间。它不代表某一条贯穿时间的具体路径。
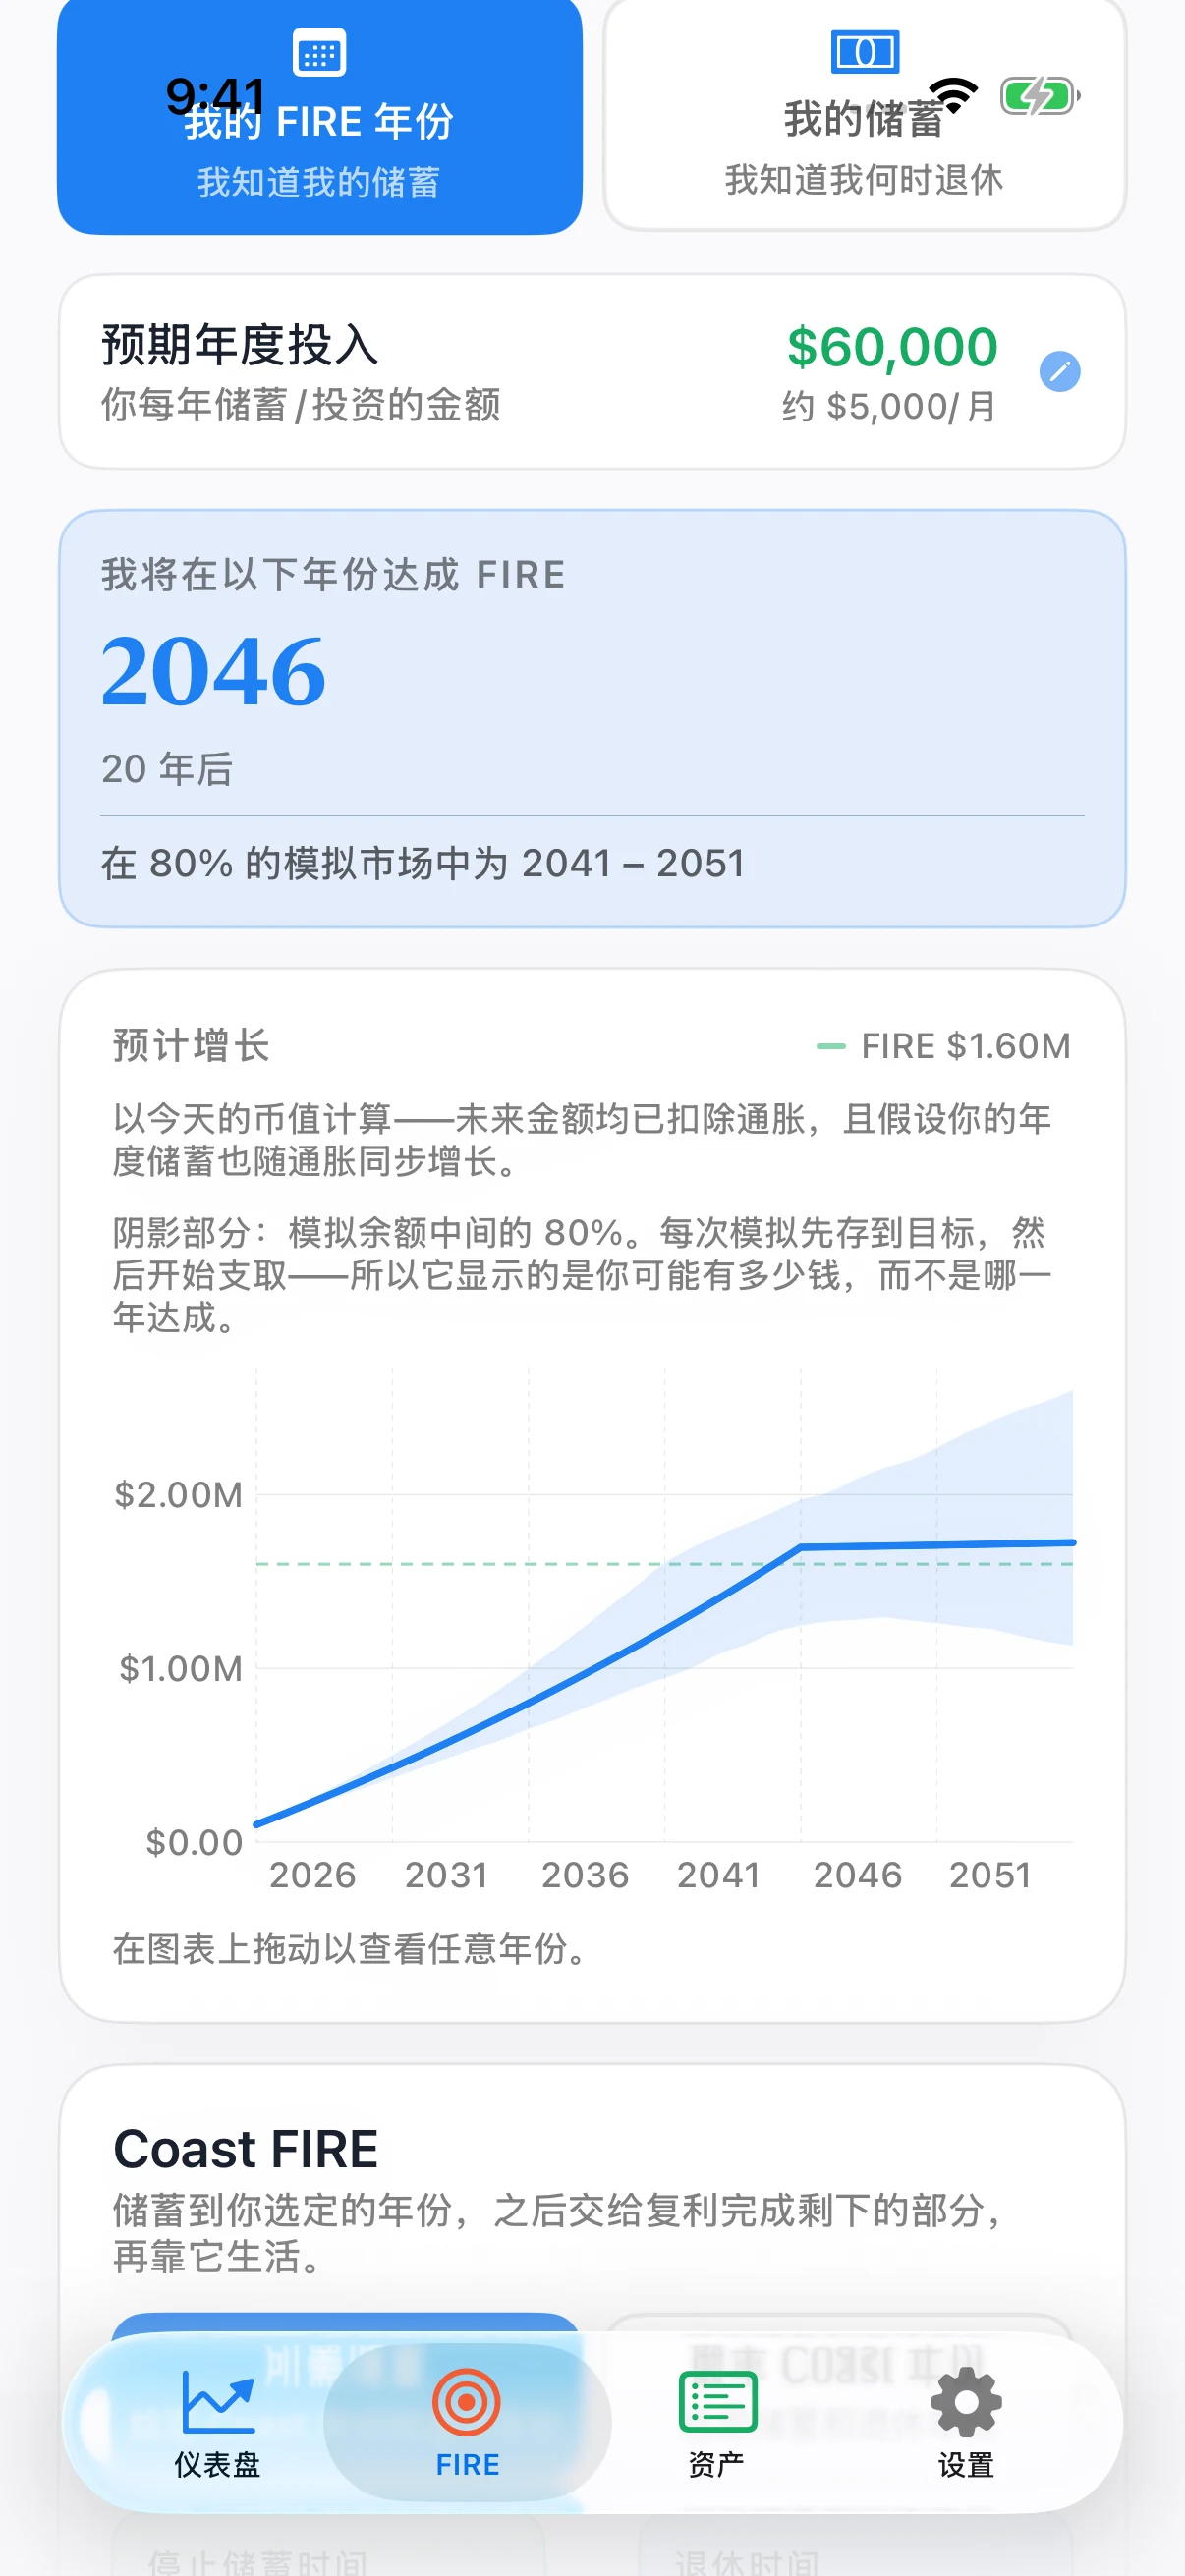
请阅读当前图表的说明。FIRE 预测、Coast FIRE 规划和退休提款规划遵循不同的储蓄与支出规则。例如,Coast 路径在所选年份停止追加资金;退休路径则在退休后按指定支出提取资金。
不应混为一谈的三个问题
1. 某一年资产组合可能有多少余额?
阴影余额区间回答这个问题。某一年的下边界高于零,并不意味着每一条模拟路径在整个退休期间都拥有足够资金。
2. 资产组合可能何时达到 FIRE 目标?
FIRE 年份区间根据各模拟路径达到目标的日期计算。它是日期范围,不是金额范围。有些假设可能无法产生有意义的日期范围;此时应用可以显示提示,而不是暗示存在精确答案。
3. 退休规划会耗尽资金吗?
这需要逐条跟踪模拟路径在提款过程中的变化。当 Coastful 显示资金耗尽比例时,指的是在所选年份之前耗尽资金的模拟市场比例。80% 的余额区间并不等于 80% 的成功概率。
你的规划应该检验哪些假设?
- 支出与储蓄: 计入不定期开支,并检验计划中的储蓄金额是否现实。
- 预期回报: 尝试较不利的增长假设,不要只依赖一个乐观数值。
- 波动率: 检查各资产类别的默认值及单项资产的覆盖设置。这些是建模假设,并非实时预测。
- 通胀: Coastful 以今天的购买力显示预测。支出和增长假设应与应用扣除通胀的处理方式保持一致。
- 提取率: 将 4% 的基础目标与个性化假设或自定义比率比较。根据预期实际回报得出的比率,不保证提款可持续。
- 养老金可提取时间: 设定受限资金何时可用,避免用尚不能提取的资金支付此前的开支。
- 时间跨度与剩余资产: 使用 Pro,探索退休支出以及未来某一年希望保留的金额。
每次改变一项假设,再比较结果。使用特定的 假设情景 中的市场下跌情景,检验某次具体冲击;使用蒙特卡洛路径探索多种变化的回报顺序。两者相互补充。
模拟无法承诺什么
模拟结果是假设性的,取决于回报模型、波动率假设、资产配置、支出规则和时间跨度。真实市场的表现可能不同,个人情况也可能改变。模型无法认证退休日期或个人安全提取率。
除非输入和模型明确包含相关影响,否则不要假设图表已涵盖税费、投资费用、养老金资格规则或所有可能的市场事件。请阅读应用说明和你自己的账户规则。
若想用固定增长假设进行更简单的比较,美国证券交易委员会的 Investor.gov 复利计算器 可帮助你探索投入金额、时间和利率范围。它是独立的教学工具,并不代表对 Coastful 的认可。
用于规划学习,不构成财务建议。 用结果理解假设、比较情景。涉及个人具体情况的决策,请咨询具备资质的专业人士。
Coastful 的核心 FIRE 计算器包含蒙特卡洛预测。Pro 另提供 Coast FIRE 与退休支出规划。
查看 Coastful 的模拟功能 →