MONTE CARLO-SIMULERING AV PENSJON
Slik leser du en pensjonssimulering uten å forveksle den med en garanti.
Én enkelt pensjonsprognose antar en bestemt fremtid. En Monte Carlo-simulering undersøker mange avkastningsforløp, slik at du kan se hvordan samme plan kan utvikle seg forskjellig.
Det viktige skillet: et intervall av porteføljeverdier, et intervall av FIRE-datoer og andelen simulerte forløp som går tom for penger svarer på ulike spørsmål. Ingen av dem garanterer et faktisk resultat.
Hva gjør en Monte Carlo-simulering av pensjon?
I stedet for samme avkastning hvert år lager simuleringen mange ulike rekker av årlig avkastning. Hvert forløp følger en plan for sparing, stopp i innskudd eller uttak. Du kan sammenligne verdier og utfall på tvers av forløpene.
Coastful kjører omtrent 2 000 simulerte fremtider rundt forventet avkastning og volatilitet, under dine antakelser. Sammensetningen av porteføljen brukes i forutsetningene. Resultatene beregnes på enheten din; de er ikke prognoser fra en markedstjeneste.
Forventet avkastning
Avkastningsantakelsen som de årlige resultatene varierer rundt. En høyere antatt avkastning kan få planen til å se enklere ut å finansiere.
Volatilitet
Hvor mye årlig avkastning kan variere. Høyere volatilitet undersøker et bredere spekter av markedsutfall enn bare å endre linjen for fast avkastning.
Hvordan lese linjen og det skyggelagte området
Den heltrukne linjen er en separat prognose med antatt avkastning uten volatilitet. Den kommer ikke fra Monte Carlo-simuleringene og er verken gjennomsnittet eller medianen. Den trenger ikke ligge midt i det skyggelagte området.
Det skyggelagte området kommer fra Monte Carlo-simuleringene. Det viser de midterste 80 % av simulerte verdier hvert år: 10. til 90. persentil. Noen verdier ligger under og andre over intervallet. Det beskriver ikke ett bestemt forløp gjennom tiden.
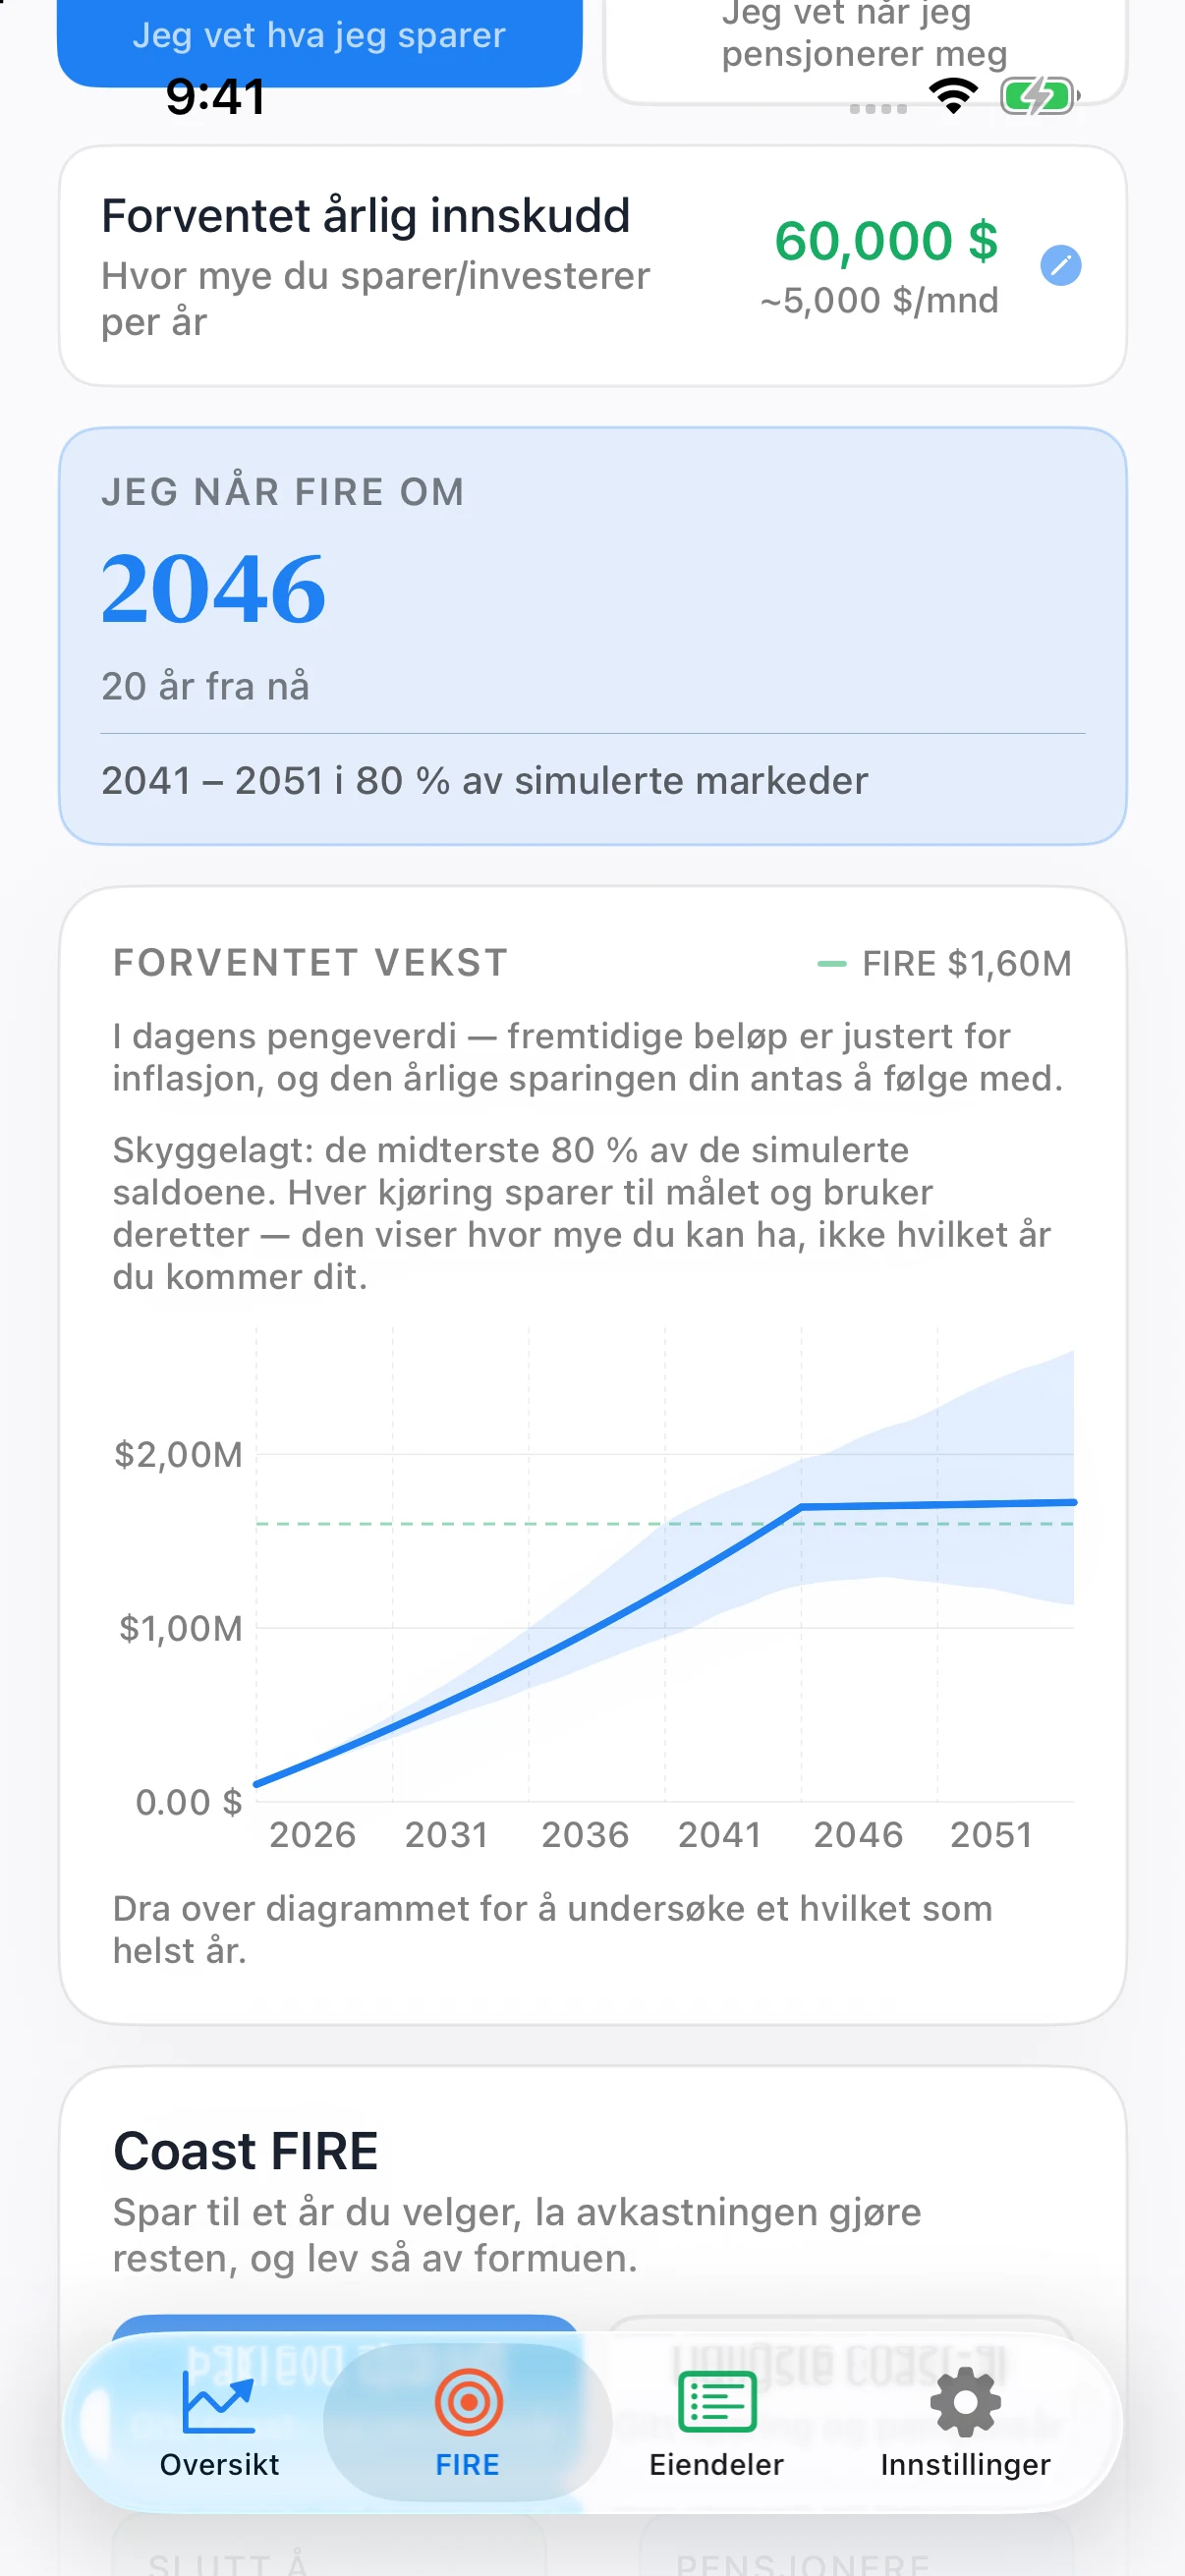
Les tittelen på diagrammet. En FIRE-prognose, en Coast FIRE-plan og en uttaksplan følger ulike regler for sparing og forbruk. En Coast FIRE-plan stopper for eksempel nye innskudd i valgt år, mens en pensjonsplan trekker fra angitte utgifter etter pensjonering.
Tre spørsmål som ikke bør kombineres
1. Hvor mye kan porteføljen være verdt i et gitt år?
Det skyggelagte balanseområdet svarer på dette. En nedre grense over null i et år betyr ikke at alle simulerte veier er finansiert hele pensjonsperioden.
2. Når kan porteføljen nå målet for FIRE?
Et FIRE-årsintervall beregnes fra datoene de simulerte forløpene når målet. Det er et intervall av datoer, ikke penger. Enkelte antakelser gir ikke et nyttig datointervall; appen kan vise en advarsel i stedet for et misvisende presist svar.
3. Går pensjonsplanen tom for penger?
Dette krever at hvert simulert forløp følges gjennom uttakene. Der Coastful viser en andel som går tom, beskriver den hvor mange simulerte markedsforløp som har brukt opp pengene innen valgt år. Et verdiintervall på 80 % betyr ikke 80 % sannsynlighet for å lykkes.
Hva bør du teste i din egen plan?
- Sparing og utgifter: ta med uregelmessige utgifter og test om planlagte innskudd er realistiske.
- Forventet avkastning: prøv mer forsiktige antakelser i stedet for å basere deg på ett optimistisk tall.
- Volatilitet: kontroller kategoriinnstillinger og eventuelle tilpasninger per eiendel. Dette er modellantakelser, ikke løpende markedsprognoser.
- Inflasjon: Coastful viser prognoser i dagens pengeverdi. Hold antakelser om utgifter og avkastning i samsvar med appens inflasjonsjusterte beregninger.
- Uttaksrate: sammenlign utgangspunktet på 4 % med en personlig antakelse eller din egen rate. En rate basert på forventet realavkastning garanterer ikke bærekraftige uttak.
- Tilgang til pensjonsmidler: angi når bundne midler blir tilgjengelige, slik at tidligere år ikke finansieres med penger du ennå ikke kan ta ut.
- Tidshorisont og gjenværende formue: med Pro kan du undersøke uttak i pensjonstiden og beløpet du vil ha igjen i et fremtidig år.
Endre én antakelse om gangen, og sammenlign resultatene. Bruk et planlagt hva-om -scenario med markedsfall for å teste et bestemt sjokk; bruk Monte Carlo-forløp for å undersøke mange ulike avkastningsrekker. Metodene utfyller hverandre.
Hva en simulering ikke kan love
Simuleringsresultater er hypotetiske. De avhenger av avkastningsmodellen, volatilitet, porteføljesammensetning, uttaksregler og tidshorisont. Faktiske markeder kan oppføre seg annerledes, og livet ditt kan endre seg. Modellen kan ikke garantere en pensjonsdato eller en personlig trygg uttaksrate.
Ikke anta at diagrammet inkluderer skatt, gebyrer, regler for pensjonstilgang eller alle mulige markedsforløp, med mindre disse er uttrykkelig tatt med i inndata og modell. Les appens forklaringer og reglene for dine egne kontoer.
For en enkel sammenligning med fast avkastning lar SECs renters rente-kalkulator på Investor.gov deg utforske innskudd, tid og renteantakelser. Det er et uavhengig pedagogisk verktøy, ikke en anbefaling av Coastful.
Opplæring i planlegging, ikke økonomisk rådgivning. Bruk resultatene for å forstå antagelser og sammenligne scenarier. Hent kvalifisert råd for beslutninger som er spesifikke for din situasjon.
Coastful inkluderer Monte Carlo-prognoser i den grunnleggende FIRE-kalkulatoren. Pro legger til Coast FIRE og uttaksplaner for pensjonstiden.
Se Coastfuls simuleringsfunksjoner →