SIMULARE MONTE CARLO PENTRU PENSIONARE
Cum citești o simulare de pensionare fără să o confunzi cu o promisiune.
O singură proiecție a datei pensionării presupune un anumit viitor. O simulare Monte Carlo explorează multe secvențe de randamente, ca să vezi cum același plan poate evolua diferit.
Distincția importantă: un interval de valori, un interval de date FIRE și proporția traiectoriilor simulate în care se epuizează banii răspund la întrebări diferite. Niciunul nu garantează un rezultat real.
Ce face o simulare Monte Carlo pentru pensionare?
În loc să aplice același randament anual, simularea generează multe secvențe diferite de randamente. Fiecare traiectorie urmează un plan de economisire, oprire a contribuțiilor sau retragere. Poți compara valorile și rezultatele între traiectorii.
Coastful rulează aproximativ 2.000 de viitoruri simulate în jurul randamentului și volatilității așteptate, sub ipotezele tale. Compoziția activelor influențează ipotezele portofoliului. Rezultatele sunt generate pe dispozitiv; nu sunt prognoze ale unui serviciu de predicție a pieței.
Randament așteptat
Ipoteza de creștere în jurul căreia variază randamentele anuale. Un randament presupus mai mare poate face planul să pară mai ușor de finanțat.
Volatilitate
Cât de mult pot varia randamentele anuale. Creșterea ei explorează mai multe rezultate de piață decât simpla modificare a liniei de creștere constantă.
Cum citești linia și intervalul umbrit
Linia continuă este o proiecție separată a planului la randamentul presupus, fără volatilitate. Nu provine din simulările Monte Carlo și nu este media sau mediana lor. Nu trebuie să se afle în mijlocul umbririi.
Intervalul umbrit provine din simulările Monte Carlo. Arată cele 80% din mijloc ale valorilor simulate în fiecare an, de la percentila 10 la percentila 90. Unele valori sunt sub interval, altele deasupra. Nu descrie o singură traiectorie în timp.
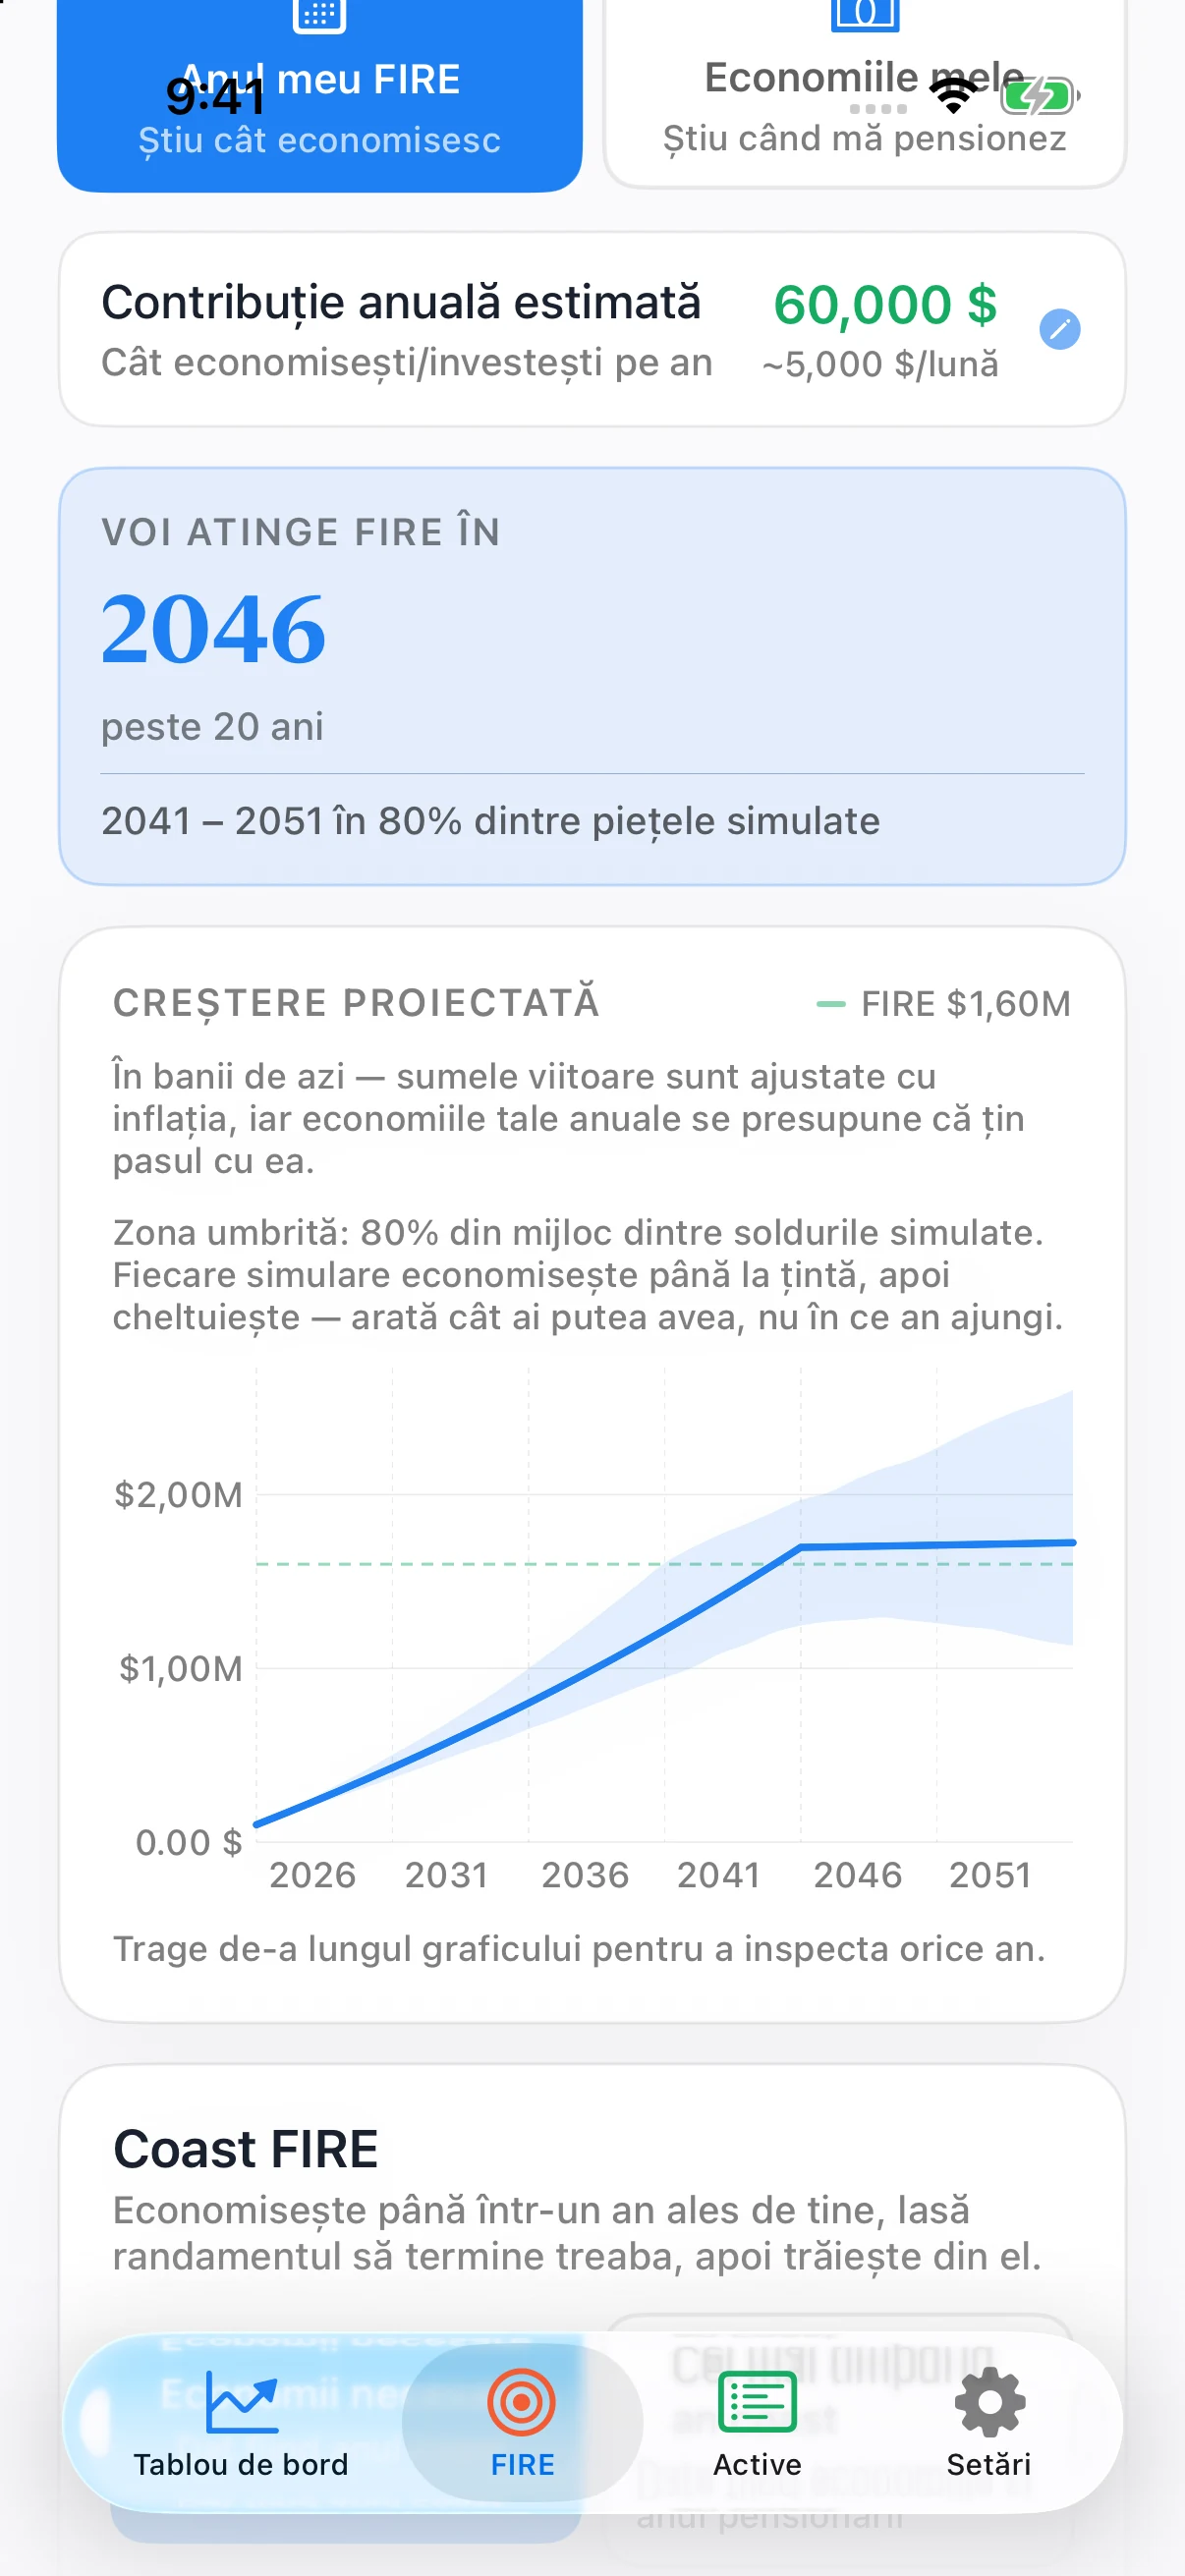
Citește titlul graficului. O proiecție FIRE, un plan Coast FIRE și un plan de retragere la pensie urmează reguli diferite de economisire și cheltuire. De exemplu, o traiectorie Coast FIRE oprește contribuțiile în anul ales; o traiectorie de pensionare scade cheltuielile stabilite după pensionare.
Trei întrebări care nu trebuie confundate
1. Cât ar putea valora portofoliul într-un anumit an?
Intervalul umbrit al valorilor răspunde la această întrebare. O limită inferioară peste zero într-un an nu înseamnă că fiecare traiectorie simulată finanțează întreaga pensie.
2. Când ar putea portofoliul atinge obiectivul FIRE?
Intervalul anilor FIRE se calculează din datele în care traiectoriile simulate ating obiectivul. Este un interval de date, nu de bani. Unele ipoteze nu produc un interval util; aplicația poate afișa un avertisment în locul unui răspuns aparent precis.
3. Rămâne planul de pensionare fără bani?
Trebuie urmărită fiecare traiectorie simulată pe parcursul retragerilor. Când Coastful arată o proporție de epuizare, aceasta descrie traiectoriile simulate în care banii s-au terminat până în anul ales. Un interval de valori de 80% nu este o probabilitate de succes de 80%.
Ce ar trebui să testezi în propriul plan?
- Economii și cheltuieli: include costurile neregulate și verifică dacă contribuțiile planificate sunt realiste.
- Randament așteptat: încearcă ipoteze mai prudente în loc să te bazezi pe o singură cifră optimistă.
- Volatilitate: verifică valorile implicite ale categoriilor și modificările pentru fiecare activ. Sunt ipoteze de model, nu prognoze în timp real.
- Inflație: Coastful arată proiecțiile în banii de astăzi. Păstrează ipotezele de cheltuieli și randament în acord cu calculele ajustate pentru inflație ale aplicației.
- Rata de retragere: compară valoarea de bază de 4% cu ipoteza personalizată sau cu rata proprie. O rată derivată din randamentul real așteptat nu garantează retrageri sustenabile.
- Acces la fondurile de pensie: stabilește când devin disponibile fondurile blocate, astfel încât anii anteriori să nu fie finanțați cu bani pe care încă nu îi poți retrage.
- Orizont de timp și avere rămasă: cu Pro, explorează utilizarea capitalului la pensie și suma pe care vrei să o păstrezi într-un an viitor.
Schimbă o singură ipoteză pe rând și compară rezultatele. Folosește un scenariu deliberat „ce-ar fi dacă” cu scăderea pieței pentru a testa un șoc specific; folosește traiectorii Monte Carlo pentru a explora multe secvențe de randamente. Metodele se completează.
Ce nu poate promite o simulare
Rezultatele simulării sunt ipotetice. Depind de modelul de randament, volatilitate, compoziția activelor, regulile de cheltuire și orizontul de timp. Piețele reale se pot comporta diferit, iar viața se poate schimba. Modelul nu poate certifica o dată de pensionare sau o rată individuală sigură de retragere.
Nu presupune că graficul include taxe, comisioane, reguli de acces la pensie sau toate evenimentele de piață posibile dacă acestea nu sunt reprezentate explicit în intrări și model. Consultă explicațiile aplicației și regulile conturilor tale.
Pentru o comparație simplă cu randament fix, instrumentul SEC, calculatorul de dobândă compusă de pe Investor.gov, permite explorarea contribuțiilor, timpului și ipotezelor de dobândă. Este un instrument educațional separat, nu o recomandare a Coastful.
Educație pentru planificare, nu consultanță financiară. Folosește rezultatele pentru a înțelege ipotezele și a compara scenarii. Caută sfatul unui specialist calificat pentru decizii specifice situației tale.
Coastful include proiecții Monte Carlo în calculatorul FIRE de bază. Pro adaugă Coast FIRE și planuri de utilizare a capitalului la pensie.
Vezi funcțiile de simulare Coastful →