MONTE CARLO-PENSIOENSIMULATIE
Zo lees je een pensioensimulatie zonder deze voor een belofte aan te zien.
Eén geprojecteerde pensioendatum veronderstelt een bepaalde toekomst. Een Monte Carlo-simulatie verkent veel rendementsreeksen, zodat je ziet hoe verschillend hetzelfde plan kan uitpakken.
Het belangrijkste onderscheid: een saldobereik, een bereik van FIRE-datums en het aandeel simulaties waarin het geld opraakt beantwoorden verschillende vragen. Geen ervan garandeert een werkelijke uitkomst.
Wat doet een Monte Carlo-pensioensimulatie?
In plaats van elk jaar hetzelfde rendement toe te passen, genereert een simulatie veel verschillende reeksen jaarrendementen. Elk pad volgt een plan voor sparen, stoppen met inleggen of geld opnemen. Vervolgens kun je de saldi en uitkomsten van die paden vergelijken.
Coastful voert ongeveer 2.000 gesimuleerde toekomsten uit op basis van jouw verwachte rendement en volatiliteit. Je beleggingsmix bepaalt de portefeuilleaannames. De resultaten worden gegenereerd op je apparaat; het zijn geen voorspellingen die worden verkregen via een marktvoorspellende dienst.
Verwacht rendement
De groeiaanname waar het jaarlijkse rendement omheen varieert. Een hoger aangenomen rendement kan het gemodelleerde plan makkelijker financierbaar laten lijken.
Volatiliteit
De mate waarin jaarrendementen kunnen variëren. Een hogere volatiliteit verkent een breder bereik van marktverlopen in plaats van alleen de lijn met vaste groei te veranderen.
Hoe de lijn en het gearceerde bereik lezen
De doorgetrokken lijn is een afzonderlijke projectie van je plan met het aangenomen rendement zonder volatiliteit. Ze wordt niet door Monte Carlo-simulaties gegenereerd en is niet hun gemiddelde of mediaan. Ze hoeft niet midden in de arcering te liggen.
Het gearceerde bereik komt uit de Monte Carlo-simulaties. Het toont de middelste 80% van de gesimuleerde saldi per jaar: het 10e tot het 90e percentiel van de bedragen op dat moment. Sommige saldi liggen eronder, andere erboven. Het beschrijft geen afzonderlijk pad door de tijd.
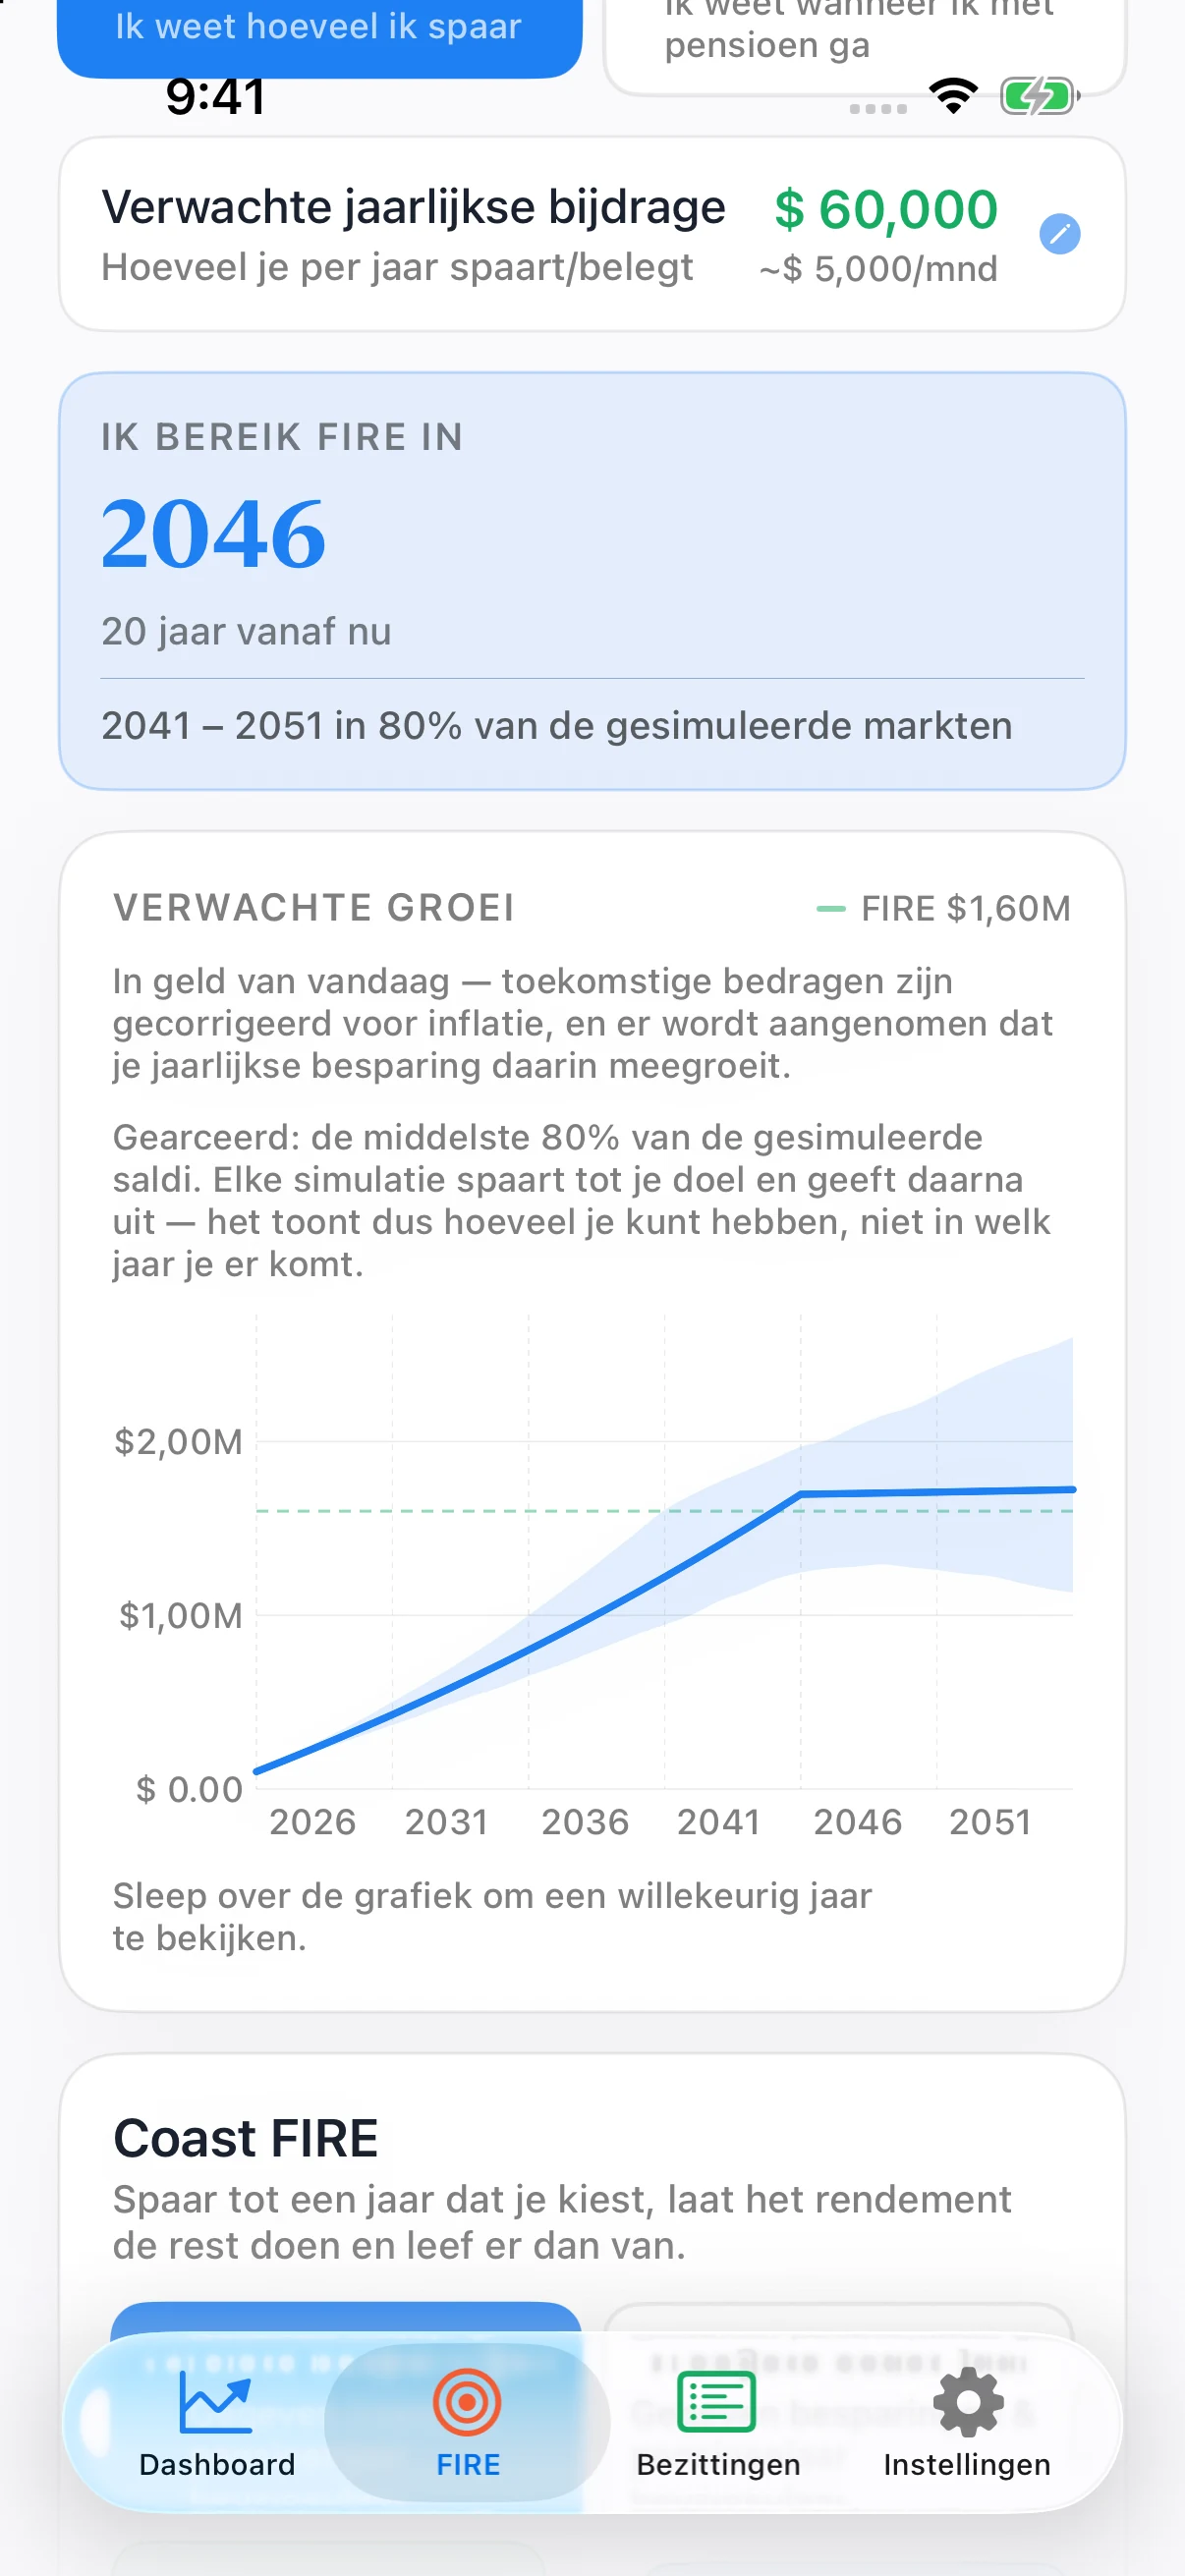
Lees het bijschrift van de grafiek. Een FIRE-projectie, Coast FIRE-plan en pensioenonttrekkingsplan volgen verschillende spaar- en uitgavenregels. Een Coast-pad stopt bijvoorbeeld in het gekozen jaar met nieuwe inleg; een pensioenpad onttrekt na pensionering het opgegeven uitgavenbedrag.
Drie vragen die niet mogen worden samengevoegd
1. Hoeveel vermogen kan de portefeuille in een bepaald jaar bevatten?
Het gearceerde saldobereik beantwoordt deze vraag. Een onderkant boven nul in één jaar betekent niet dat elke gesimuleerde route volledig wordt gefinancierd tijdens het pensioen.
2. Wanneer kan de portefeuille het FIRE-doel bereiken?
Een bereik van FIRE-jaren wordt berekend uit de datums waarop gesimuleerde paden het doel bereiken. Het is een bereik van datums, niet van bedragen. Sommige aannames leveren geen bruikbaar datumbereik op; de app kan dan waarschuwen in plaats van een precies antwoord te suggereren.
3. Raakt het geld in een pensioenplan op?
Daarvoor moet je elk gesimuleerd pad tijdens de onttrekkingen volgen. Het uitputtingspercentage in Coastful geeft het aandeel gesimuleerde markten weer waarin het geld uiterlijk in het gekozen jaar opraakt. Een saldobereik van 80% is geen kans op succes van 80%.
Wat moet je testen in jouw eigen plan?
- Uitgaven en sparen: Voeg onregelmatige uitgaven toe en controleer of je geplande bijdragen realistisch zijn.
- Verwachte rendementen: Probeer minder gunstige groeiaannames in plaats van op één optimistische waarde te vertrouwen.
- Volatiliteit: Controleer de standaardwaarden per categorie en je aanpassingen per bezitting. Het zijn modelaannames, geen actuele voorspellingen.
- Inflatie: Coastful toont projecties in de koopkracht van vandaag. Houd uitgaven- en groeiaannames consistent met de reële bedragen die de app gebruikt.
- Onttrekkingspercentage: Vergelijk het basisgeval van 4% met de persoonlijke aanname of je eigen percentage. Een percentage op basis van verwacht reëel rendement garandeert geen houdbare onttrekkingen.
- Toegang tot pensioen: Stel in wanneer geblokkeerd geld beschikbaar komt, zodat eerdere jaren niet worden gefinancierd met geld dat je nog niet kunt opnemen.
- Tijdshorizon en overblijvende activa: Onderzoek met Pro je uitgaven tijdens het pensioen en het bedrag dat je in een toekomstig jaar wilt overhouden.
Verander één aanname tegelijk en vergelijk de uitkomst. Gebruik een bewust gekozen wat-als-scenario met een beursdaling om een specifieke schok te testen. Gebruik Monte Carlo-paden om veel verschillende rendementsreeksen te onderzoeken. Ze vullen elkaar aan.
Wat een simulatie niet kan garanderen
Simulatie-uitkomsten zijn hypothetisch. Ze hangen af van het rendementsmodel, de volatiliteitsaannames, de beleggingsmix, uitgavenregels en tijdshorizon. Echte markten kunnen anders reageren en persoonlijke omstandigheden kunnen veranderen. Het model kan geen pensioendatum of individueel veilig onttrekkingspercentage certificeren.
Ga er niet van uit dat een grafiek belastingen, kosten, pensioenvoorwaarden of alle marktgebeurtenissen omvat, tenzij die effecten expliciet in de invoer en het model zijn opgenomen. Lees de appuitleg en de regels van je eigen rekeningen.
Voor een eenvoudiger vergelijking met een vaste groeiaanname biedt de rekenmachine voor samengestelde rente van Investor.gov (SEC) inzicht in inleg, tijd en rentebereiken. Het is een afzonderlijk educatief hulpmiddel, geen aanbeveling voor Coastful.
Educatieve planning, geen financieel advies. Gebruik de uitkomsten om aannames te begrijpen en scenario’s te vergelijken. Vraag gekwalificeerd advies voor beslissingen over je persoonlijke situatie.
Coastful bevat Monte Carlo-projecties in de gewone FIRE-rekenmachine. Pro voegt Coast FIRE en plannen voor pensioenuitgaven toe.
Zie de simulatiefuncties van Coastful →