סימולציית מונטה קרלו לפרישה
איך לקרוא סימולציית פרישה בלי לבלבל בינה לבין הבטחה.
תאריך פרישה יחיד שחושב מניח עתיד מסוים. סימולציית מונטה קרלו בוחנת רצפי תשואות רבים, כדי שתוכלו לראות עד כמה התוצאות של אותה תוכנית עשויות להשתנות.
ההבדל העיקרי: טווח יתרות, טווח תאריכי FIRE ושיעור הסימולציות שבהן הכסף אוזל עונים על שאלות שונות. אף אחד מהם אינו מבטיח תוצאה בעולם האמיתי.
מה עושה סימולציית מונטה קרלו לפרישה?
במקום להשתמש באותה תשואה מדי שנה, הסימולציה יוצרת רצפים רבים ושונים של תשואות שנתיות. כל מסלול פועל לפי תוכנית לחיסכון, להפסקת הפקדות או למשיכות. לאחר מכן אפשר להשוות את היתרות והתוצאות במסלולים השונים.
Coastful מריצה כ־2,000 תרחישים עתידיים סביב הנחות התשואה הצפויה והתנודתיות שלכם. הרכב הנכסים משפיע על הנחות התיק. התוצאות נוצרות במכשיר שלכם ואינן תחזיות שמתקבלות משירות לחיזוי השוק.
תשואה צפויה
הנחת הצמיחה שסביבה משתנות התשואות השנתיות. תשואה מונחת גבוהה יותר יכולה לגרום לתוכנית להיראות קלה יותר למימון במודל.
תנודתיות
מידת השינוי האפשרית בתשואות השנתיות. הגדלתה בוחנת טווח רחב יותר של מסלולי שוק, ולא רק משנה את קו הצמיחה הקבועה.
איך לקרוא את הקו ואת הטווח המוצל
הקו הרציף הוא תחזית נפרדת של התוכנית לפי התשואה שהונחה, ללא תנודתיות. הוא אינו נוצר מסימולציות מונטה קרלו ואינו הממוצע או החציון שלהן. הוא לא חייב להיות במרכז האזור המוצל.
האזור המוצל נובע מסימולציות מונטה קרלו. הוא מציג את 80% האמצעיים של היתרות המדומות בכל שנה: האחוזונים ה־10 עד ה־90 של הסכומים הקיימים באותה נקודה. חלק מהיתרות המדומות נמצאות מתחתיו וחלק מעליו. הוא אינו מתאר מסלול יחיד לאורך הזמן.
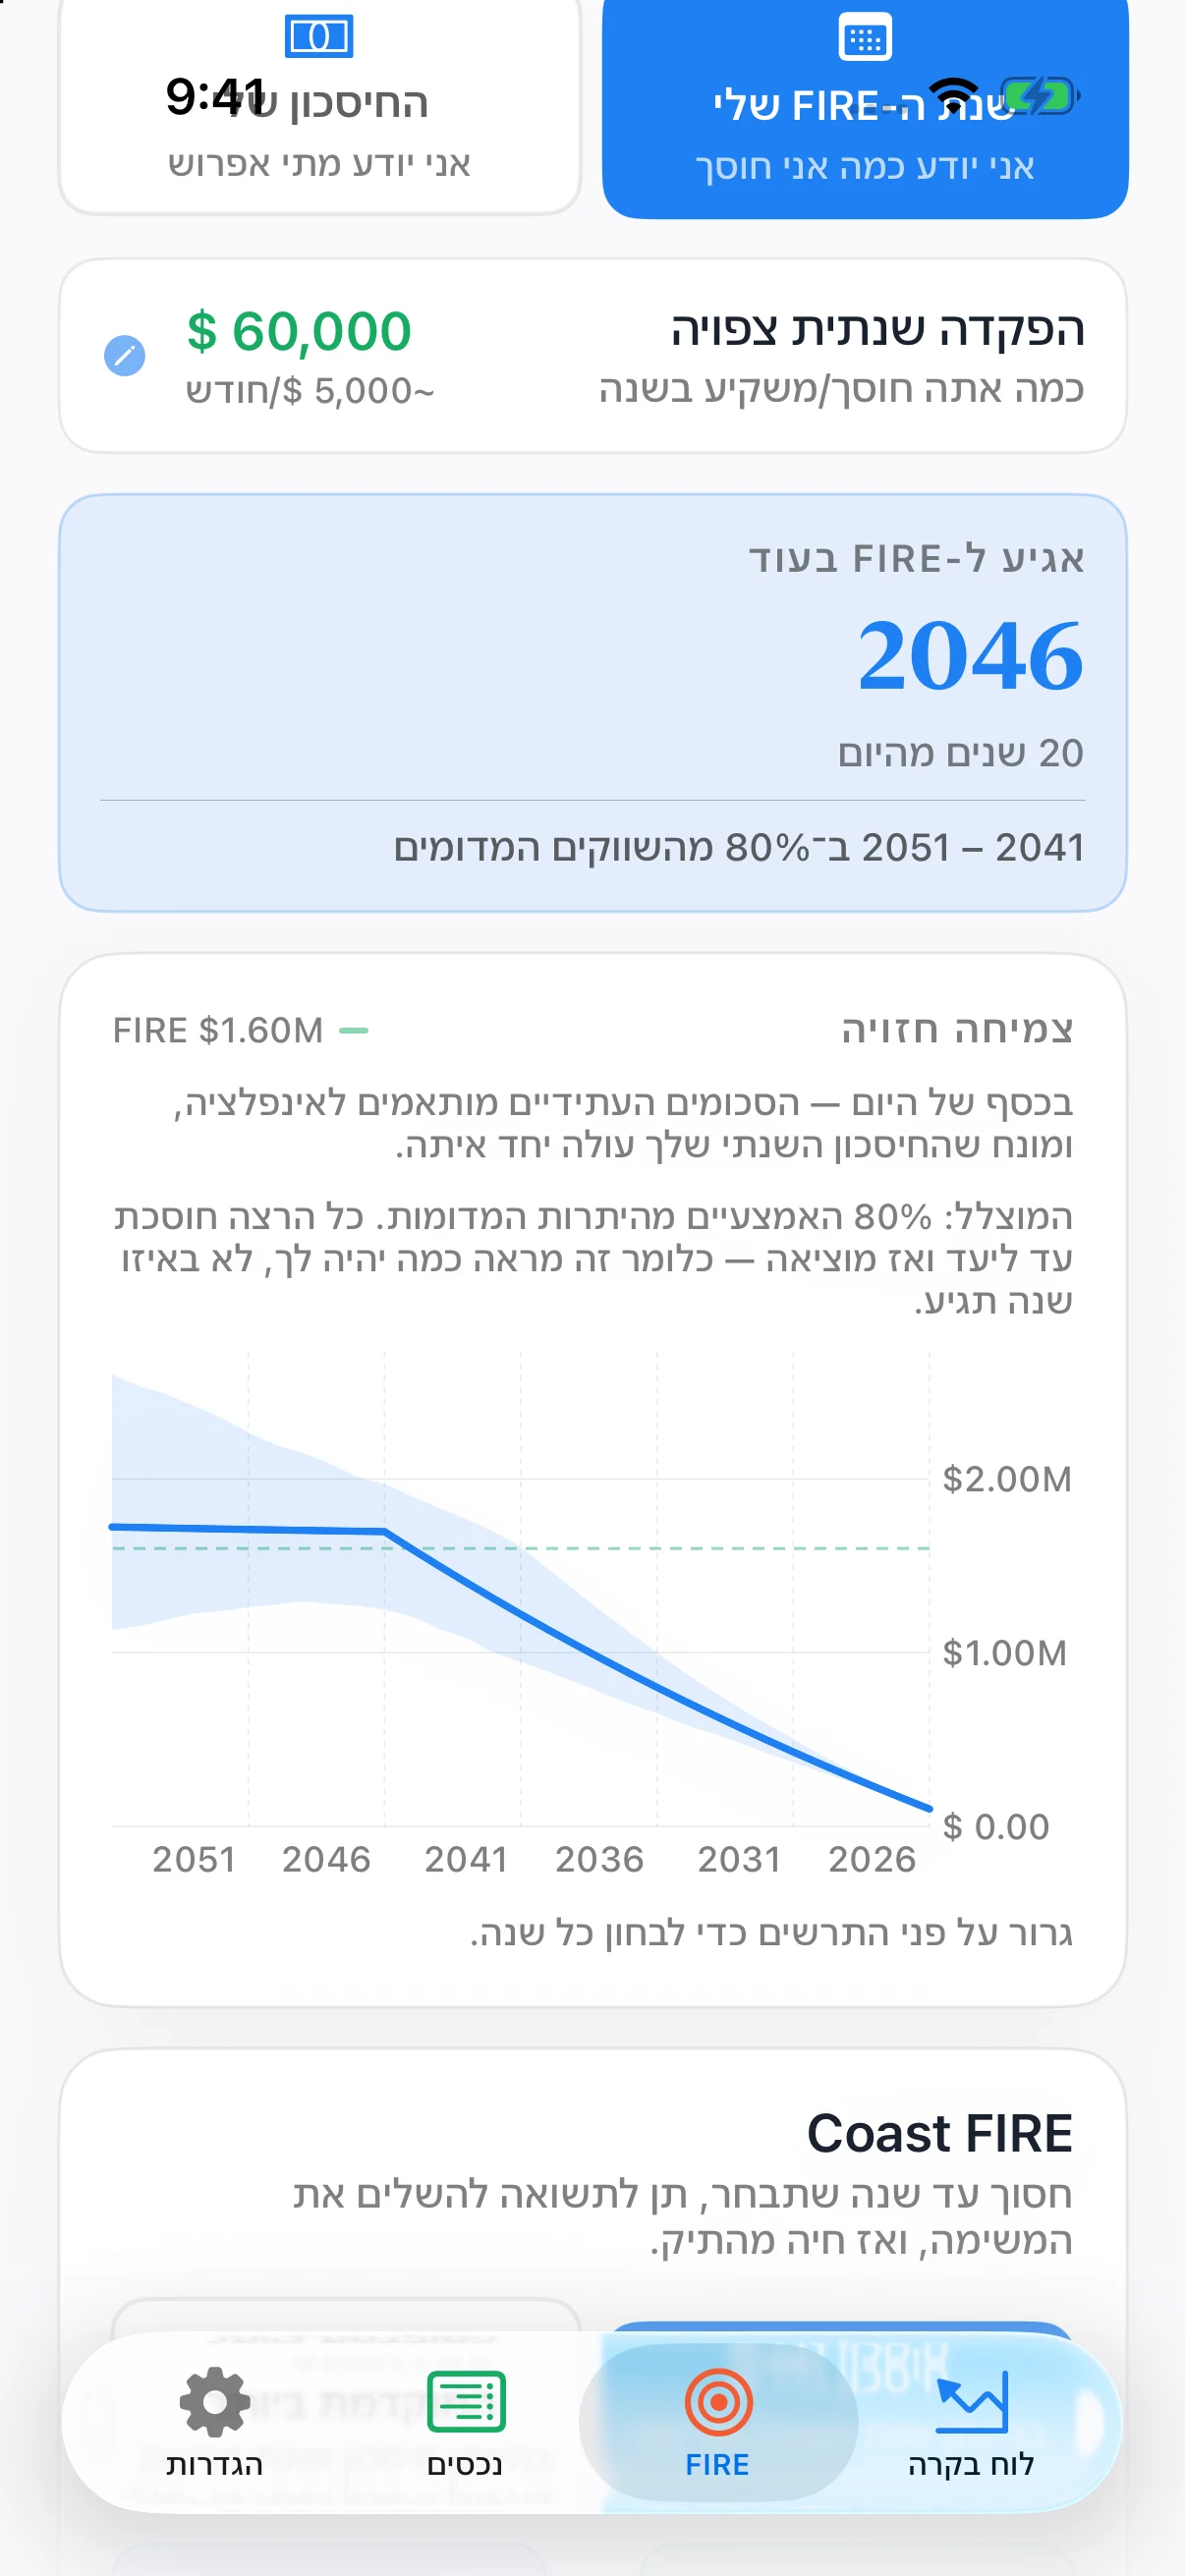
קראו את הכיתוב של התרשים שאתם רואים. תחזית FIRE, תוכנית Coast FIRE ותוכנית משיכות בפרישה פועלות לפי כללי חיסכון והוצאה שונים. למשל, במסלול Coast FIRE ההפקדות נפסקות בשנה שנבחרה; במסלול הפרישה ההוצאות שהוגדרו נמשכות אחרי הפרישה.
שלוש שאלות שאין לשלב ביניהן
1. כמה כסף עשוי להיות בתיק בשנה מסוימת?
הטווח המוצל של היתרות עונה על כך. גבול תחתון מעל אפס בשנה אחת אינו מוכיח שכל מסלול מדומה מממן את כל תקופת הפרישה.
2. מתי התיק עשוי להגיע ליעד ה־FIRE?
טווח שנות FIRE מחושב מהתאריכים שבהם המסלולים המדומים מגיעים ליעד. זהו טווח תאריכים, לא טווח סכומים. חלק מההנחות עשויות לא להפיק טווח תאריכים שימושי; האפליקציה יכולה להציג אזהרה במקום לרמוז על תשובה מדויקת.
3. האם הכסף בתוכנית הפרישה אוזל?
לשם כך צריך לעקוב אחר כל מסלול מדומה במהלך המשיכות. כש־Coastful מציגה אחוז של אזילת הכסף, הוא מתאר את שיעור השווקים המדומים שבהם הכסף אוזל עד השנה שנבחרה. טווח יתרות של 80% אינו סיכוי של 80% להצלחה.
מה כדאי לבדוק בתוכנית שלכם?
- הוצאות וחסכונות: כללו הוצאות לא סדירות ובדקו אם ההפקדות המתוכננות מציאותיות.
- תשואות צפויות: נסו הנחות צמיחה פחות טובות, במקום להסתמך על מספר אופטימי אחד.
- תנודתיות: בדקו את ברירות המחדל של הקטגוריות ואת ההתאמות לכל נכס. אלו הנחות מודל, לא תחזיות בזמן אמת.
- אינפלציה: Coastful מציגה תחזיות בכוח הקנייה של היום. שמרו על התאמה בין הנחות ההוצאות והצמיחה לבין החישוב הריאלי של האפליקציה.
- שיעור משיכה: השוו את יעד הבסיס של 4% להנחה המותאמת אישית או לשיעור שבחרתם. שיעור הנגזר מהתשואה הריאלית הצפויה אינו מבטיח משיכות שניתן לקיים לאורך זמן.
- גישה לפנסיה: קבעו מתי כספים חסומים נעשים זמינים, כדי שהשנים הקודמות לא ימומנו מכסף שעדיין אי אפשר למשוך.
- אופק הזמן והנכסים שיישארו: עם Pro, בחנו את הוצאות הפרישה ואת הסכום שתרצו להשאיר בשנה עתידית.
שנו הנחה אחת בכל פעם והשוו את התוצאה. השתמשו בתרחיש ״מה אם״ של ירידה בשוק כדי לבדוק זעזוע מסוים; השתמשו במסלולי מונטה קרלו כדי לבחון רצפי תשואות משתנים רבים. שתי השיטות משלימות זו את זו.
מה סימולציה אינה יכולה להבטיח
תוצאות הסימולציה היפותטיות. הן תלויות במודל התשואה, בהנחות התנודתיות, בהרכב הנכסים, בכללי ההוצאה ובאופק הזמן. השווקים האמיתיים יכולים להתנהג אחרת והנסיבות האישיות עשויות להשתנות. המודל אינו יכול לאשר תאריך פרישה או שיעור משיכה בטוח לאדם מסוים.
אל תניחו שתרשים כולל מסים, עמלות, כללי זכאות לפנסיה או כל אירוע אפשרי בשוק, אלא אם ההשפעות האלה מיוצגות במפורש בנתונים ובמודל. בדקו את הסברי האפליקציה ואת כללי החשבונות שלכם.
להשוואה פשוטה יותר לפי הנחת צמיחה קבועה, מחשבון הריבית דריבית של Investor.gov מטעם ה־SEC מאפשר לבחון הפקדות, זמן וטווחי ריבית. זהו כלי לימודי נפרד, ולא המלצה על Coastful.
תכנון לצורך למידה, לא ייעוץ פיננסי. השתמשו בתוצאות כדי להבין הנחות ולהשוות תרחישים. פנו לייעוץ מוסמך בהחלטות המתאימות למצבכם.
Coastful כוללת תחזיות מונטה קרלו במחשבון ה־FIRE הבסיסי. Pro מוסיפה Coast FIRE ותוכניות הוצאות בפרישה.
ראו את יכולות הסימולציה של Coastful ←