MONTE CARLO-PENSIONSSIMULERING
Sådan læser du en pensionssimulering uden at forveksle den med en garanti.
En enkelt pensionsprognose antager en bestemt fremtid. En Monte Carlo-simulering undersøger mange afkastforløb, så du kan se, hvordan samme plan kan udvikle sig forskelligt.
Den vigtige forskel: et interval af porteføljeværdier, et interval af FIRE-datoer og andelen af simulerede forløb, der løber tør for penge, besvarer forskellige spørgsmål. Ingen af dem garanterer et faktisk resultat.
Hvad gør en Monte Carlo-pensionssimulering?
I stedet for samme afkast hvert år skaber simuleringen mange forskellige rækkefølger af årlige afkast. Hvert forløb følger en plan for opsparing, stop for indbetalinger eller hævninger. Du kan derefter sammenligne værdier og udfald på tværs af forløbene.
Coastful kører cirka 2.000 simulerede fremtider omkring dit forventede afkast og din volatilitet under dine antagelser. Porteføljens sammensætning påvirker forudsætningerne. Resultaterne beregnes på enheden; de er ikke prognoser fra en markedstjeneste.
Forventet afkast
Afkastantagelsen, som de årlige resultater varierer omkring. Et højere antaget afkast kan få planen til at se lettere ud at finansiere.
Volatilitet
Hvor meget årligt afkast kan variere. Højere volatilitet undersøger et bredere spektrum af markedsudfald end blot at ændre linjen for fast afkast.
Hvordan du læser linjen og skraveret interval
Den fuldt optrukne linje er en separat prognose med antaget afkast uden volatilitet. Den kommer ikke fra Monte Carlo-simuleringerne og er hverken deres gennemsnit eller median. Den behøver ikke ligge midt i det skraverede område.
Det skraverede interval kommer fra Monte Carlo-simuleringerne. Det viser de midterste 80 % af simulerede værdier hvert år: fra 10. til 90. percentil. Nogle værdier ligger under og andre over intervallet. Det beskriver ikke ét bestemt forløb gennem tiden.
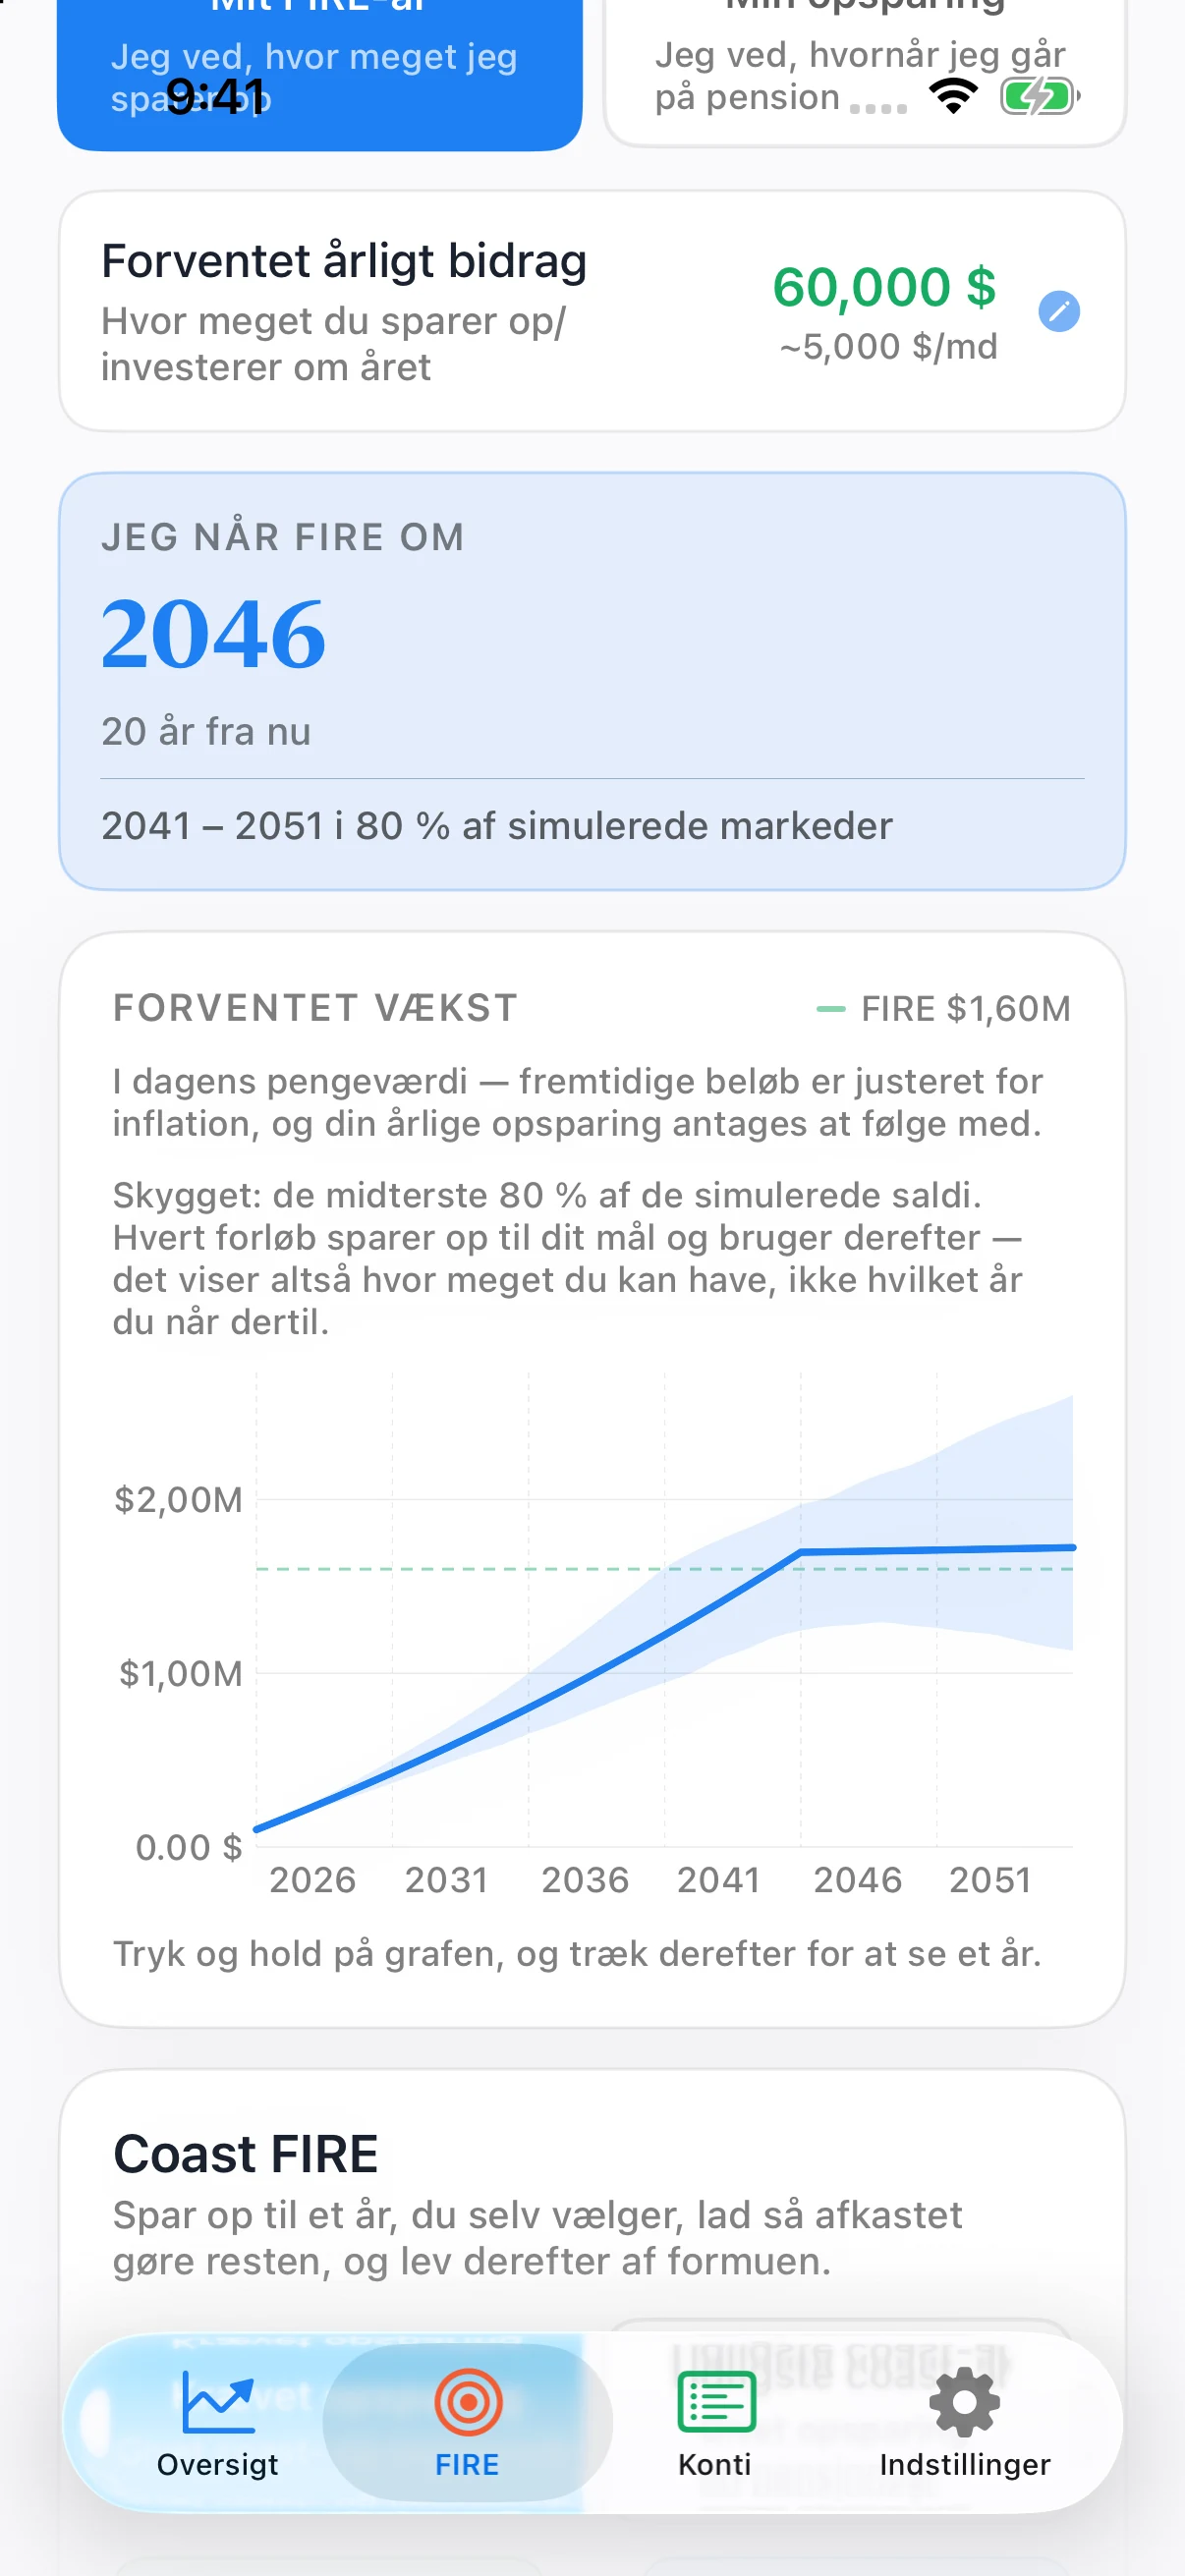
Læs diagrammets overskrift. En FIRE-prognose, en Coast FIRE-plan og en nedsparingsplan følger forskellige regler for opsparing og forbrug. Et Coast FIRE-forløb stopper for eksempel nye indbetalinger i det valgte år, mens en pensionsplan trækker angivne udgifter fra efter pensionering.
Tre spørgsmål, der ikke bør kombineres
1. Hvad kan porteføljen være værd i et givet år?
Det skraverede værdiinterval besvarer dette. En nedre grænse over nul i et år betyder ikke, at alle simulerede forløb finansierer hele pensionen.
2. Hvornår kan porteføljen nå FIRE-målet?
Et interval for FIRE-år beregnes fra datoerne, hvor de simulerede forløb når målet. Det er et datointerval, ikke et værdiinterval. Nogle antagelser giver ikke et brugbart datointerval; appen kan vise en advarsel i stedet for et misvisende præcist svar.
3. Løber pensionsplanen tør for penge?
Det kræver, at hvert simuleret forløb følges gennem hævningerne. Når Coastful viser en andel, der løber tør, beskriver den, hvor mange simulerede markedsforløb der har brugt pengene op inden det valgte år. Et værdiinterval på 80 % betyder ikke 80 % sandsynlighed for succes.
Hvad bør du teste i din egen plan?
- Opsparing og udgifter: inkluder uregelmæssige udgifter og tjek, om dine forventede bidrag er realistiske.
- Forventet afkast: brug mindre optimistiske vækstantagelser i stedet for at afhænge af en enkelt optimistisk værdi.
- Volatilitet: kontroller kategoriindstillinger og eventuelle tilpasninger for enkelte aktiver. Det er modelantagelser, ikke aktuelle markedsprognoser.
- Inflation: Coastful viser prognoser i dagens pengeværdi. Hold antagelser om udgifter og afkast i overensstemmelse med appens inflationsjusterede beregninger.
- Hæverate: sammenlign udgangspunktet på 4 % med en personlig antagelse eller din egen rate. En rate baseret på forventet realafkast garanterer ikke holdbare hævninger.
- Adgang til pensionsmidler: angiv, hvornår bundne midler bliver tilgængelige, så tidligere år ikke finansieres med penge, du endnu ikke kan hæve.
- Tidshorisont og resterende formue: med Pro kan du undersøge nedsparing og det beløb, du vil have tilbage i et fremtidigt år.
Ændr én antagelse ad gangen, og sammenlign resultaterne. Brug et planlagt hvad-nu-hvis -scenarie med markedsfald til at teste et bestemt chok; brug Monte Carlo-forløb til at undersøge mange forskellige afkastrækkefølger. Metoderne supplerer hinanden.
Hvad en simulation ikke kan garantere
Simuleringsresultater er hypotetiske. De afhænger af afkastmodellen, volatilitet, porteføljesammensætning, forbrugsregler og tidshorisont. Faktiske markeder kan opføre sig anderledes, og livet kan ændre sig. Modellen kan ikke garantere en pensionsdato eller en personligt sikker hæverate.
Antag ikke, at diagrammet omfatter skat, gebyrer, regler for pensionsadgang eller alle mulige markedsforløb, medmindre de udtrykkeligt indgår i inddata og model. Læs appens forklaringer og reglerne for dine egne konti.
Til en enkel sammenligning med fast afkast giver SEC's renters rente-beregner på Investor.gov mulighed for at undersøge indbetalinger, tid og renteantagelser. Det er et uafhængigt undervisningsværktøj, ikke en anbefaling af Coastful.
Undervisning i planlægning, ikke finansiel rådgivning. Brug resultaterne til at forstå antagelser og sammenligne scenarier. Søg kvalificeret rådgivning til beslutninger om din egen situation.
Coastful inkluderer Monte Carlo-prognoser i den grundlæggende FIRE-beregner. Pro tilføjer Coast FIRE og nedsparingsplaner.
Se Coastfuls simuleringstilbud →