การจำลองเกษียณ MONTE CARLO
อ่านการจำลองเกษียณอย่างไรโดยไม่คิดว่าเป็นคำสัญญา
ประมาณการวันเกษียณเพียงวันเดียวสมมติอนาคตแบบหนึ่ง Monte Carlo สำรวจลำดับผลตอบแทนหลายแบบเพื่อให้เห็นว่าแผนเดียวกันอาจเปลี่ยนไปได้อย่างไร
ความแตกต่างสำคัญ: ช่วงมูลค่า ช่วงวันที่ FIRE และสัดส่วนเส้นทางจำลองที่เงินหมด ตอบคำถามคนละข้อ ไม่มีสิ่งใดรับประกันผลจริง
การจำลองเกษียณ Monte Carlo ทำอะไร?
แทนที่จะใช้ผลตอบแทนเท่ากันทุกปี การจำลองสร้างลำดับผลตอบแทนรายปีที่ต่างกันหลายชุด แต่ละเส้นทางทำตามแผนออม หยุดเติมเงิน หรือถอนเงิน จากนั้นเปรียบเทียบมูลค่าและผลลัพธ์ระหว่างเส้นทางได้
Coastful จำลองอนาคตประมาณ 2,000 แบบรอบผลตอบแทนคาดหวังและความผันผวนตามสมมติฐานของคุณ สัดส่วนสินทรัพย์มีผลต่อสมมติฐานพอร์ต ผลคำนวณบนอุปกรณ์ ไม่ใช่คำทำนายจากบริการคาดการณ์ตลาด
ผลตอบแทนคาดหวัง
สมมติฐานการเติบโตที่ผลตอบแทนรายปีเปลี่ยนแปลงอยู่รอบ ๆ การสมมติผลตอบแทนสูงขึ้นอาจทำให้แผนดูหาเงินมารองรับได้ง่ายขึ้น
ความผันผวน
ระดับที่ผลตอบแทนรายปีอาจเปลี่ยนแปลง การเพิ่มค่านี้สำรวจผลตลาดได้กว้างกว่าการเปลี่ยนเส้นเติบโตคงที่เพียงอย่างเดียว
วิธีอ่านเส้นและช่วงแรเงา
เส้นทึบ คือประมาณการแยกของแผนด้วยผลตอบแทนสมมติที่ไม่มีความผันผวน ไม่ได้มาจาก Monte Carlo และไม่ใช่ค่าเฉลี่ยหรือมัธยฐาน เส้นไม่จำเป็นต้องอยู่กลางพื้นที่แรเงา
ช่วงแรเงา มาจาก Monte Carlo แสดงมูลค่าจำลองส่วนกลาง 80% ในแต่ละปี ตั้งแต่เปอร์เซ็นไทล์ที่ 10 ถึง 90 บางค่าอยู่ต่ำกว่าและบางค่าสูงกว่า ไม่ได้แสดงเส้นทางเดียวตลอดเวลา
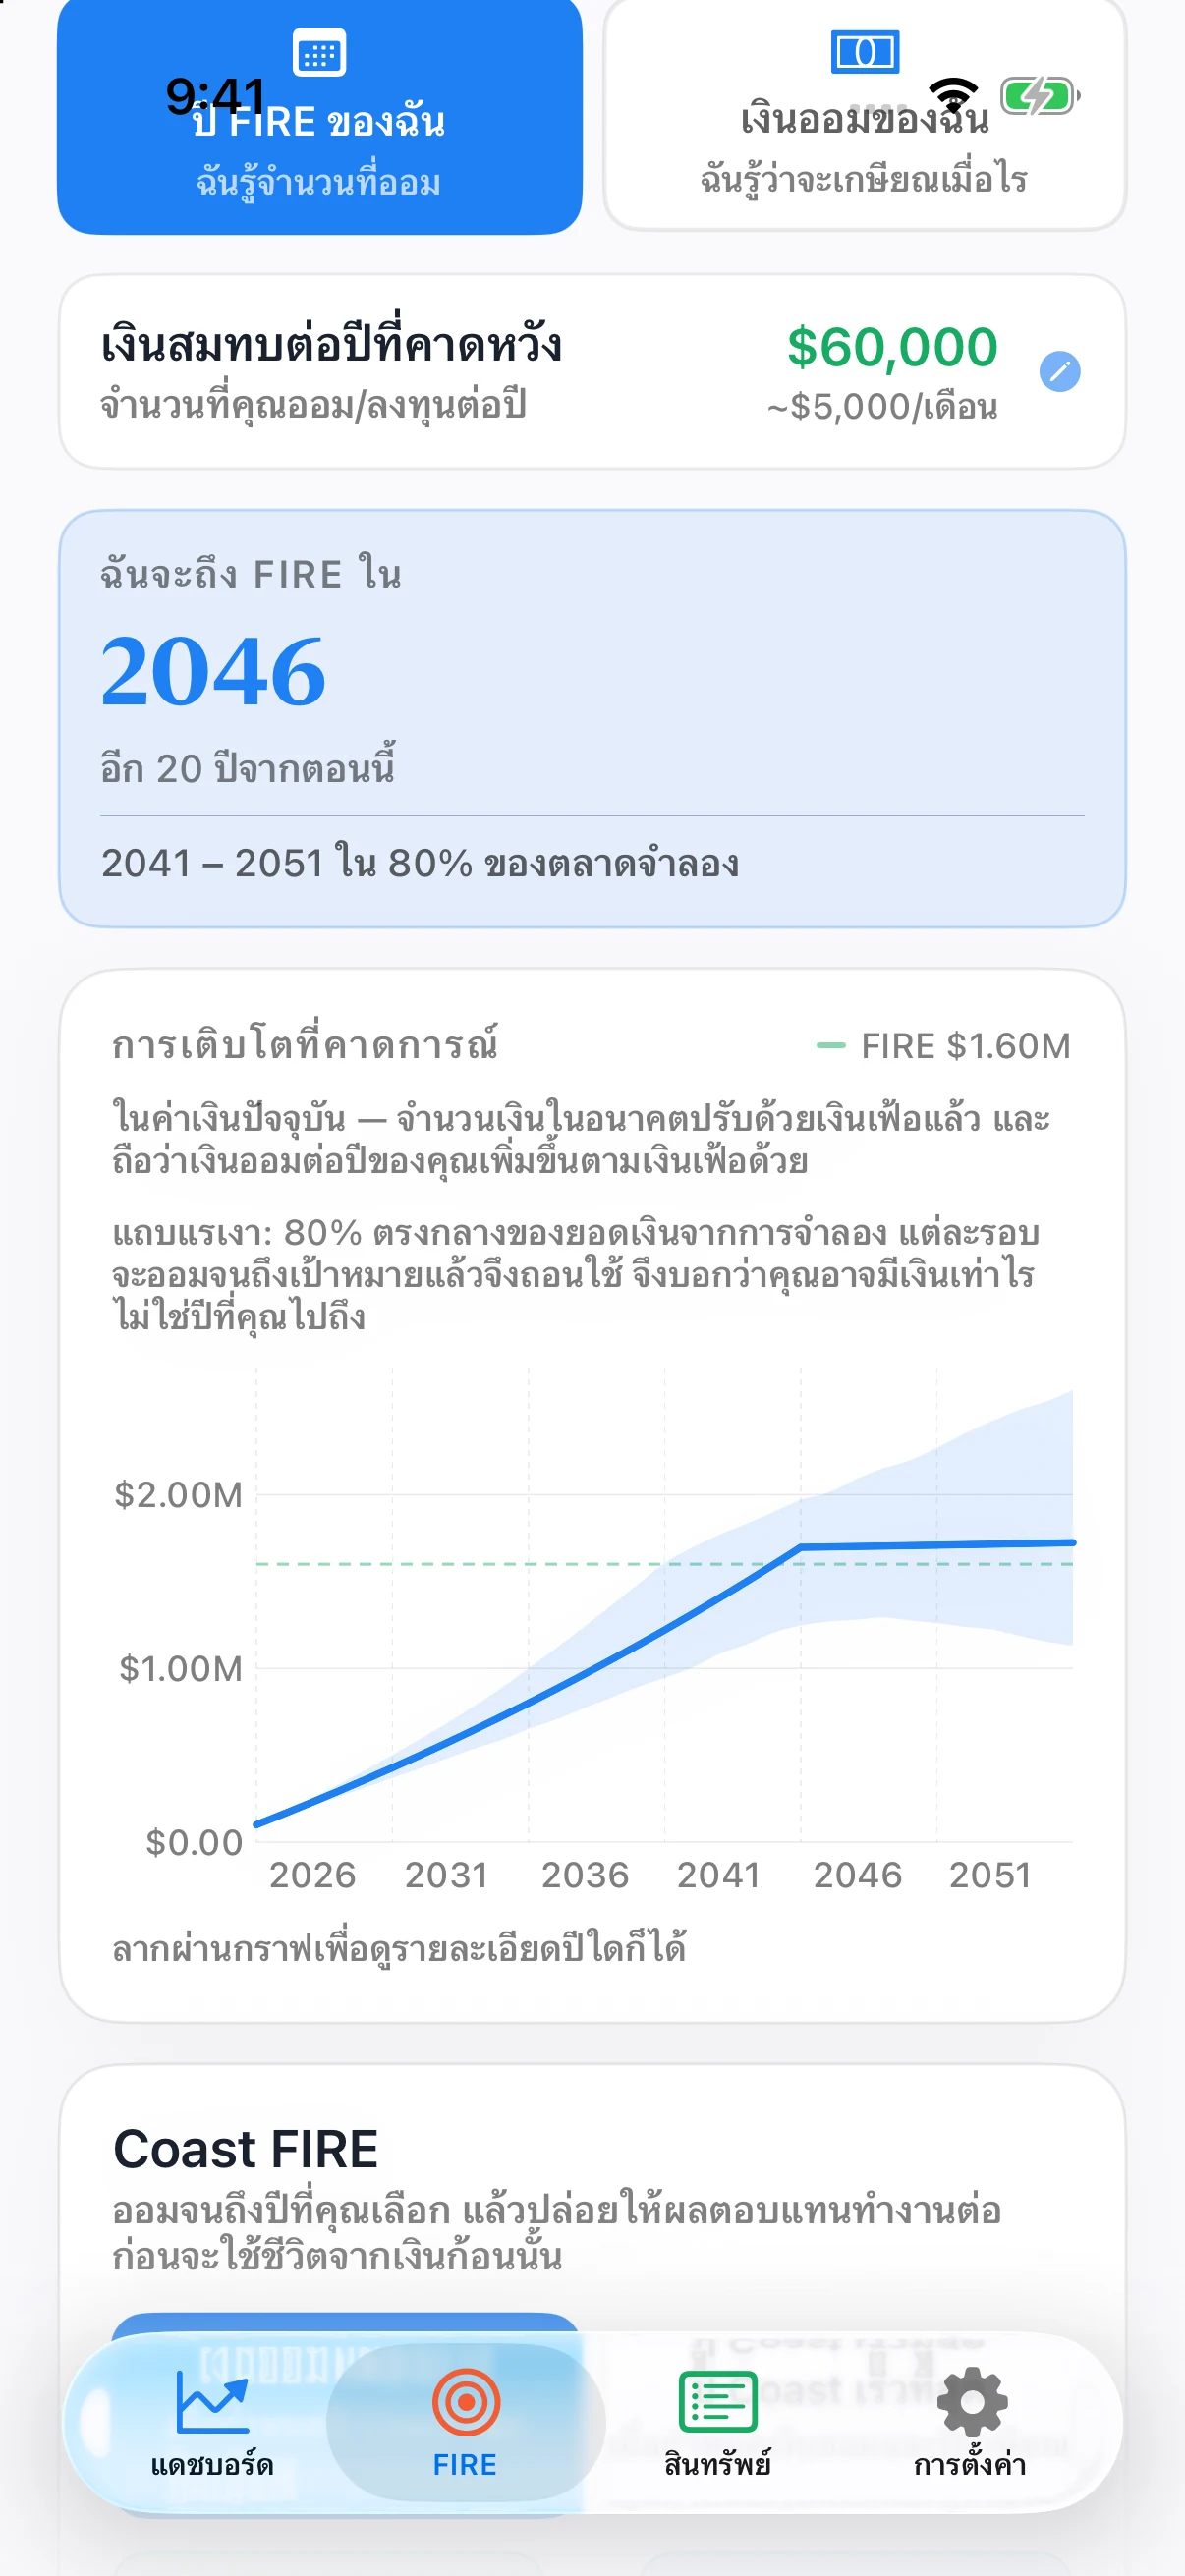
อ่านชื่อกราฟที่กำลังดู ประมาณการ FIRE แผน Coast FIRE และแผนถอนเงินหลังเกษียณใช้กฎออมและใช้จ่ายต่างกัน เช่น Coast FIRE หยุดเติมเงินในปีที่เลือก ส่วนเส้นทางเกษียณหักค่าใช้จ่ายที่กำหนดหลังเกษียณ
สามคำถามที่ไม่ควรปนกัน
1. พอร์ตอาจมีมูลค่าเท่าไรในปีหนึ่ง?
ช่วงมูลค่าแรเงาตอบคำถามนี้ ขอบล่างสูงกว่าศูนย์ในปีหนึ่งไม่ได้หมายความว่าทุกเส้นทางจำลองมีเงินพอตลอดเกษียณ
2. พอร์ตอาจถึงเป้าหมาย FIRE เมื่อใด?
ช่วงปี FIRE คำนวณจากวันที่เส้นทางจำลองถึงเป้าหมาย เป็นช่วงวันที่ ไม่ใช่เงิน บางสมมติฐานอาจไม่ให้ช่วงวันที่ที่มีประโยชน์ แอปจึงอาจเตือนแทนการให้คำตอบที่ดูแม่นยำเกินจริง
3. แผนเกษียณจะเงินหมดหรือไม่?
ต้องติดตามทุกเส้นทางจำลองผ่านช่วงถอนเงิน เมื่อ Coastful แสดงสัดส่วนเงินหมด จะหมายถึงสัดส่วนตลาดจำลองที่เงินหมดภายในปีที่เลือก ช่วงมูลค่า 80% ไม่ใช่โอกาสสำเร็จ 80%
ควรทดสอบอะไรในแผนของคุณ?
- เงินออมและค่าใช้จ่าย: รวมค่าใช้จ่ายไม่สม่ำเสมอ และทดสอบว่าเงินออมที่วางไว้ทำได้จริงหรือไม่
- ผลตอบแทนคาดหวัง: ลองสมมติฐานที่ระมัดระวังขึ้น แทนการพึ่งตัวเลขเชิงบวกเพียงค่าเดียว
- ความผันผวน: ตรวจค่าเริ่มต้นของหมวดและการปรับเฉพาะสินทรัพย์ นี่คือสมมติฐานแบบจำลอง ไม่ใช่คำพยากรณ์สด
- เงินเฟ้อ: Coastful แสดงประมาณการในมูลค่าเงินวันนี้ ใช้สมมติฐานค่าใช้จ่ายและผลตอบแทนให้สอดคล้องกับการปรับเงินเฟ้อของแอป
- อัตราถอนเงิน: เทียบฐาน 4% กับสมมติฐานเฉพาะบุคคลหรืออัตราของคุณ อัตราที่มาจากผลตอบแทนจริงคาดหวังไม่ได้รับประกันการถอนเงินที่ยั่งยืน
- การเข้าถึงเงินเกษียณ: กำหนดว่าเงินที่ล็อกไว้จะใช้ได้เมื่อใด เพื่อไม่ให้นำเงินที่ยังถอนไม่ได้มาใช้ในปีก่อนหน้า
- ระยะเวลาและทรัพย์สินที่เหลือ: ใช้ Pro สำรวจค่าใช้จ่ายหลังเกษียณและยอดที่อยากเหลือในปีอนาคต
เปลี่ยนสมมติฐานทีละอย่างแล้วเทียบผล ใช้ สถานการณ์สมมติ ตลาดตกเพื่อทดสอบแรงกระทบที่เจาะจง และใช้ Monte Carlo สำรวจลำดับผลตอบแทนหลายแบบ ทั้งสองวิธีเสริมกัน
สิ่งที่การจำลองสัญญาไม่ได้
ผลจำลองเป็นสมมติฐาน ขึ้นอยู่กับแบบจำลองผลตอบแทน ความผันผวน สัดส่วนสินทรัพย์ กฎใช้จ่าย และระยะเวลา ตลาดจริงอาจต่างออกไปและชีวิตอาจเปลี่ยน แบบจำลองไม่รับรองวันเกษียณหรืออัตราถอนเงินที่ปลอดภัยสำหรับแต่ละคน
อย่าคิดว่ากราฟรวมภาษี ค่าธรรมเนียม กฎเข้าถึงเงินเกษียณ หรือทุกเหตุการณ์ตลาด เว้นแต่จะระบุไว้ชัดในข้อมูลและแบบจำลอง อ่านคำอธิบายแอปและกฎบัญชีของคุณ
หากต้องการเทียบแบบง่ายด้วยผลตอบแทนคงที่ เครื่องมือของ SEC อย่าง เครื่องคำนวณดอกเบี้ยทบต้นบน Investor.gov ช่วยสำรวจเงินสมทบ เวลา และสมมติฐานดอกเบี้ย นี่เป็นเครื่องมือการศึกษาแยกต่างหาก ไม่ใช่การรับรอง Coastful
ให้ความรู้เรื่องการวางแผน ไม่ใช่คำแนะนำทางการเงิน ใช้ผลเพื่อเข้าใจสมมติฐานและเปรียบเทียบสถานการณ์ ขอคำแนะนำจากผู้เชี่ยวชาญที่มีคุณสมบัติสำหรับการตัดสินใจเฉพาะสถานการณ์ของคุณ
Coastful มีประมาณการ Monte Carlo ในเครื่องคำนวณ FIRE พื้นฐาน รุ่น Pro เพิ่ม Coast FIRE และแผนใช้เงินหลังเกษียณ
ดูฟีเจอร์จำลองของ Coastful →