SIMULACIÓN MONTE CARLO PARA LA JUBILACIÓN
Cómo interpretar una simulación de jubilación sin confundirla con una promesa.
Una sola fecha de jubilación proyectada supone un futuro concreto. Una simulación Monte Carlo explora muchas secuencias de rentabilidades para mostrar lo diferente que podría resultar el mismo plan.
La distinción clave: un rango de saldos, un rango de fechas FIRE y el porcentaje de simulaciones que agotan el dinero responden a preguntas diferentes. Ninguno garantiza un resultado real.
¿Qué hace una simulación Monte Carlo para la jubilación?
En lugar de aplicar la misma rentabilidad cada año, una simulación genera muchas secuencias distintas de rentabilidades anuales. Cada trayectoria sigue un plan de ahorro, cese de aportaciones o retiradas. Después puedes comparar los saldos y resultados de esas trayectorias.
Coastful ejecuta unos 2.000 futuros simulados en torno a tus supuestos de rentabilidad esperada y volatilidad. La composición de tus activos informa los supuestos de la cartera. Los resultados se generan en tu dispositivo; no proceden de un servicio de predicción del mercado.
Rentabilidad esperada
El supuesto de crecimiento alrededor del cual varían las rentabilidades anuales. Una rentabilidad supuesta mayor puede hacer que el plan modelado parezca más fácil de financiar.
Volatilidad
Cuánto pueden variar las rentabilidades anuales. Aumentarla explora un rango más amplio de trayectorias de mercado, en lugar de cambiar simplemente la línea de crecimiento constante.
Cómo interpretar la línea y la franja sombreada
La línea continua es una proyección independiente de tu plan con la rentabilidad supuesta y sin volatilidad. No se genera mediante las simulaciones Monte Carlo ni es su media o mediana. No tiene por qué estar en el centro del sombreado.
La franja sombreada procede de las simulaciones Monte Carlo. Muestra el 80 % central de los saldos simulados de cada año: los percentiles 10 a 90 de los importes que se mantienen en ese momento. Algunos saldos simulados quedan por debajo y otros por encima. No describe una única trayectoria a lo largo del tiempo.
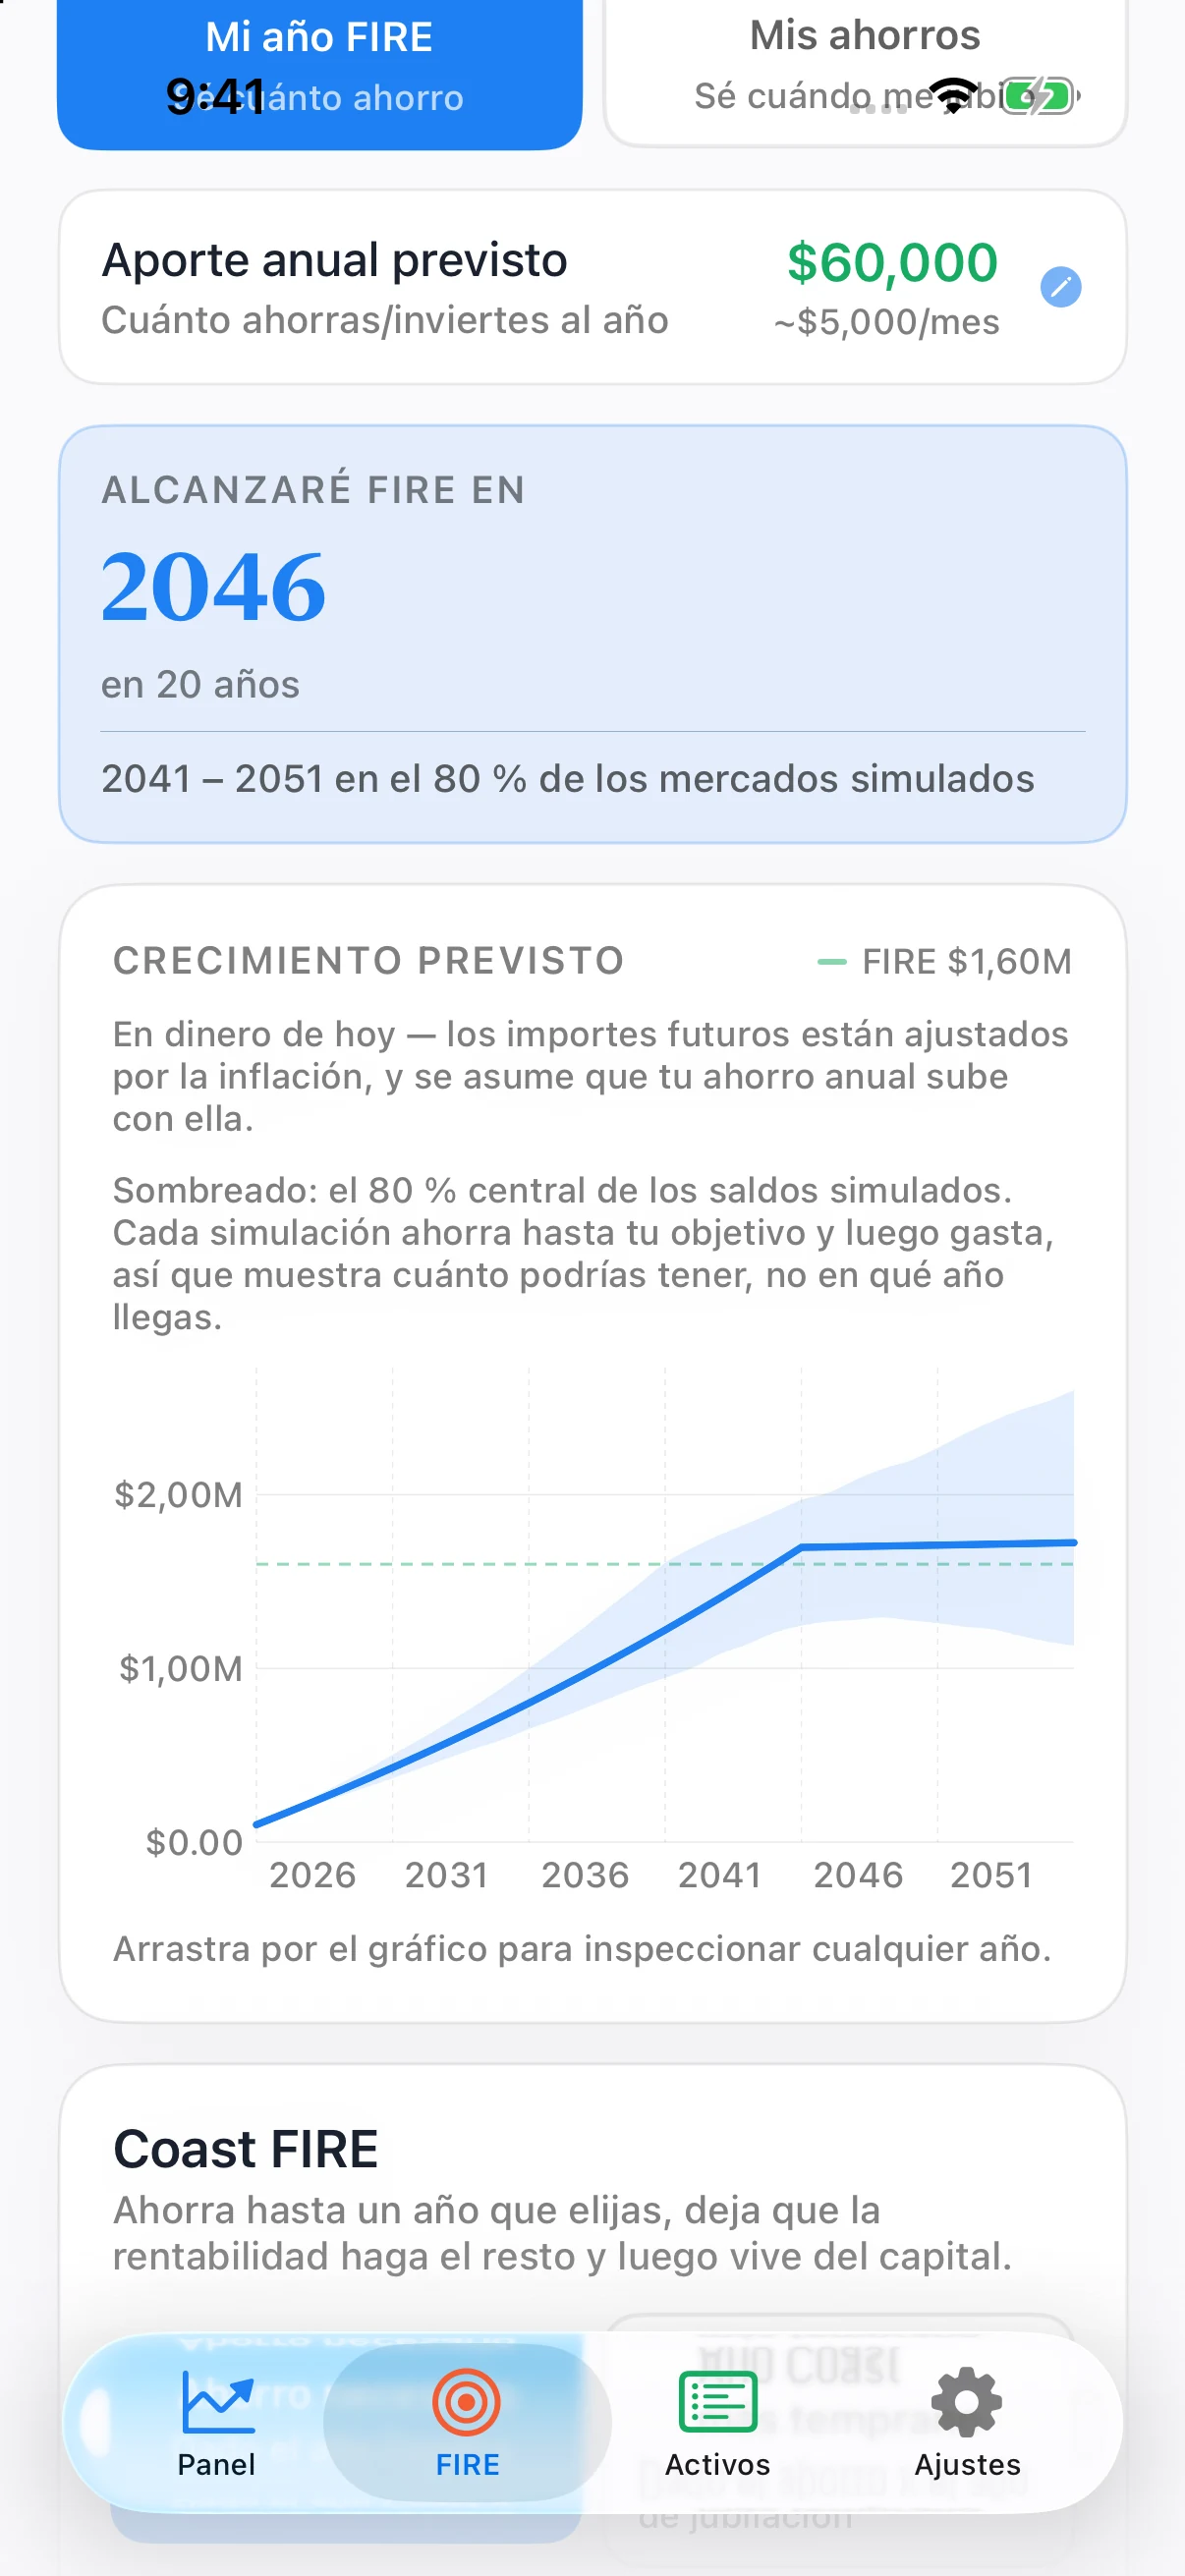
Lee el texto del gráfico que estés viendo. Una proyección FIRE, un plan Coast FIRE y un plan de retiradas en la jubilación siguen reglas distintas de ahorro y gastos. Por ejemplo, una trayectoria Coast deja de recibir aportaciones en el año elegido; una trayectoria de jubilación descuenta los gastos indicados después de jubilarte.
Tres preguntas que no deben confundirse
1. ¿Cuánto podría tener la cartera en un año concreto?
La franja sombreada de saldos responde a esta pregunta. Que el límite inferior sea mayor que cero en un año no demuestra que todas las trayectorias simuladas financien toda la jubilación.
2. ¿Cuándo podría la cartera alcanzar su objetivo FIRE?
El rango de años FIRE se calcula a partir de las fechas en que las trayectorias simuladas alcanzan el objetivo. Es un rango de fechas, no de dinero. Algunos supuestos pueden no producir un rango de fechas útil; la app puede mostrar un aviso en lugar de sugerir una respuesta precisa.
3. ¿Se queda sin dinero un plan de jubilación?
Para responder hay que seguir las retiradas de cada trayectoria simulada. Cuando Coastful muestra un porcentaje de agotamiento, describe la proporción de mercados simulados que se quedan sin dinero antes o durante el año seleccionado. Una franja de saldos del 80 % no es una probabilidad de éxito del 80 %.
¿Qué conviene comprobar en tu propio plan?
- Gastos y ahorro: incluye gastos irregulares y comprueba si tus aportaciones previstas son realistas.
- Rentabilidades esperadas: prueba supuestos de crecimiento menos favorables en lugar de depender de una cifra optimista.
- Volatilidad: revisa los valores predeterminados de cada categoría y los ajustes por activo. Son supuestos del modelo, no previsiones en tiempo real.
- Inflación: Coastful muestra las proyecciones en dinero de hoy. Mantén los supuestos de gastos y crecimiento coherentes con el tratamiento en valores reales de la app.
- Tasa de retirada: compara el objetivo base del 4 % con el supuesto personalizado o tu propia tasa. Una tasa derivada de la rentabilidad real esperada no garantiza retiradas sostenibles.
- Acceso a pensiones: fija cuándo estarán disponibles los fondos bloqueados para que los años anteriores no se financien con dinero que aún no puedes retirar.
- Horizonte temporal y patrimonio restante: con Pro, explora los gastos en la jubilación y el importe que quieres conservar en un año futuro.
Cambia un supuesto cada vez y compara el resultado. Utiliza un escenario hipotético de caída del mercado para comprobar un impacto concreto; utiliza trayectorias Monte Carlo para explorar muchas secuencias de rentabilidades variables. Ambos se complementan.
Lo que una simulación no puede prometer
Los resultados de las simulaciones son hipotéticos. Dependen del modelo de rentabilidad, los supuestos de volatilidad, la composición de activos, las reglas de gasto y el horizonte temporal. Los mercados reales pueden comportarse de otra forma y las circunstancias personales pueden cambiar. El modelo no puede certificar una fecha de jubilación ni una tasa de retirada segura para cada persona.
No supongas que un gráfico contempla impuestos, comisiones, reglas de acceso a pensiones o todos los posibles eventos del mercado, salvo que esos efectos estén representados expresamente en los datos y el modelo. Revisa las explicaciones de la app y las reglas de tus cuentas.
Para una comparación más sencilla con un supuesto de crecimiento fijo, la calculadora de interés compuesto de Investor.gov de la SEC permite explorar aportaciones, tiempo y rangos de tipos de interés. Es una herramienta educativa independiente, no una recomendación de Coastful.
Planificación educativa, no asesoramiento financiero. Utiliza los resultados para entender los supuestos y comparar escenarios. Busca asesoramiento cualificado para decisiones específicas de tu situación.
Coastful incluye proyecciones Monte Carlo en su calculadora FIRE principal. Pro añade Coast FIRE y planes de gastos en la jubilación.
Ver las funciones de simulación de Coastful →