SYMULACJA EMERYTALNA MONTE CARLO
Jak czytać symulację emerytalną bez traktowania jej jak obietnicy.
Pojedyncza prognoza daty emerytury zakłada określoną przyszłość. Symulacja Monte Carlo bada wiele sekwencji zwrotów, aby pokazać, jak ten sam plan może rozwinąć się na różne sposoby.
Ważne rozróżnienie: przedział wartości, przedział dat FIRE i odsetek symulowanych ścieżek, na których kończą się pieniądze, odpowiadają na różne pytania. Żaden nie gwarantuje rzeczywistego wyniku.
Co robi symulacja emerytalna Monte Carlo?
Zamiast stosować ten sam zwrot co roku, symulacja tworzy wiele różnych sekwencji rocznych zwrotów. Każda ścieżka realizuje plan oszczędzania, zakończenia wpłat lub wypłat. Możesz porównać wartości i wyniki pomiędzy ścieżkami.
Coastful generuje około 2 000 symulowanych przyszłości wokół oczekiwanego zwrotu i zmienności przy Twoich założeniach. Skład aktywów wpływa na założenia portfela. Wyniki powstają na urządzeniu; nie są prognozami usługi przewidującej rynek.
Oczekiwana stopa zwrotu
Założenie wzrostu, wokół którego wahają się roczne zwroty. Wyższy zakładany zwrot może sprawić, że plan będzie wyglądał na łatwiejszy do sfinansowania.
Zmienność
Stopień, w jakim mogą wahać się roczne zwroty. Jej zwiększenie bada szerszy zakres wyników rynkowych niż sama zmiana linii stałego wzrostu.
Jak czytać linię i zacieniony przedział
Linia ciągła jest osobną prognozą planu przy założonym zwrocie bez zmienności. Nie powstaje z symulacji Monte Carlo i nie jest ich średnią ani medianą. Nie musi przebiegać środkiem zacienienia.
Zacieniony przedział pochodzi z symulacji Monte Carlo. Pokazuje środkowe 80% symulowanych wartości w każdym roku: od 10. do 90. percentyla. Niektóre wartości są poniżej, a inne powyżej przedziału. Nie opisuje jednej konkretnej ścieżki w czasie.
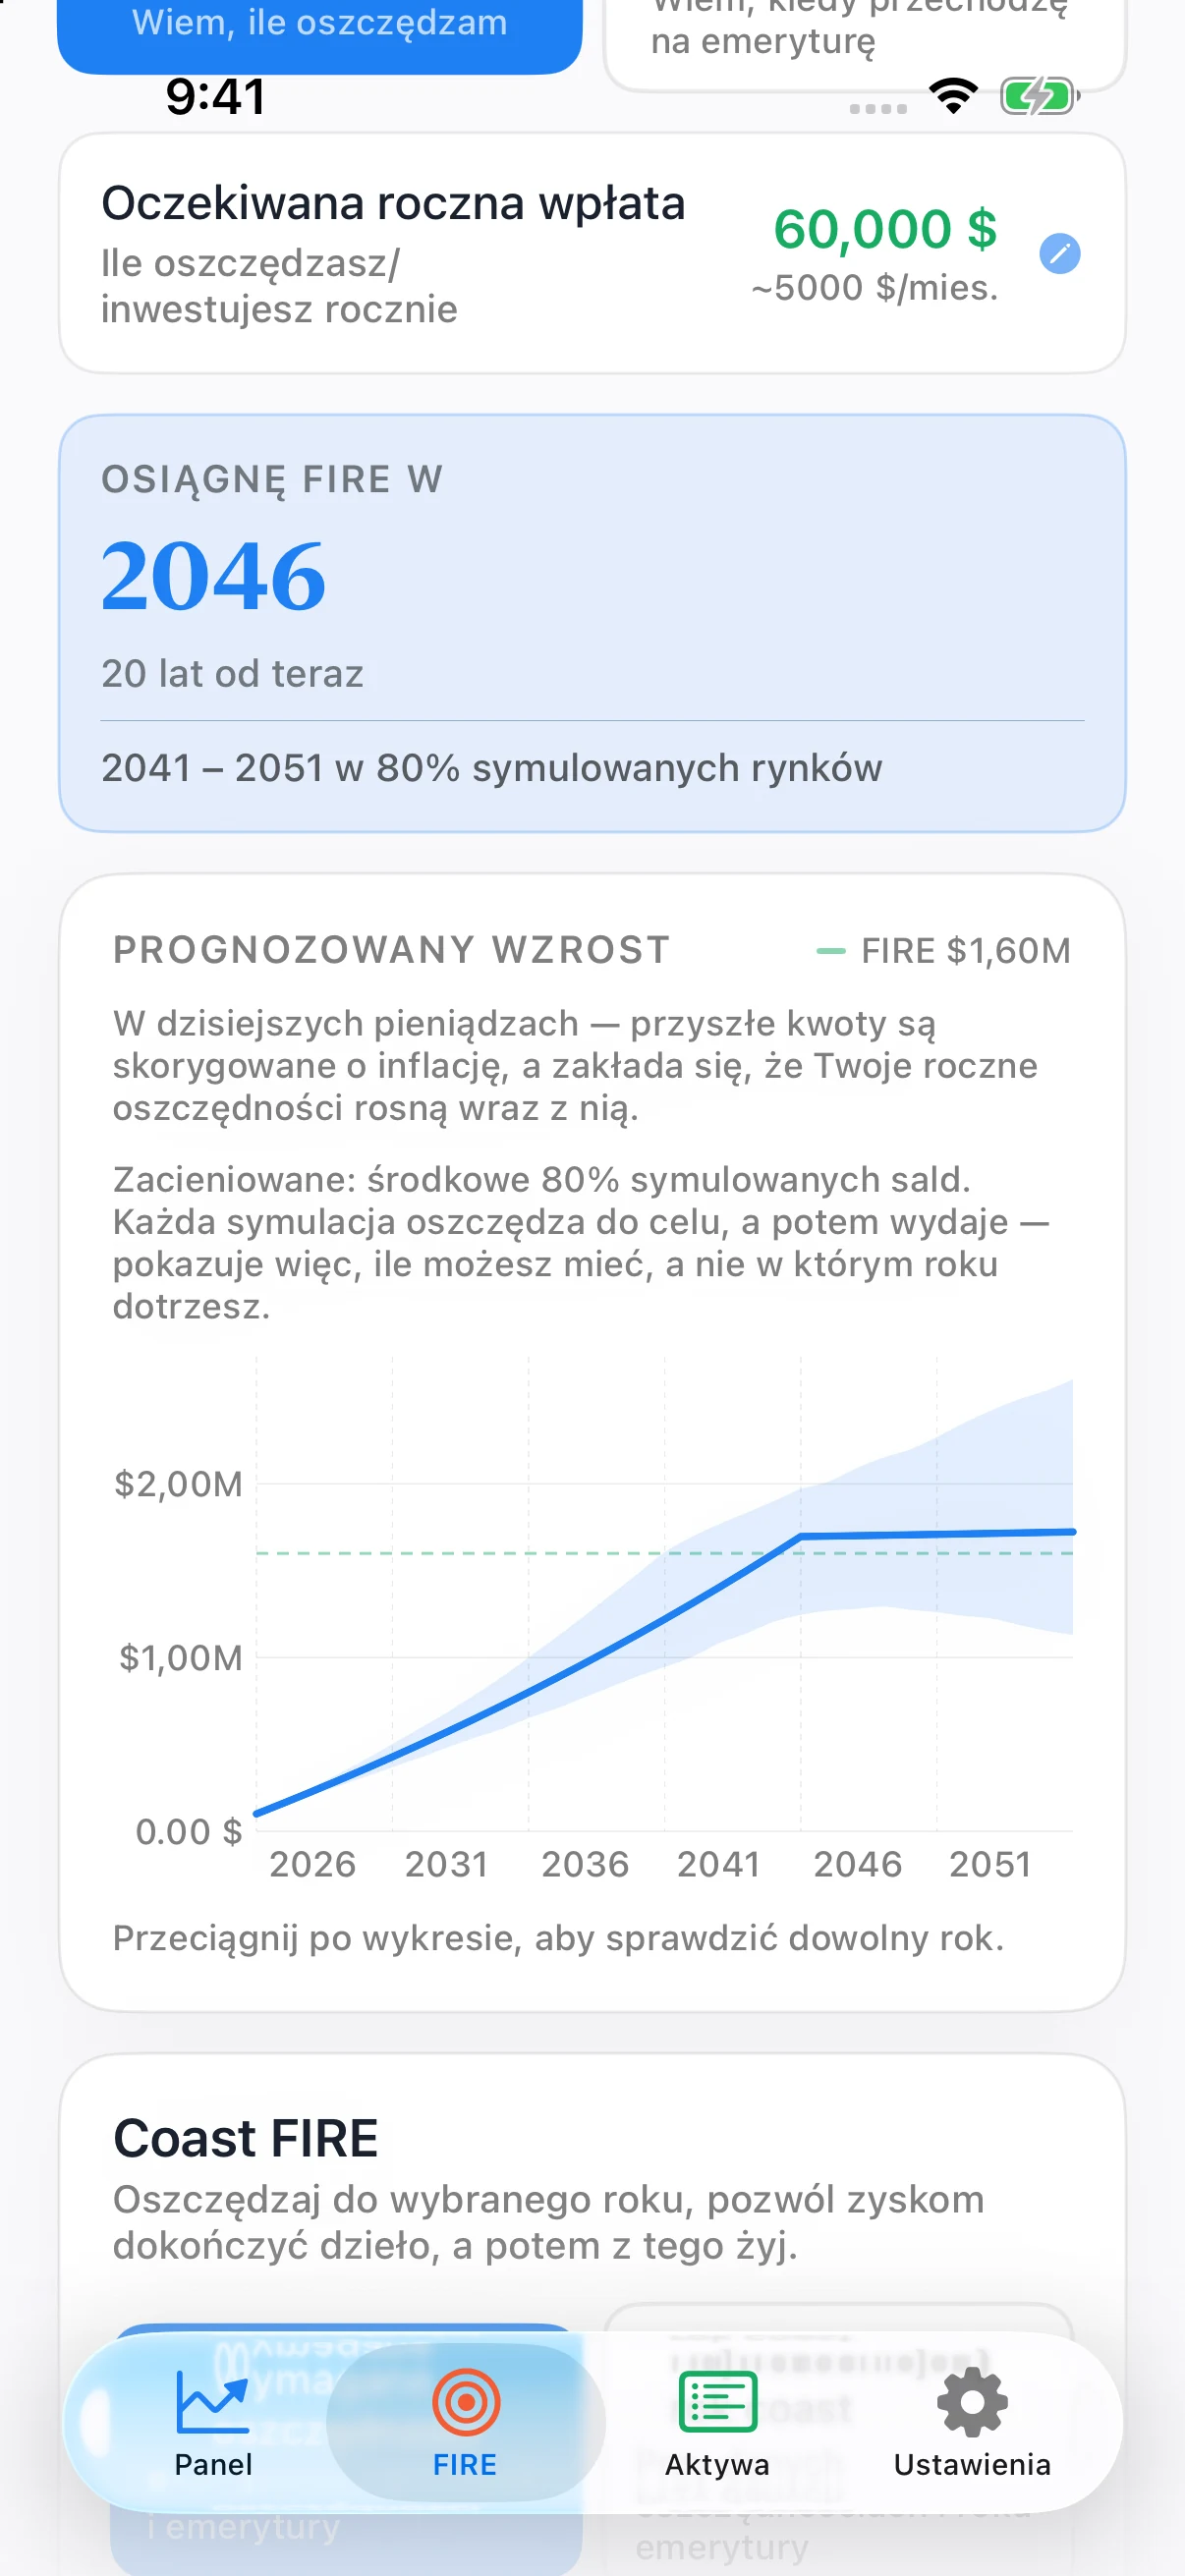
Przeczytaj tytuł wykresu. Prognoza FIRE, plan Coast FIRE i plan wypłat emerytalnych stosują inne reguły oszczędzania i wydatków. Na przykład ścieżka Coast FIRE kończy nowe wpłaty w wybranym roku; ścieżka emerytalna odejmuje określone wydatki po przejściu na emeryturę.
Trzy pytania, których nie należy łączyć
1. Ile może być wart portfel w danym roku?
Na to odpowiada zacieniony przedział wartości. Dolna granica powyżej zera w jednym roku nie oznacza, że każda symulowana ścieżka finansuje całą emeryturę.
2. Kiedy portfel może osiągnąć cel FIRE?
Przedział lat FIRE oblicza się z dat osiągnięcia celu w symulowanych ścieżkach. To przedział dat, nie pieniędzy. Niektóre założenia nie dają użytecznego przedziału; aplikacja może pokazać ostrzeżenie zamiast pozornie precyzyjnej odpowiedzi.
3. Czy w planie emerytalnym zabraknie pieniędzy?
Wymaga to śledzenia każdej symulowanej ścieżki podczas wypłat. Gdy Coastful pokazuje odsetek wyczerpania środków, opisuje on część symulowanych rynków, na których pieniądze skończyły się do wybranego roku. Przedział wartości 80% nie oznacza 80% szans powodzenia.
Co warto przetestować we własnym planie?
- Oszczędności i wydatki: uwzględnij nieregularne koszty i sprawdź, czy planowane wpłaty są realistyczne.
- Oczekiwana stopa zwrotu: sprawdź ostrożniejsze założenia zamiast polegać na jednej optymistycznej liczbie.
- Zmienność: sprawdź wartości domyślne kategorii i ewentualne ustawienia poszczególnych aktywów. To założenia modelu, nie bieżące prognozy.
- Inflacja: Coastful pokazuje prognozy w dzisiejszej wartości pieniądza. Utrzymuj założenia wydatków i zwrotów zgodne z obliczeniami aplikacji skorygowanymi o inflację.
- Stopa wypłat: porównaj podstawowe 4% ze spersonalizowaną lub własną stopą. Stopa wynikająca z oczekiwanego realnego zwrotu nie gwarantuje trwałości wypłat.
- Dostęp do środków emerytalnych: określ, kiedy zablokowane środki będą dostępne, aby wcześniejsze lata nie były finansowane pieniędzmi, których nie możesz jeszcze wypłacić.
- Horyzont czasowy i pozostały majątek: z Pro zbadaj wykorzystanie kapitału na emeryturze i kwotę, którą chcesz zachować w przyszłym roku.
Zmieniaj jedno założenie naraz i porównuj wyniki. Użyj celowego scenariusza „co jeśli” ze spadkiem rynku, aby przetestować konkretny szok; użyj ścieżek Monte Carlo, aby zbadać wiele sekwencji zwrotów. Metody się uzupełniają.
Czego symulacja nie może obiecać
Wyniki symulacji są hipotetyczne. Zależą od modelu zwrotów, zmienności, składu aktywów, reguł wydatków i horyzontu czasowego. Rzeczywiste rynki mogą zachować się inaczej, a sytuacja życiowa może się zmienić. Model nie może potwierdzić daty emerytury ani indywidualnej bezpiecznej stopy wypłat.
Nie zakładaj, że wykres uwzględnia podatki, opłaty, reguły dostępu do emerytury lub wszystkie zdarzenia rynkowe, jeśli nie są wyraźnie uwzględnione w danych i modelu. Sprawdź objaśnienia aplikacji oraz zasady własnych kont.
Do prostego porównania ze stałym zwrotem narzędzie SEC, kalkulator procentu składanego na Investor.gov, pozwala badać wpłaty, czas i założenia odsetkowe. To niezależne narzędzie edukacyjne, nie rekomendacja Coastful.
Edukacja w planowaniu, nie porada finansowa. Używaj wyników do zrozumienia założeń i porównywania scenariuszy. W decyzjach dotyczących Twojej sytuacji korzystaj z wykwalifikowanej porady.
Coastful zawiera prognozy Monte Carlo w podstawowym kalkulatorze FIRE. Pro dodaje Coast FIRE i plany wykorzystania kapitału na emeryturze.
Zobacz funkcje symulacji Coastful →