SIMULAZIONE DI PENSIONE MONTE CARLO
Come leggere una simulazione di pensione senza confonderla con una promessa
Una data proiettata unica assume un futuro specifico. Una simulazione Monte Carlo esplora diverse sequenze di rendimenti per mostrarti come lo stesso piano potrebbe evolvere in modi diversi.
Differenza fondamentale: un intervallo di saldi, una gamma di date di pensione e la percentuale di simulazioni che esauriscono i fondi rispondono a domande diverse. Nessuna garantisce un risultato nel mondo reale.
Cosa fa una simulazione di pensione Monte Carlo?
Piuttosto che applicare lo stesso rendimento ogni anno, una simulazione genera molte sequenze diverse di rendimenti annuali. Ogni percorso segue un piano di risparmio, interruzione delle contribuzioni o prelievo dei fondi. Puoi poi confrontare i saldi e i risultati tra questi percorsi.
Coastful esegue circa 2.000 scenari simulati intorno al rendimento e alle ipotesi di volatilità previste. La composizione dei tuoi investimenti influenza le ipotesi del portafoglio. I risultati vengono generati sul tuo dispositivo; non sono previsioni ottenute da un servizio di previsione del mercato.
Rendimento previsto
L'ipotesi di crescita intorno alla quale variano i rendimenti annuali. Un rendimento previsto più alto può rendere il piano simulato sembrare più facile da finanziare.
Volatilità
L'entità con cui i rendimenti annuali possono variare. Aumentarla esplora un'ampia gamma di percorsi di mercato piuttosto che semplicemente modificare la linea di crescita stabile.
Come leggere la linea e l'intervallo ombreggiato
La linea continua è una proiezione separata del tuo piano al rendimento previsto senza volatilità. Non è generata dalle simulazioni Monte Carlo e non è il loro valore medio o mediano. Non deve necessariamente trovarsi al centro dell'intervallo ombreggiato.
L'intervallo ombreggiato proviene dalle simulazioni Monte Carlo. Mostra l’80% centrale dei saldi di ogni anno: dal 10° al 90° percentile degli importi detenuti in quel momento. Alcuni saldi sono inferiori, altri superiori. Non descrive un singolo percorso nel tempo.
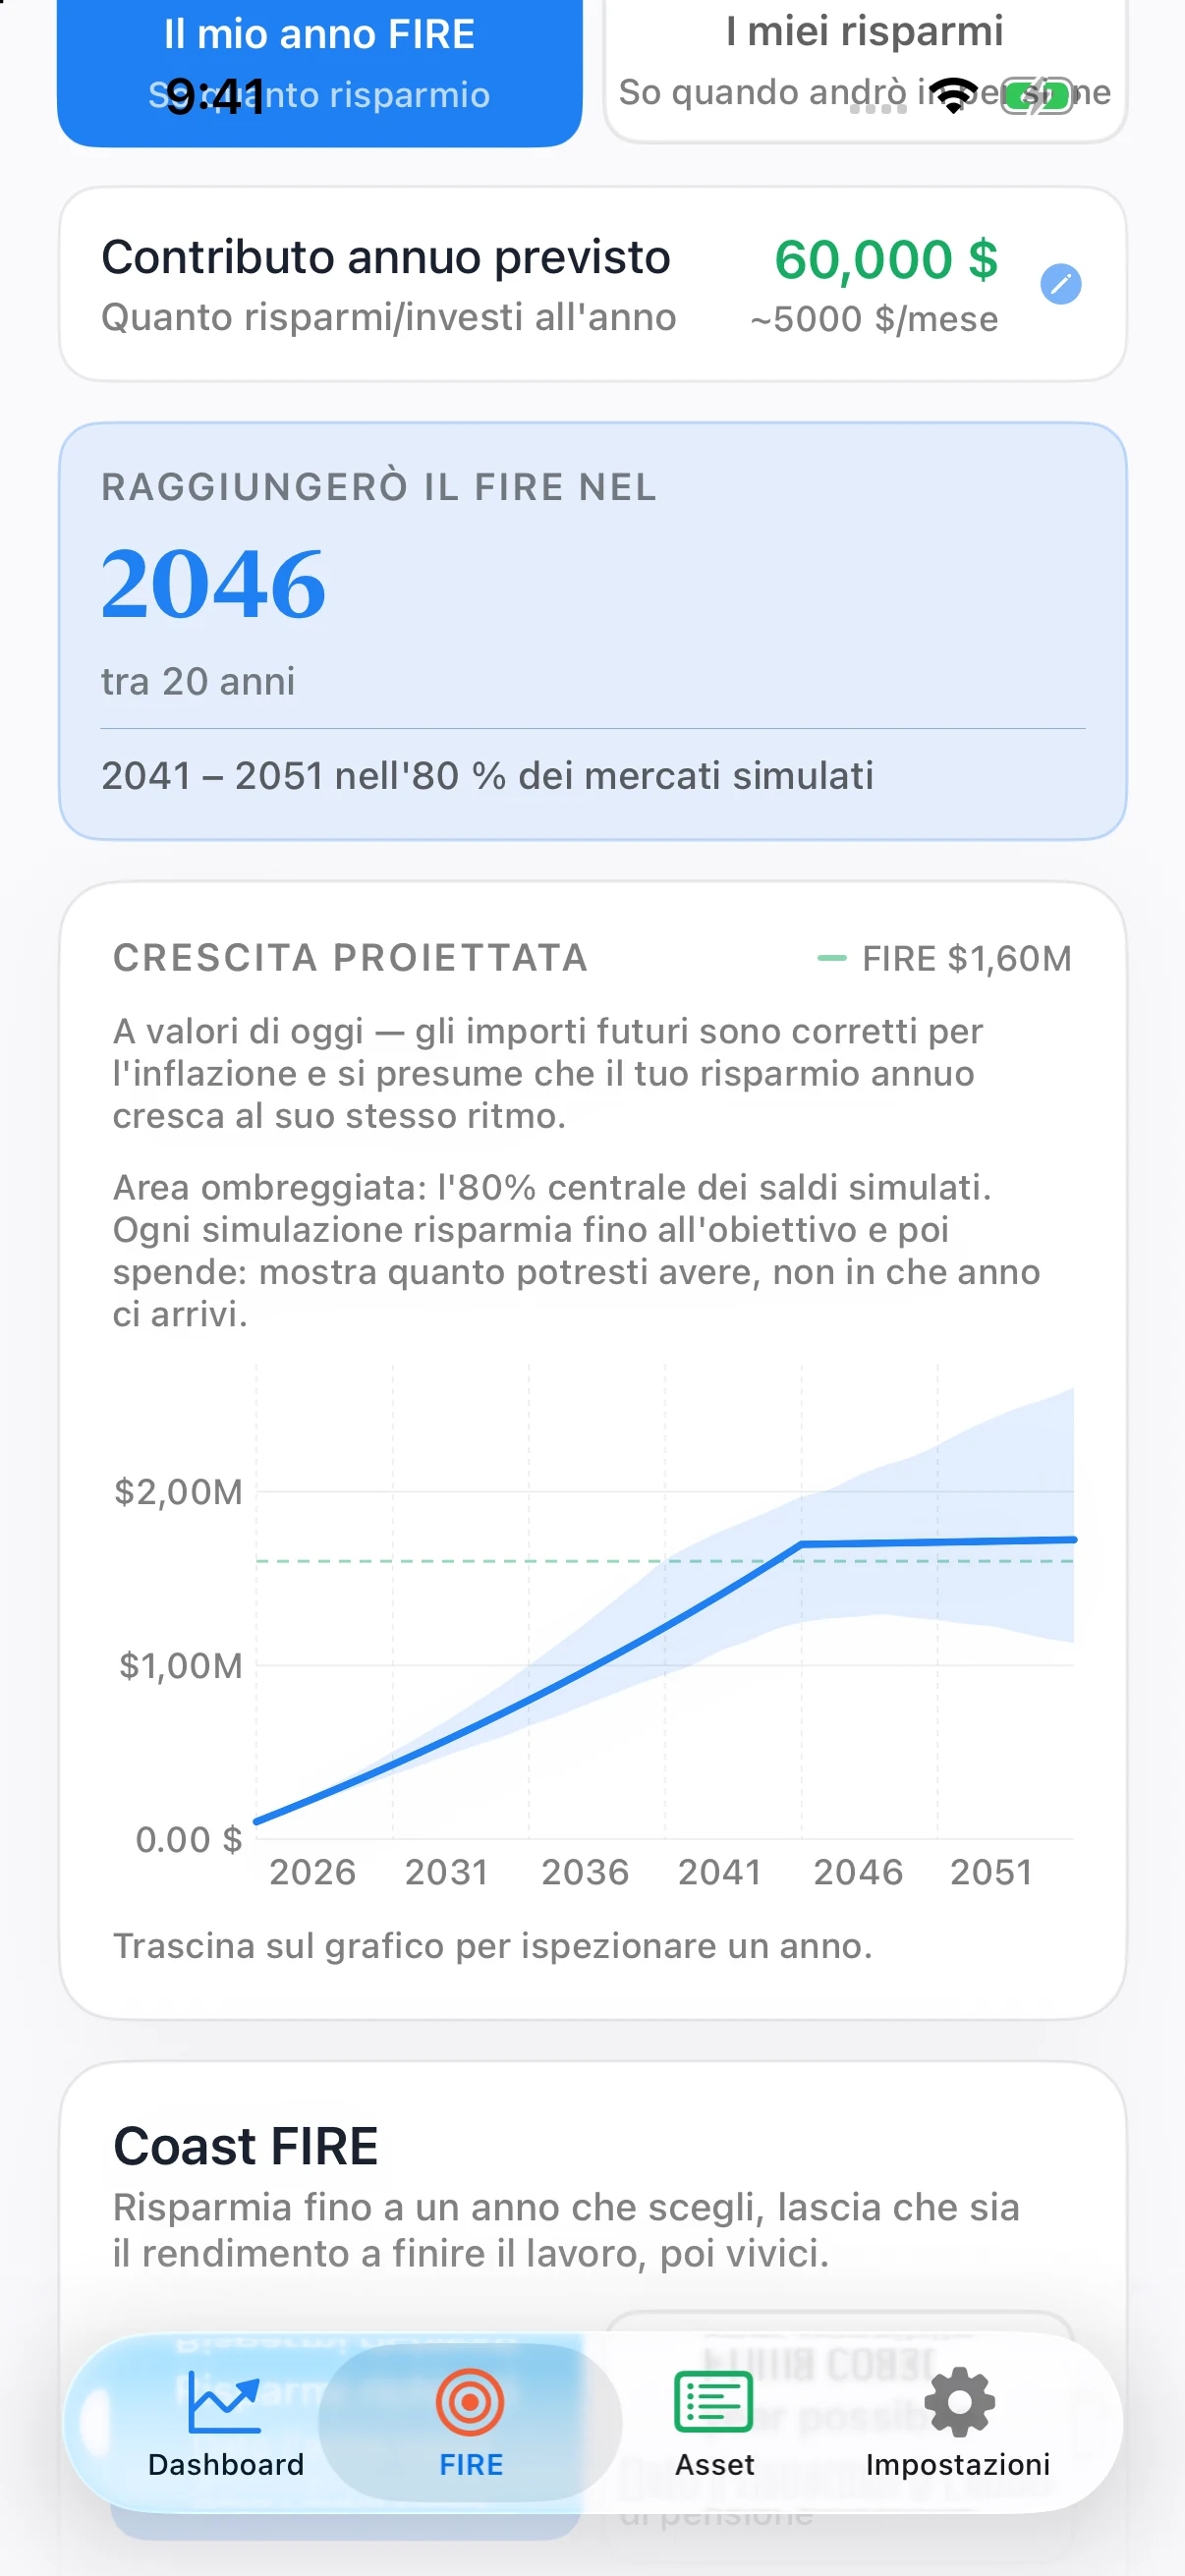
Leggi la didascalia del grafico. Una proiezione FIRE, un piano Coast FIRE e un piano di prelievi in pensione seguono regole diverse per risparmi e spese. Ad esempio, il percorso Coast interrompe i nuovi versamenti nell’anno scelto; quello pensionistico preleva la spesa indicata dopo la pensione.
Tre domande che non devono essere messe insieme
1. Quanto potrebbe tenere il portafoglio in un anno?
L'intervallo di saldi ombreggiato risponde a questa domanda. Un limite inferiore positivo in un anno non dimostra che ogni percorso simulato sarà finanziato durante l'intera pensione.
2. Quando il portafoglio potrebbe raggiungere il suo obiettivo di pensione?
Una gamma di anni di pensione è calcolata dalle date in cui i percorsi simulati raggiungono l'obiettivo. Si tratta di una gamma di date, non di una gamma di denaro. Alcune ipotesi potrebbero generare una gamma non utile; l'app può mostrare un avviso piuttosto che suggerire una risposta precisa.
3. Il piano di pensione esaurisce i fondi?
Per rispondere occorre seguire ogni percorso simulato durante i prelievi. Quando Coastful mostra una percentuale di esaurimento, indica la quota di mercati simulati che termina i fondi entro l’anno scelto. Una fascia che contiene l’80% dei saldi non è una probabilità di successo dell’80%.
Cosa dovresti testare nel tuo piano?
- Risparmio e spesa: includi le spese irregolari e verifica che i versamenti previsti siano realistici.
- Rendimenti previsti: prova ipotesi di crescita meno favorevoli piuttosto che dipendere da un singolo valore ottimistico.
- Volatilità: controlla i valori di default per categoria e eventuali override specifici per asset. Si tratta di ipotesi di modellazione, non di previsioni live.
- Inflazione: Coastful mostra le proiezioni nel potere d’acquisto di oggi. Mantieni le ipotesi di spesa e crescita coerenti con il trattamento degli importi reali dell’app.
- Tasso di prelievo: confronta il caso base del 4% con l’ipotesi personalizzata o con il tasso scelto da te. Un tasso derivato dal rendimento reale atteso non garantisce prelievi sostenibili.
- Accesso alla pensione: imposta il momento in cui i fondi bloccati diventano disponibili, in modo che gli anni precedenti non siano finanziati da somme che non puoi ancora ritirare.
- Orizzonte temporale e asset rimanenti: con Pro, esplora il consumo durante la pensione e l'importo che desideri lasciare in un anno futuro.
Cambia un’ipotesi alla volta e confronta il risultato. Usa uno scenario ipotetico di ribasso del mercato impostato intenzionalmente per testare uno shock preciso; usa i percorsi Monte Carlo per esplorare molte sequenze di rendimenti. I due approcci si completano.
Cosa non può garantire una simulazione
I risultati delle simulazioni sono ipotetici. Dipendono dal modello di rendimento, dalle ipotesi di volatilità, dalla composizione degli asset, dalle regole di spesa e dall'orizzonte temporale. I mercati reali possono comportarsi diversamente e le circostanze personali possono cambiare. Il modello non può certificare una data di pensionamento o un tasso di prelievo sicuro per ciascun individuo.
Non assumere che il grafico includa imposte, spese, regole di accesso alla pensione o ogni possibile evento di mercato a meno che tali effetti non siano esplicitamente rappresentati negli input e nel modello. Verifica le spiegazioni dell'app e le tue regole personali.
Per un confronto più semplice con un’ipotesi di crescita fissa, il calcolatore di interesse composto di Investor.gov, della SEC, ti permette di esplorare versamenti, durata e intervalli dei tassi di interesse. È uno strumento educativo separato e non rappresenta un’approvazione di Coastful.
Pianificazione educativa, non consulenza finanziaria. Usa i risultati per comprendere le ipotesi e confrontare scenari. Richiedi consulenza qualificata per decisioni specifiche relative alla tua situazione.
Coastful include proiezioni Monte Carlo nel suo calcolatore FIRE di base. Pro aggiunge Coast FIRE e i piani di spesa in pensione.
Vedi le funzionalità di simulazione di Coastful →