SIMULATION DE RETRAITE MONTE CARLO
Lire une simulation de retraite sans la confondre avec une promesse.
Une date de retraite projetée unique suppose un avenir particulier. Une simulation de Monte Carlo explore de nombreuses séquences de rendements pour montrer à quel point un même plan peut aboutir à des résultats différents.
La distinction essentielle : une plage de soldes, une plage de dates FIRE et la proportion de simulations qui épuisent les fonds répondent à des questions différentes. Aucune ne garantit un résultat réel.
Que fait une simulation de retraite Monte Carlo ?
Au lieu d’appliquer le même rendement chaque année, une simulation génère de nombreuses séquences de rendements annuels. Chaque trajectoire suit un plan d’épargne, d’arrêt des versements ou de retraits. Vous pouvez ensuite comparer les soldes et les résultats de ces trajectoires.
Coastful simule environ 2 000 avenirs selon vos hypothèses de rendement attendu et de volatilité. La répartition de vos actifs alimente les hypothèses du portefeuille. Les résultats sont produits sur votre appareil, pas fournis par un service de prévision des marchés.
Rendement attendu
L’hypothèse de croissance autour de laquelle varient les rendements annuels. Un rendement supposé plus élevé peut faire paraître le financement du plan plus facile.
Volatilité
L’ampleur des variations possibles des rendements annuels. L’augmenter explore un éventail plus large de trajectoires de marché, au lieu de simplement modifier la ligne de croissance constante.
Comment lire la ligne et la zone ombrée
La ligne continue est une projection indépendante de votre plan au rendement supposé, sans volatilité. Elle n’est pas générée par les simulations de Monte Carlo et n’en représente ni la moyenne ni la médiane. Elle ne se situe pas forcément au centre de la zone ombrée.
La bande ombrée provient des simulations de Monte Carlo. Elle montre les 80 % centraux des soldes simulés de chaque année : du 10e au 90e percentile des montants détenus à cette date. Certains soldes simulés sont au-dessous, d’autres au-dessus. Elle ne décrit pas une trajectoire unique dans le temps.
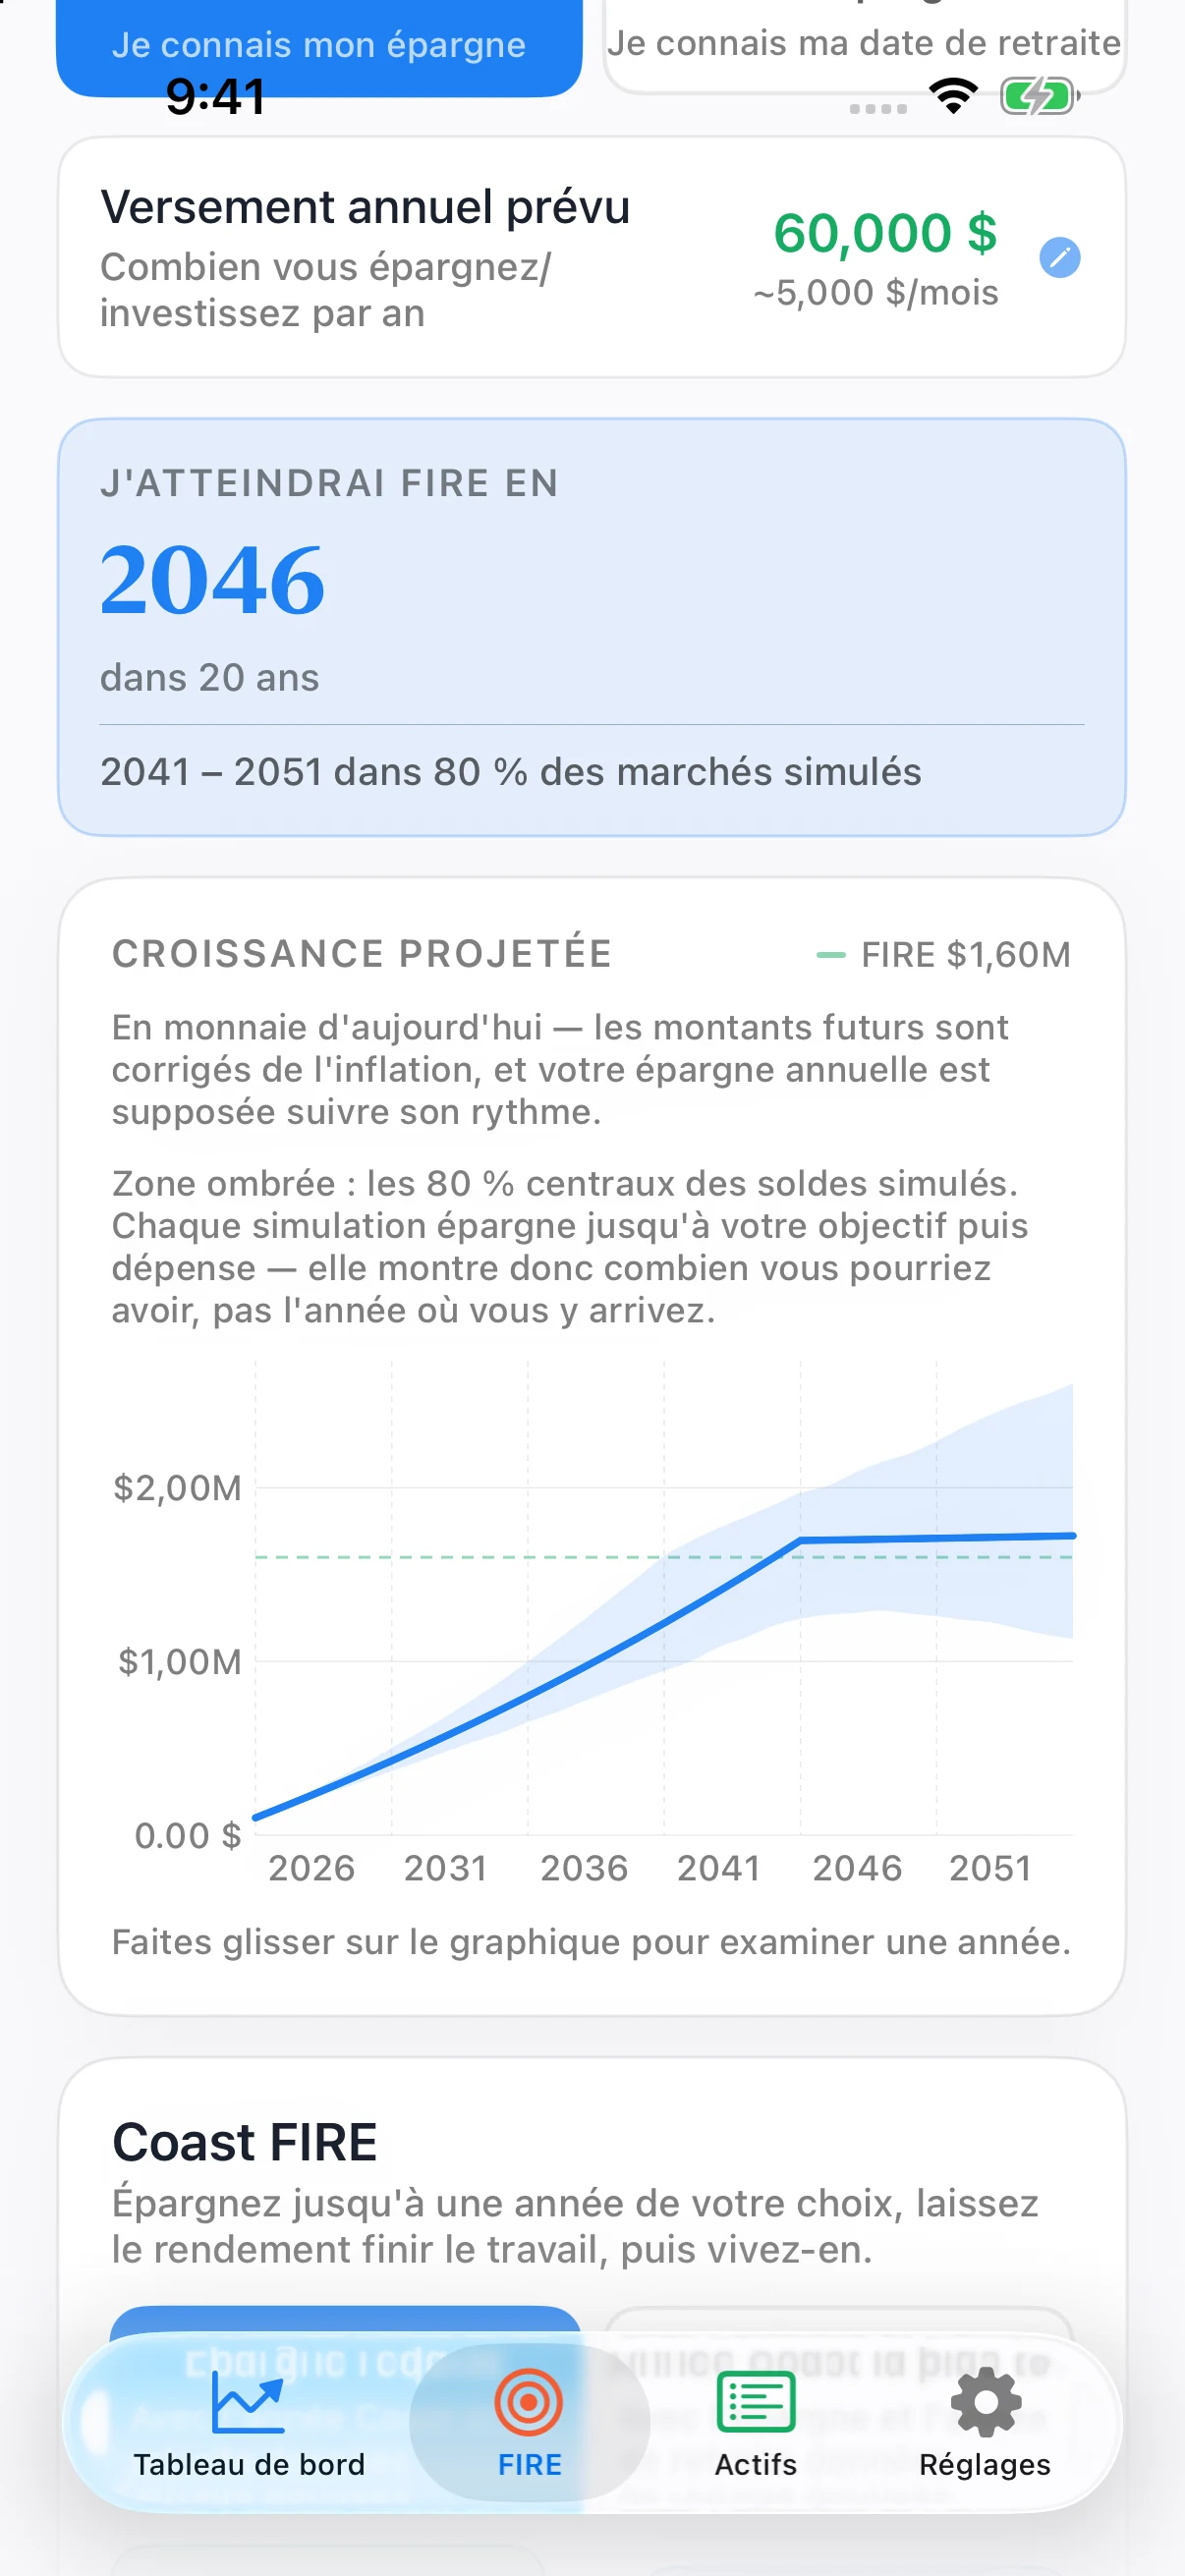
Lisez la légende du graphique affiché. Une projection FIRE, un plan Coast FIRE et un plan de retraits à la retraite suivent des règles d’épargne et de dépenses différentes. Par exemple, une trajectoire Coast cesse les nouveaux versements à l’année choisie ; une trajectoire de retraite retire les dépenses spécifiées après la retraite.
Trois questions à ne pas confondre
1. Combien le portefeuille pourrait-il contenir une année donnée ?
La plage de soldes ombrée répond à cette question. Une borne inférieure au-dessus de zéro une année ne prouve pas que toutes les trajectoires simulées financent toute la retraite.
2. Quand le portefeuille pourrait-il atteindre son objectif FIRE ?
La plage d’années FIRE est calculée à partir des dates auxquelles les trajectoires simulées atteignent l’objectif. C’est une plage de dates, pas de montants. Certaines hypothèses ne produisent pas de plage de dates utile ; l’application peut alors afficher un avertissement plutôt que suggérer une réponse précise.
3. Un plan de retraite épuise-t-il les fonds ?
Il faut pour cela suivre chaque trajectoire simulée pendant les retraits. Le pourcentage d’épuisement affiché par Coastful indique la proportion de marchés simulés qui épuisent les fonds avant l’année sélectionnée. Une bande de soldes à 80 % n’est pas une probabilité de réussite de 80 %.
Que tester dans votre propre plan ?
- Dépenses et épargne : incluez les frais irréguliers et vérifiez que les versements prévus sont réalistes.
- Rendements attendus : testez des hypothèses de croissance moins favorables plutôt que de dépendre d’un seul chiffre optimiste.
- Volatilité : vérifiez les valeurs par défaut des catégories et les éventuels réglages par actif. Ce sont des hypothèses de modélisation, pas des prévisions en temps réel.
- Inflation : Coastful exprime les projections en pouvoir d’achat d’aujourd’hui. Gardez des hypothèses de dépenses et de croissance cohérentes avec ce traitement en valeur réelle.
- Taux de retrait : comparez l’objectif de base à 4 % à l’hypothèse personnalisée ou à votre propre taux. Un taux issu du rendement réel attendu ne garantit pas la pérennité des retraits.
- Accès aux fonds de pension : fixez leur date de disponibilité pour que les années précédentes ne soient pas financées par de l’argent encore inaccessible.
- Horizon et actifs restants : avec Pro, explorez les dépenses de retraite et le montant à conserver dans une année future.
Modifiez une hypothèse à la fois, puis comparez le résultat. Utilisez un scénario hypothétique de baisse des marchés pour tester un choc précis ; utilisez les trajectoires Monte Carlo pour explorer de nombreuses séquences de rendements variables. Ces approches se complètent.
Ce qu’une simulation ne peut pas promettre
Les résultats simulés sont hypothétiques. Ils dépendent du modèle de rendement, de la volatilité supposée, de la répartition des actifs, des règles de dépenses et de l’horizon. Les marchés réels et les circonstances personnelles peuvent évoluer autrement. Le modèle ne peut certifier une date de retraite ni un taux de retrait sûr pour une personne.
Ne supposez pas qu’un graphique intègre les impôts, frais, règles d’accès aux pensions ou tous les événements de marché possibles, sauf si ces effets sont explicitement représentés dans les données et le modèle. Consultez les explications de l’application et les règles de vos comptes.
Pour une comparaison plus simple avec une hypothèse de croissance fixe, le calculateur d’intérêts composés Investor.gov de la SEC permet d’explorer les versements, la durée et des fourchettes de taux d’intérêt. C’est un outil pédagogique indépendant, pas une recommandation de Coastful.
Planification pédagogique, pas conseil financier. Utilisez les résultats pour comprendre les hypothèses et comparer les scénarios. Consultez un professionnel qualifié pour les décisions propres à votre situation.
Le calculateur FIRE de base de Coastful inclut les projections Monte Carlo. Pro ajoute Coast FIRE et les plans de dépenses à la retraite.
Découvrir les fonctions de simulation de Coastful →